こんにちは、よだかです。
ここ2週間ほど、DeFiの構造から生まれる価格差や経済的な歪みを中心に、いくつかの候補を調べています。
出発点にあったのは、かなり単純な問いでした。
変換や状態遷移に摩擦があるなら、その前後に価格差が生まれ、それを取れることがあるのではないか。
DeFiには、似た経済価値を持つ資産を別の形へ変換する仕組みや、プロトコル内部で価値を戻す経路が多数あります。
その途中には、手数料、流動性、処理可能量、待ち時間、価格決定方法など、さまざまな摩擦があります。
ならば、その摩擦によって一時的な価格差が生じる場所を探せばよい。
2週間ほど前は、かなりそんな感覚で探索を始めました。
いくつかの候補を並べて、構造を確認し、実際にその仕組みが使われているかを調べ、価格差らしきものが存在するかを見ていきました。
その結果、少しずつ考え方が変わってきています。
今は単純に、
「エッジがあるか」
だけを見るのでは足りないと感じています。
むしろ、
「そのエッジはどこで消えているのか」
を見ることの方が重要なのではないか。
最近はそんなふうに考えています。
構造が存在してもエッジになるとは限らない
DeFiを調べていると、面白そうな構造はかなり見つかります。
市場価格とは別に価値を変換する経路が存在していたり、ある状態になるとプロトコル内部の機能を使えたり、複数の市場で同じような経済価値が別々に価格形成されていたりします。
こうした構造を見ると、
「ここに価格差が出そうだ」
と考えたくなります。
実際、価格差そのものが観測できることもあります。
ただ、この2週間でかなり強く感じたのは、
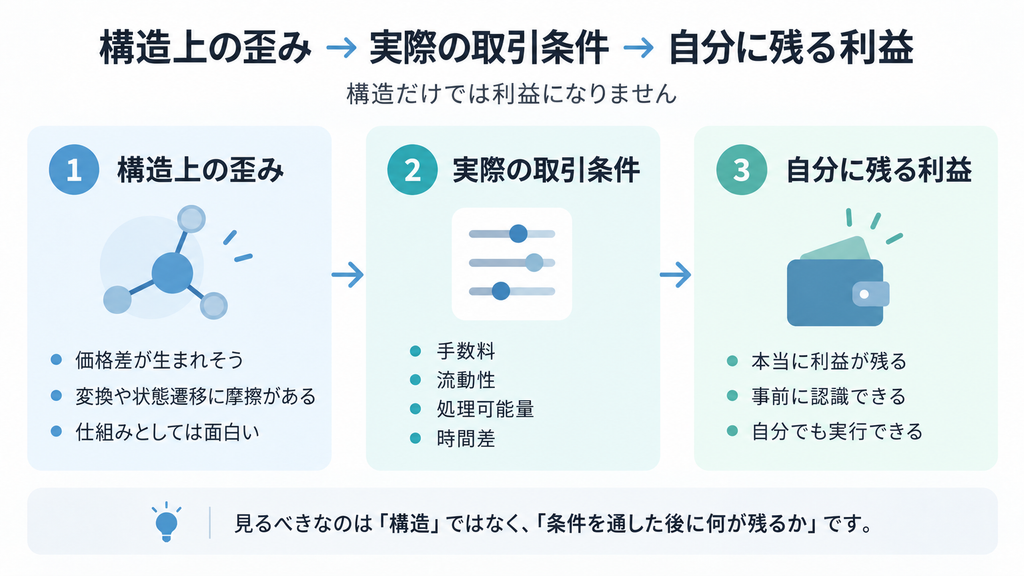
構造的に価格差が生まれ得ることと、利益機会が存在することは別問題だ
ということです。
価格差があっても、変換時の手数料を払えば消えることがあります。
少額では有利でも、実際に取りたい量を動かすと価格が悪化することがあります。
利益が存在しても、発生からほとんど時間を置かず他の参加者に回収されていることもあります。
そもそも、価格差と必要な処理能力が同時に存在していないこともあります。
構造を理解した時点では、まだ入口に立っただけです。
候補はかなり早い段階で捨てられる
ここ最近は、候補を最後まで検証するよりも、どこで安く捨てられるかをかなり意識するようになりました。
実際、ここ2週間だけでもいくつか違う理由で候補を落としています。
具体的な対象や数値は現在の探索内容に近いため伏せますが、判断の型としてはかなり違いました。
価格差と処理能力が同時に存在しない候補
ある候補では、市場価格に歪みが出る状態自体は確認できました。
ところが、その状態ではプロトコル側の処理余力がありませんでした。
逆に、十分な処理余力がある状態では、今度は価格差がありませんでした。
つまり、
価格差はある。処理能力もある。しかし同時にはない。
という状態です。
構造としては面白くても、必要な条件が同時に成立しないのであれば取引にはなりません。
このケースでは、それ以上細かい実装や競争状況を見る必要はありませんでした。
手数料だけで利益が消える候補
別の候補では、構造も動いており、現在の状態も公開情報から確認できました。
価格も過去の状態から再現できました。
かなり綺麗な候補です。
ただし、実際の取引可能価格とプロトコル側の変換条件を組み合わせてみると、必要な手数料を超えるだけの価格差がありませんでした。
しかも、最も有利だったケースでも、手数料だけで既に利益圏外でした。
この時点で、細かなガス代や競争分析を見る意味はほぼありません。
構造がある。見える。実行もできる。しかし経済的に成立しない。
こういう候補もあります。
以前なら、仕組みが綺麗に再現できると、そのままもう少し深く調べていたかもしれません。
今は、そこで止められるようになってきました。
利益があっても短すぎる候補
逆のパターンもありました。
実際に利益になる状態が存在し、過去にもその状態が繰り返し発生していました。
さらに、公開情報から発生を認識できることも確認できました。
ここまで来ればかなり有望に見えます。
ところが詳しく調べると、その状態が残っている時間が非常に短く、既存の参加者がかなり速く回収していました。
利益はあります。
見えます。
しかし、自分がそこへ入るためには、それに見合う監視や実行環境が必要になります。
そのコストまで含めると、わざわざ専用の仕組みを作るほどではありませんでした。
これは、
「エッジは存在するが、自分は取らない」
という判断です。
エッジが存在するかどうかと、自分が研究や実装の時間を使う価値があるかどうかも、また別の問題でした。
見えていても勝者より前に動けない候補
清算のような領域では、さらに分かりやすいケースがあります。
事後的に見れば十分な利益が存在します。
取引そのものも再現できます。
しかし、実際の勝者が動いた時点まで戻ってみると、こちらが事前に認識できる時間がほとんど残っていない。
こうなると、
「過去に利益があった」
という事実だけではあまり意味がありません。
大事なのは、
その利益が勝者に取られる前に、自分にも観測可能だったのか
です。
ここまで見るようになってから、過去の利益額だけを見て候補を評価することはかなり減りました。
エッジが消える過程を見ている
こうした候補をいくつも見ているうちに、調べる対象が少し変わってきました。
以前は、
「どこに価格差があるか」
をかなり中心に見ていました。
今はその次に、
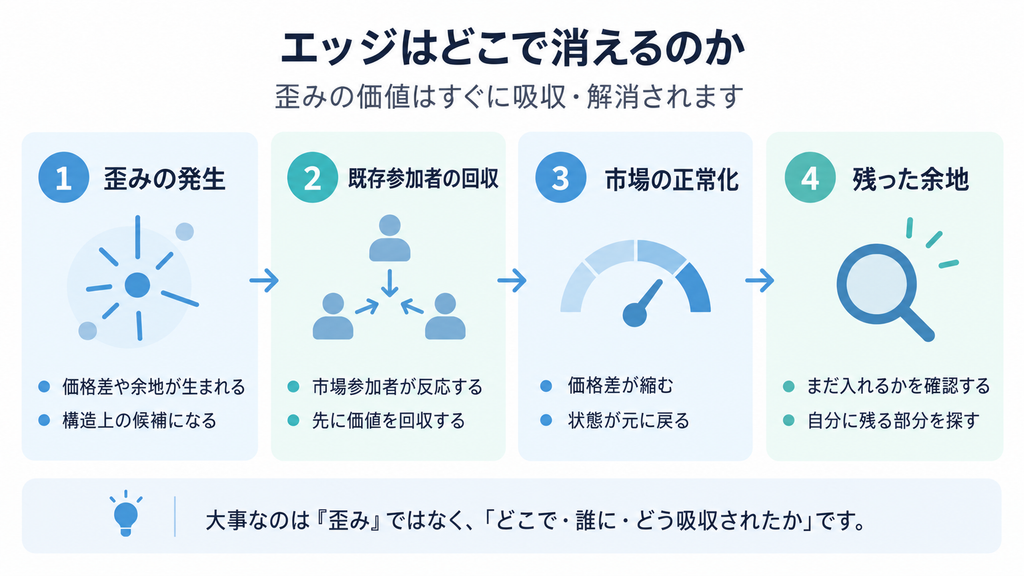
「その価格差は、実際にはどうやって消えているのか」
を見るようになっています。
仮に経済的な余地が生まれたとしても、その余地は誰かに回収されます。
市場参加者が直接取引して消す場合もあります。
別の市場を経由して解消される場合もあります。
プロトコルの機能を使うことで価値が回収される場合もあります。
自然な価格形成の中で消えていく場合もあります。
ここを見ると、
その市場で本当に何が起きているのか
がかなり分かりやすくなります。
「理論上こう取れるはず」と考えるより、
実際に利益を得た取引が何をしていたのか。
どの状態を利用していたのか。
どのくらいの時間で歪みを解消していたのか。
その前後に、まだ別の参加者が入る余地が残っていたのか。
そうした実態を見る方が、取引可能性を判断するには早いことがあります。
市場のエッジと自分のエッジは別物
この考え方を進めると、
市場にエッジが存在すること
と、
自分にエッジが存在すること
も分けた方がよさそうです。
市場には明らかな利益機会が存在していても、既に高速な参加者がほぼすべてを回収しているかもしれません。
特殊な接続方法や注文経路が必要かもしれません。
非常に大きな資本が必要かもしれません。
逆に利益額そのものは小さくても、公開情報から余裕を持って認識でき、一般的な環境でも実行できるなら、自分にとっては研究価値があります。
だから最近は、
「利益はいくらか」
だけではなく、
「その利益は誰に割り当てられているのか」
という見方をするようになりました。
市場全体に存在する利益機会のうち、自分でもアクセスできる部分はどれだけ残っているのか。
こちらの方が、実際にbotを作るかどうかを判断する上では重要です。
「勝者を見る」こと自体も目的ではない
ただし、何でも勝者分析をすればよいわけではありません。
ここも最近少し整理できてきました。
候補によっては、勝者を見る以前に捨てられます。
価格差が不足している。
必要な処理量がない。
ガス代以前に赤字になる。
必要な条件が同時に成立していない。
このような場合、誰が取っているかを調べても判断は変わりません。
逆に、経済的な余地が確認できたときにはじめて、
その余地がどう消えているのか
を見る意味が出てきます。
つまり重要なのは、決まった検証手順を全部こなすことではありません。
今の判断を変える可能性がある問いだけを次に調べること
です。
この考え方は、最近かなり意識するようになりました。
取得方法を先に決める必要はない
もう一つ、最近変わってきたのが「取り方」に対する考え方です。
エッジ探索を始めるとき、
「裁定取引を探す」
「清算を取る」
「ある種類のbotを作る」
というように、先に手段から入ることがあります。
もちろん、それ自体が間違いというわけではありません。
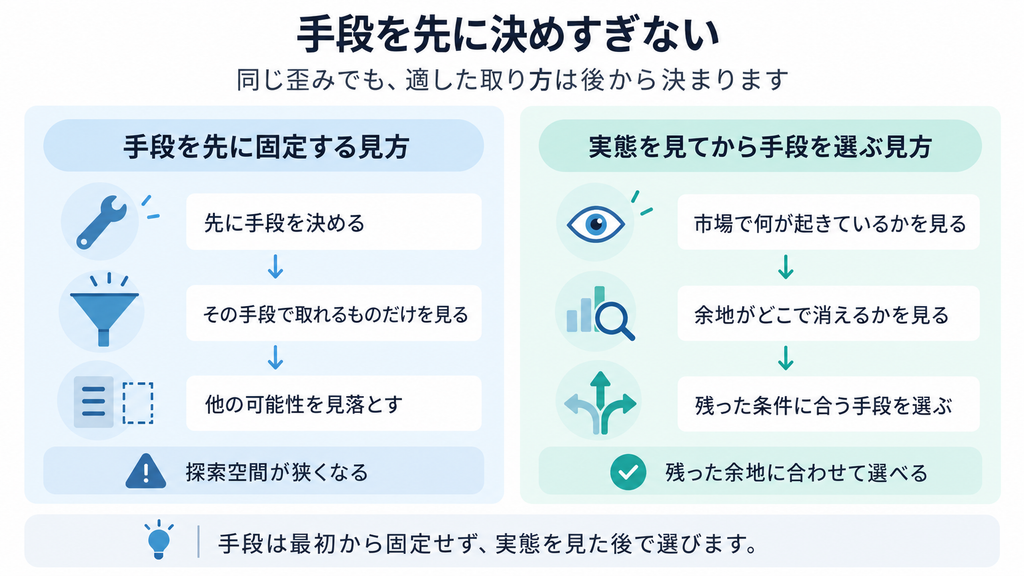
ただ、手段を強く固定すると、その手段で取れないものを最初から探索対象から外してしまう可能性があります。
実際の市場では、同じような経済的な歪みでも、その解消方法は一つではありません。
だから今は、
取得方法はできるだけ最後に決める
方がよいのではないかと考えています。
最初に見るのは、
何が起きているのか。
どこに経済的な余地があるのか。
それはどうやって消えているのか。
自分が入り込める部分は残っているのか。
そこまで見た後で、
では、この残った部分を取るには何が一番自然なのか
を考えます。
知っている手段だけで考える危険もある
ここには一つ注意点もあります。
「手段を最後に決める」と言っても、自分が知らない方法は選択肢には入りません。
DeFiにはまだ知らない仕組みが大量にあります。
市場参加者がどのような方法で価値を回収しているのかも、調べて初めて知ることが多いです。
つまり、
手段に引っ張られないこと
と、
手段について学ばなくてよいこと
はまったく別です。
むしろ逆で、選択肢を広く持つためには知識が必要です。
ただし、その知識を「この方法で取るべき」という前提として使うのではなく、
実態を観察した後に選べる道具を増やすために使う
くらいがよいのではないかと思っています。
この辺りは、まだ自分でも試している途中です。
探索の順番は少しずつ変わってきている
少し前までは、かなり単純化すると、
構造を見つける
→ 価格差を確認する
→ 実行方法を考える
という感覚が強かったと思います。
今はもう少し間に問いが増えています。
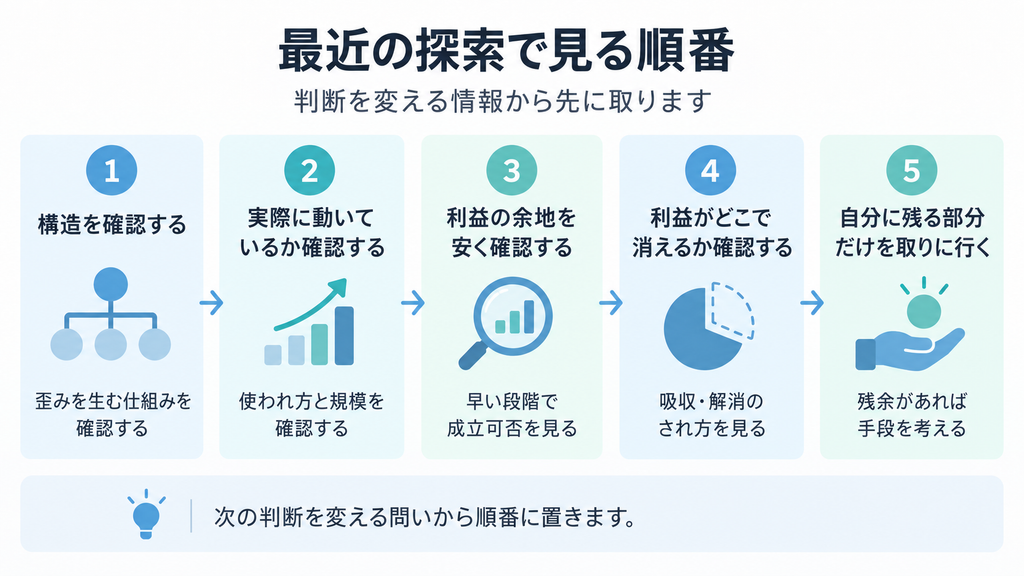
まず、歪みを生み得る構造が本当に存在するかを見ます。
次に、その仕組みが実際に動いているか、必要な流動性や処理能力があるかを確認します。
そのうえで、現実の取引条件でも経済的な余地が存在するかを、なるべく安く確認します。
ここで成立しなければ終了です。
成立するのであれば、その余地が実際にはどのように解消されているかを見ます。
そして、既存の参加者に回収された後にも、自分がアクセスできる部分が残っているのであれば、そこで初めて具体的な取得方法を考えます。
かなり大雑把にまとめると、
構造を確認する
→ 実際に動いているか確認する
→ 利益の余地を安く確認する
→ 利益がどこで消えるか確認する
→ 自分に残った部分だけを取りに行く
という流れになりつつあります。
もちろん、実際には候補によって順番は変わります。
一つ前の段階に戻ることもあります。
必要な問いが途中で増えることもあります。
なので、これを固定的な手順として扱うつもりはありません。
ただ、少なくとも最近の自分の探索では、この考え方の方が無駄な検証がかなり減っています。
完成した方法論ではなく探索途中の更新
ここまで書くと、何かDeFiエッジ探索の方法論が完成したようにも見えますが、まだそこまでは考えていません。
調べた対象は限られています。
似た種類の候補を続けて見ているため、たまたまこの考え方が当てはまりやすかった可能性もあります。
まったく別の市場や、情報そのものに価値があるケースでは、違う考え方が必要になるはずです。
自分自身、まだ知らない仕組みも多くあります。
だから現時点で言えるのは、
「DeFiではこうやってエッジを探せばよい」と分かったわけではない
ということです。
ただ、
自分の探索では、どこを先に見ると無駄が減るのかが少しずつ分かってきた
とは感じています。
2週間ほど前は、
「変換経路の摩擦が作る価格差は取れるのか」
という問いから始めました。
そこから複数の候補を調べました。
価格差はあるのに必要な条件が揃わないものがありました。
構造も観測性もあるのに、手数料だけで成立しないものもありました。
実際に利益機会があるのに、あまりにも速く回収されるものもありました。
過去には利益が見えるのに、勝者より先には認識できないものもありました。
そうした候補を一つずつ捨てていく中で、問いそのものが少し変わってきました。
今は、
エッジがあるのか。
だけでなく、
そのエッジは、どこで消えているのか。
さらに、
消えるまでの間に、自分が触れられる部分は残っているのか。
そこまでを見たいと思っています。
そして、取れる部分が本当に残っていたときに初めて、
では、どう取るのか。
を考えればよい。
まだ仮説の途中ですが、しばらくはこの見方でもう少し探索を続けてみます。
それでは、また。
関連記事
- 🛠️開発記録#572(2026/9/17)清算エッジ探索をどうフェーズシフトするか?
構造上の利益と実際の取得可能性を分けて考え、研究の重心を実行側へ移し始めた時期の記事です。 - 🛠️開発記録#576(2026/9/24)crvUSD PegKeeperの報酬を追ったら、最後にMEV競争だけが残った話
利益機会が存在していても、観測性や競争条件まで含めると判断が変わることを確認したケースです。 - 🛠️開発記録#577(2026/9/25)AIでエッジ探索を高速化する|候補を広げて、安い検証で削る方法
候補を広く持ちながら、安い検証から順番に当てて落としていく探索方法について整理した記事です。