こんにちは、よだかです。
今日から、新たな研究対象としてSolanaを本格的に調べ始めました。
Solanaといえば、取引処理が非常に速く、手数料も安いブロックチェーンとして知られています。ただ、これまではその特徴を知識として把握している程度で、実際にどのような市場が動き、どのような参加者が利益を得ているのかまでは理解していませんでした。
そこで今回は、まずSolanaの基本的な仕組みを確認し、市場全体の構造を整理したうえで、3つのトレード戦略候補について実データを用いた一次調査を行いました。
目的は、Solanaで儲かるとされる戦略をそのまま実装することではありません。
実際にどのような利益が発生していて、その利益を個人のbotterが取得できる余地はあるのか。
まずはそこから確かめていきます。
1.Solanaは高速な取引処理を重視したブロックチェーンである
Solanaは、分散型取引所(DEX)や貸借、ステーキング、無期限先物など、さまざまな金融サービスを動かせる汎用的なブロックチェーンです。
特徴の一つは、ブロックを生成する機会が非常に短い間隔で訪れることです。
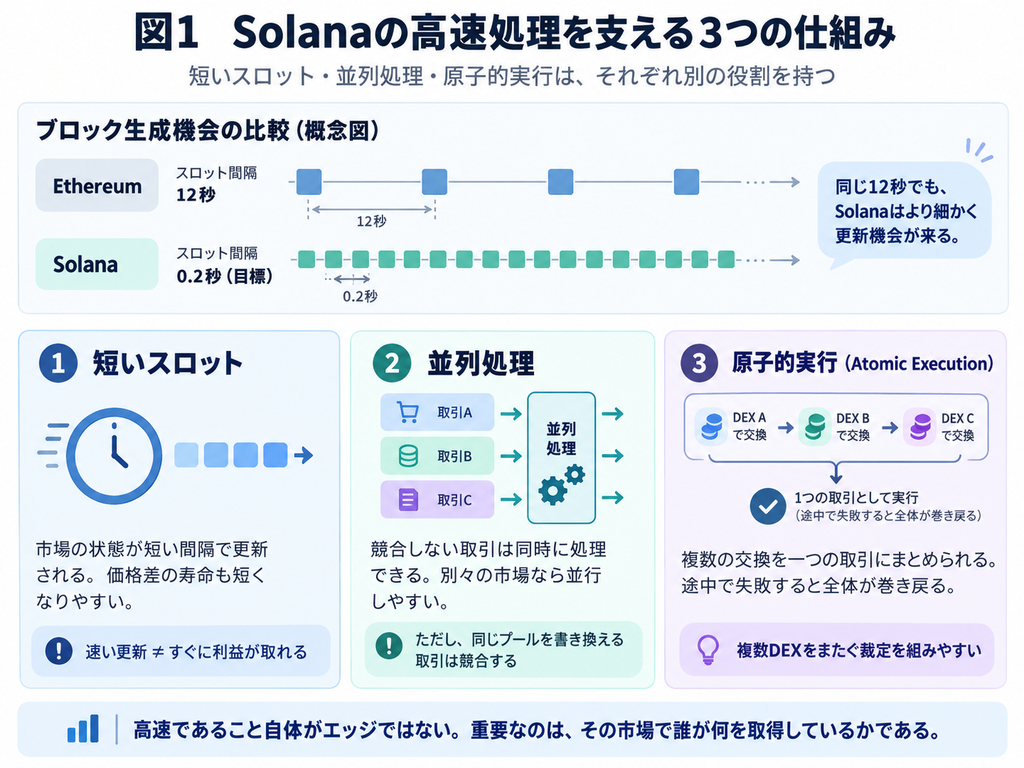
Ethereumの本体チェーンでは、ブロックを提案できる時間枠である「スロット」が12秒間隔で設定されています。一方、Solanaでは2026年10月9日に段階的な短縮が完了し、スロットの目標間隔が200ミリ秒、つまり0.2秒になりました。
単純に比較すると、ブロック生成の機会が約60倍の頻度で訪れる計算です。
ただし、これは取引の成立や最終確定が必ず0.2秒で終わるという意味ではありません。実際の処理時間は、ネットワークの状態や取引の混雑状況、送信方法によって変わります。
この違いは、Solanaの公式アップグレード情報とEthereumの公式仕様で確認できます。
もう一つ重要なのが、取引を並列に処理できる仕組みです。
Solanaでは、取引が読み書きするデータ領域を事前に指定します。そのため、互いに競合しない取引は同時に処理できます。ただし、同じ流動性プールの状態を書き換える取引まで、自由に並列処理できるわけではありません。
さらに、一つのトランザクションに複数の処理をまとめられます。
例えば、あるDEXでUSDCをSOLに交換し、別のDEXでSOLをUSDTに交換し、最後にUSDTをUSDCへ戻す、という一連の操作です。
これらを一つのトランザクションに組み込めば、途中の処理が失敗した場合は全体の状態変更が取り消されます。このような仕組みを原子的実行(Atomic Execution)と呼びます。
原子的実行そのものはSolana固有の発明ではありませんが、短い処理間隔や比較的低い手数料と組み合わさることで、複数の取引場所をまたぐ戦略を実行しやすい環境になっています。
なお、失敗したトランザクションでもネットワーク手数料は発生します。この点はSolanaの取引仕様にも明記されています。
2.Solanaを調べる目的は、個人が取得できる市場の非効率性を探すことである
では、なぜ今回Solanaを研究対象に加えたのでしょうか。
私が現在取り組んでいるのは、DeFi市場の仕組みや取引条件の違いから、個人でも再現可能なトレード上の優位性を探す研究です。
これまでにも、償還価値と市場価格の乖離、無期限先物の市場状態、清算、不均衡を是正する仕組みなど、さまざまな角度から調査を進めてきました。
その過程で重要だと感じているのは、市場に非効率性があることと、その非効率性から自分が利益を得られることは別だという点です。
価格差が存在していても、そこへアクセスできなければ利益にはなりません。アクセスできたとしても、手数料や価格への影響、競合するbotとの速度差によって、利益が消えてしまうこともあります。
Solanaは、この問題を考えるうえで興味深い対象です。
同じチェーン上に複数のDEXや異なる価格提示の仕組みがあり、流動性が分散しています。また、取引履歴が公開されているため、実際にどの経路を使って資産が交換されたのかを追跡できます。
一方で、高速な環境であるということは、競争相手も高速に動けるということです。
特に複数DEX間の裁定取引では、専用のデータ配信や低遅延の送信環境、高額なインフラを利用している参加者が存在すると考えられます。
したがって、最初から高速裁定botを作るのは適切ではないと判断しました。
まず市場の実態を調べ、利益の発生源と取得条件を確認し、その後に必要なインフラを考える。
今回はこの順序で進めています。
3.Solanaの市場は注文・流動性・執行・資金の4層で捉えられる
最初に行ったのは、Solanaの市場地図を作る作業です。
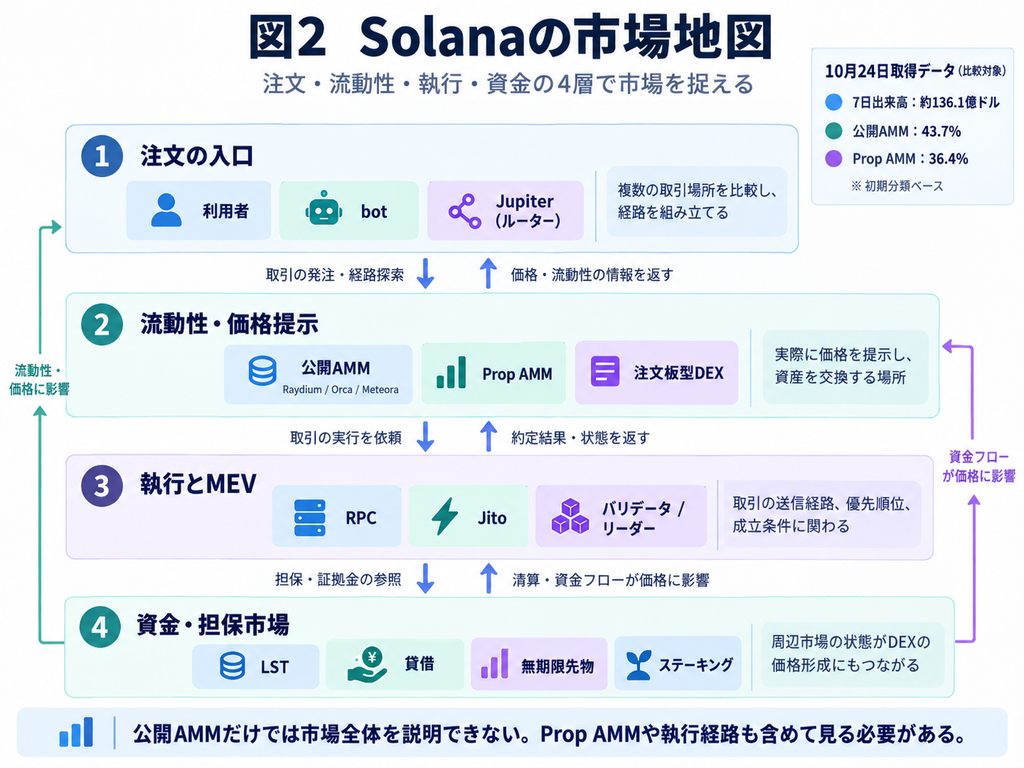
DEXを個別に列挙するだけでは、資産や注文がどのように動いているのかが見えにくいため、市場を大きく4つの機能に分けて整理しました。
一つ目は、注文の入口です。利用者やbotからの注文を受け付け、Jupiterなどの仕組みが複数の取引場所を比較します。
二つ目は、実際に価格を提示し、資産を交換する場所です。Raydium、Orca、Meteoraなどの公開AMM(自動マーケットメーカー)のほか、独自の価格提示を行うProp AMMや注文板型のDEXがあります。
三つ目は、取引を実行するための経路です。RPCと呼ばれるノードへの接続手段や、Jitoのような取引の優先順位を競う仕組みが関係します。
四つ目は、資金や担保を供給する周辺市場です。ステーキング、LST、貸借、無期限先物などがあり、これらもDEXでの資産交換や価格形成につながっています。
もちろん、すべての取引がこの4層を順番に通過するわけではありません。注文、資産、価格情報、執行経路の関係を整理するための分類です。
市場規模についても、公開集計データを確認しました。
10月24日に取得したDefiLlamaのDEX集計データでは、重複計上のフラグを除き、DEXとトークン発行市場に分類された比較対象の7日間出来高は約136.1億ドルでした。
その内訳を初期分類すると、公開AMMが約43.7%、Prop AMMが約36.4%を占めています。
ただし、これは集計対象と分類方法を限定した数字です。複数の取引を経由した出来高を含むため、利用者が投入した資金の純額ではありません。また、Prop AMMの分類も各プロトコルの公開説明を基にしたもので、内部の価格提示方式まで検証したわけではありません。
それでも、ここで一つ理解が更新されました。
SolanaのDEX市場は、よく知られた公開AMMだけを調べても全体を説明できない構造になっています。
独自の価格提示を行う取引場所が大きな出来高を持つ以上、それらを含めた実際の取引経路と競争環境を理解する必要があります。
4.最初の3候補で利益の発生構造を調べた
市場地図を作った後は、研究候補を3つに絞って一次調査を進めました。
優先順位は、利益が大きそうな順ではありません。
まず安価にデータを取得でき、利益仮説を具体的な取引と照合しやすいものを優先しています。
4-1.LST・ステーブルでは複数DEXの循環裁定が観測された
最初に調べたのは、LST(Liquid Staking Token)とステーブルコインの市場です。
LSTは、ステーキングした資産を表すトークンです。SolanaにはJitoSOLやmSOLなどがあり、SOLとの交換市場が存在します。
ここで最初に考えたのは、LSTの市場価格と、発行・償還によって得られる価値の間に乖離が生じていないか、という仮説でした。
そこで、SOL–JitoSOL、SOL–mSOL、USDC–USDTを対象に、Raydium、Orca、Meteoraのプールと実取引を調べました。
187件のプール情報を取得し、選定した8プールについて980件のトランザクションを分析しました。そのうち対象プールで実際に資産交換が行われたものは327件でした。
さらに、代表的なウォレットの履歴を追跡し、取引前後の資産収支を復元しました。
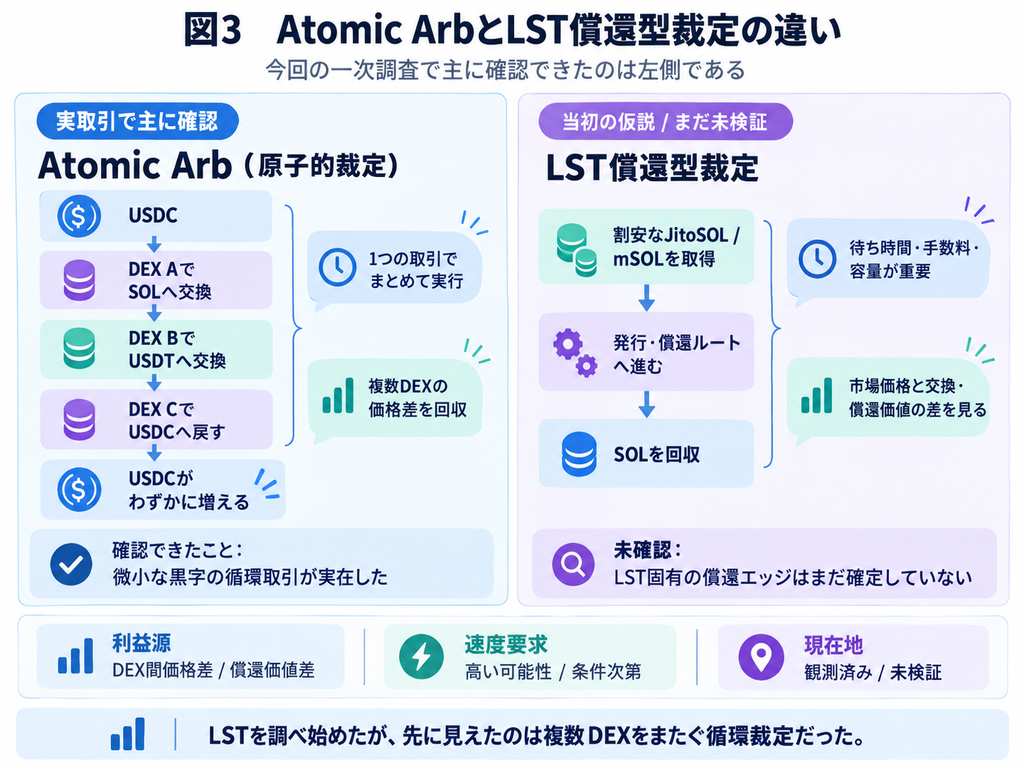
ここで目立ったのは、当初想定していたLSTの償還価値を利用する取引ではなく、複数のDEXを一度に巡回する裁定取引でした。
この種の取引は、Atomic Arb(原子的裁定)と呼ばれます。
例えば、USDCから始め、複数の取引場所で別の資産へ交換し、最後にUSDCへ戻します。取引を一括実行し、交換後に元の資産が増えていれば、その差が利益になります。
実際に、費用控除後でもわずかな黒字を残した循環取引を確認できました。
ただし、収支を復元できた330件の循環取引のうち、今回選んだLST・ステーブルのプールを実際に経由したものは14件だけでした。しかも、その14件の観測差益合計は約0.007ドルと非常に小さいものでした。
つまり、Atomic Arbの利益取得が実在することは確認できましたが、LST固有の償還エッジが確認されたわけではありません。
また、これらは成立した取引の事後分析です。同じ機会を自分が事前に見つけ、競合より有利に実行できるかは別の問題として残っています。
4-2.ロングテールでは表示価格差が実行可能な利益に直結しなかった
二つ目は、取引規模の小さいトークンや、新しいトークンの市場です。
こうした市場では、同じトークンが複数の流動性プールで取引されていたり、トークン発行時の取引方式から通常のDEXへ移行したりします。
その際に、価格や流動性の更新が完全には一致せず、利益機会が残るのではないかと考えました。
今回は33トークン、219プールから対象を絞り、STONK、ANSEM、McRibを代表例として調べました。
結果として、同一トークンの価格が複数のプールに分散していることは確認できました。
API上の表示価格には、代表3トークンで約137〜181bpsの最大格差がありました。1bpsは0.01%なので、一見するとかなり大きな価格差です。
しかし、実際の取引数量を指定して往復交換を見積もると、代表18件はすべて手数料や価格への影響を含めてマイナスでした。
もちろん、見積もりは完全に同時刻の市場状態を使ったものではなく、すべての経路を網羅したわけでもありません。それでも、表示価格だけで裁定機会を判断できないことは確認できました。
一方、実際の取引履歴では、小さな副プールを利用したAtomic Arbも見つかりました。
例えばANSEMでは、約7.65ドルのUSDCから取引を始め、2つのDEXを経由して、ネットワーク手数料控除後に約0.055ドルの利益を残した事例がありました。
大きな流動性を持たないプールでも、小口の交換経路として使われることがあるわけです。
トークン移行についても、Meteoraの仕組みで旧取引方式の終了から新プールへの移行までが1〜3秒だった事例を確認しました。
ただし、移行前後の価格差をそのまま回収できるとは限りません。旧取引方式が停止していたり、新しいプールに十分な売却余力がなかったりするためです。
今回の調査では、流動性の分断と移行そのものは実在しましたが、そこから個人が継続的な利益を取得できる仕組みは確認できませんでした。
そのため、この系列の独立した深掘りは、いったん優先度を下げることにしました。
4-3.動的手数料LPでは手数料収入と運用利益が一致しなかった
三つ目は、流動性を提供する側の戦略です。
前の2つは主に価格差を取得する側の研究でしたが、今回は取引相手に流動性を提供し、その対価として手数料を受け取る側を調べました。
中心にしたのはMeteoraのDLMM(Dynamic Liquidity Market Maker)です。
DLMMでは、価格を細かな区間(bin)に分け、どの価格帯へどれだけ流動性を置くかを調整できます。また、市場の変動状況に応じて取引手数料を変える仕組みがあります。これは、Uniswap v3の集中流動性に似た仕組みです。
こうした構造はMeteoraの公式資料でも確認できます。
今回の調査では、Meteora、Orca、Raydiumの272プールを比較しました。さらに、実際のDLMMポジション25件について、資産の入出庫、受け取った手数料、現在の保有資産を復元しています。
ここで重要だったのは、手数料を多く受け取ったことと、LPとして有利な運用ができたことを分けて評価する必要がある、という点です。
LPは取引相手に資産を交換する場所を提供します。そのため、取引が発生するたびに手数料を受け取れる一方、自分の保有する資産の内訳も変わっていきます。
市場価格が一方向に大きく動けば、不利な価格で資産を交換した結果、単に元の資産を保有し続けるより損をすることがあります。
このような不利な注文を引き受けることによる損失が、手数料収入を上回る場合もあります。
例えば、以下は、Solana上のミーム系トークンであるDacityとMcRibを調べてみた結果です。
実際の調査では、Dacityのあるポジションで、ドル建ての評価損益は約374ドルのマイナスでした。しかし、同じトークンをそのまま保有した場合と比べると、手数料を含めて約239ドル有利だったという結果が得られました。
反対に、McRibのあるポジションでは、請求済みの手数料が約400ドルあったにもかかわらず、同じ資産を保有する場合より約1,042ドル不利になっていました。
いずれも未決済のポジションを含む評価であり、実行費用や外部でのヘッジ費用をすべて控除した確定利益ではありません。
それでも、高い手数料率のプールに資金を入れれば儲かる、という単純な理解では不十分だとわかりました。
むしろ考えるべきなのは、どのような市場状態で流動性を提供すると、受け取る手数料が在庫変化による損失を上回るのか、という点です。
この問題には、まだ検証の余地がありそうです。
5.初日の調査で「利益の存在」と「利益の取得可能性」の違いが明確になった
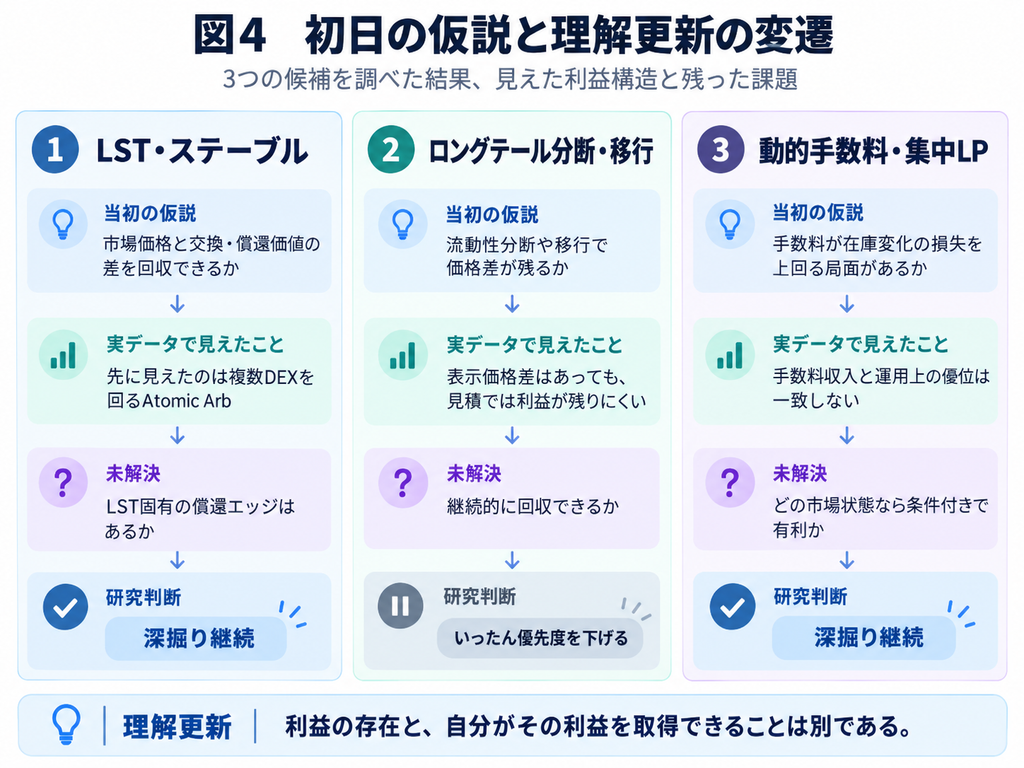
今日の調査を通じて、Solanaに対する理解はいくつか更新されました。
最初は、LSTの価格と償還価値の乖離、DEX間の流動性分断、動的手数料による収益機会を、それぞれ独立した候補として考えていました。
しかし、実際の取引データを追跡すると、最初の2候補ではAtomic Arbという共通の利益構造が見えてきました。
一方、動的手数料LPでは、価格差を取るのではなく、注文を受けることで生じる手数料と在庫リスクを管理するという、別の利益構造が見えてきました。
どちらにも実際の利益獲得例や比較上の優位は存在します。
ただし、それが私自身にとって取得可能なエッジであるかは、まだわかっていません。
Atomic Arbでは、競合するbotより速く価格差を検出し、取引を成立させられるかが問題になります。
SolanaにはJitoを利用した取引の入札競争もあり、Jitoの公式資料では、競合する取引を50ミリ秒単位のオークションで評価する仕組みが説明されています。
こうした市場へ本格的に参加するなら、専用インフラの費用も無視できません。
一方、LPでは必ずしも同じ速度競争になるとは限りませんが、価格の変化に応じて流動性を配置・撤退する判断が必要になります。
どちらにしても、取引が成功した履歴や、見かけ上の利回りだけでは判断できません。
この段階で、Solanaは高速だから個人には無理だと結論づけるのも早いと思います。
反対に、小さな利益が実際に発生しているから、自分にも取得できるはずだと考えるのも早計です。
どの程度の速度が必要なのか、十分な容量があるのか、失敗した取引の費用を含めても利益が残るのか。
このあたりを具体的に確かめる必要があります。
6.次はLST固有の価値回収と条件付きLPを深掘りする
今日の一次調査を終えた段階で、今後の研究対象を少し整理しました。
ロングテールの流動性分断・移行については、単独で積極的に追う優先度をいったん下げます。小口のAtomic Arbや状態遷移の仕組みは確認できましたが、継続的な利益取得につながる根拠はまだ弱いためです。
一方、残りの2候補については、CODEXで追加の深掘りを進めています。
LST・ステーブルでは、複数DEXの循環裁定と切り分けて、LSTの発行・償還価値を利用する取引が成立するかを確認します。市場価格だけでなく、実際の交換経路、待ち時間、手数料、退出容量まで調べる必要があります。
動的手数料LPでは、手数料が上昇した後に価格がどう動くのかを調べます。特に、手数料収入が大きい状態と、不利な価格で資産を交換させられる状態を、事前に区別できるかが重要になります。
ここで有望な条件が見つかれば、次に短期間の観測を行い、再現性や実行費用を検証していく予定です。
逆に、継続的な利益の根拠が得られなければ、無理に研究を延長する必要はありません。
今日の段階では、まだSolanaで取引可能なエッジを確立したわけではありません。
ただ、市場地図の作成から始めて、実際の取引経路、ウォレットの収支、LPの手数料と在庫変化まで、最初の理解を具体的なデータへ接続することはできました。
Solanaの高速性は確かに特徴的です。しかし、botterとして重要なのはチェーンが速いこと自体ではなく、その市場でどのような利益が生まれ、どのような参加者が取得しているのかという点です。
そのうえで、自分がその利益を取得できるのか。
まだ入口の段階ですが、まずはこの問いを軸にSolanaの研究を進めていきます。
それでは、また。