こんにちは、よだかです。
ここ最近は、DeFiのマーケットメイク(MM)、アービトラージ、清算、不均衡是正など、複数の仕組みを調べています。
最初はプロトコルごとに戦略仮説を立て、それぞれの市場で利益を取得できるか検証していました。
しかし、実際の取引履歴や資金移動を追跡するうちに、個々の戦略を独立したものとして捉えるだけでは、説明しきれない部分が増えてきました。
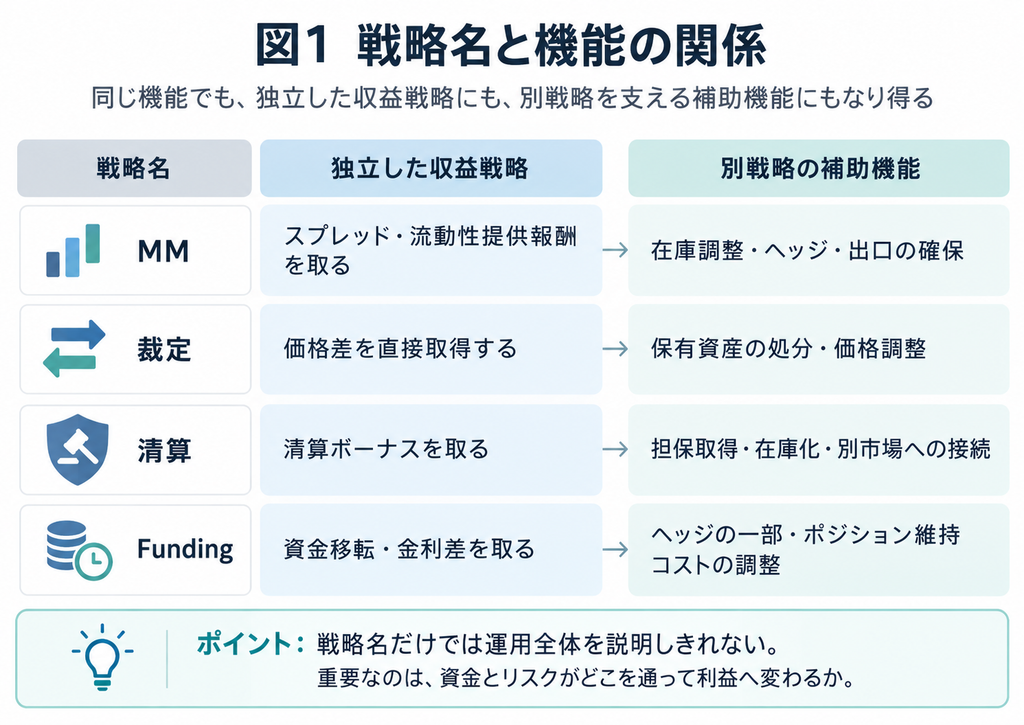
例えば、MMはそれ自体が収益源になる一方で、別の戦略の在庫管理やポジション調整に利用することもできます。アービトラージも、価格差を直接取得する戦略であると同時に、保有資産を別市場で処分する手段になり得ます。
最近は、こうした仕組みを組み合わせた運用について考える機会が増えています。
前回の開発記録#596「戦略仮説は入口――DeFiエッジ探索の考え方」では、最初に立てた戦略仮説は完成した設計図ではなく、市場の仕組みを理解するための入口なのではないか、という話を書きました。
今回はその続きとして、実際の研究で確認した事実を振り返りながら、DeFi botにおける戦略統合について、現在考えていることを整理します。
なお、複数の仕組みを組み合わせれば利益が出ると確認できたわけではありません。むしろ、単独のシンプルな戦略で利益を取得できるなら、それに越したことはないとも考えています。
1.戦略の名前は運用全体を説明しない
これまで私は、調べている内容に応じて「MM(マーケットメイク)」「清算」「アービトラージ」などと名前を付けてきました。
研究対象を整理するうえでは便利な分類です。
ただし、最近はこれらの名前が、必ずしも実際の運用全体を表しているわけではないと感じています。
例えば、MMは一般的には売買の流動性を提供し、スプレッドなどを取得する戦略として説明できます。
しかし、実際の運用では別の役割も考えられます。
- 売買差益や流動性提供報酬を取得する
- 保有している資産を段階的に売却する
- 別市場でのヘッジと組み合わせて在庫を調整する
- 利回り資産やデリバティブのポジションを有利な価格で構築する
- 他の取引によって発生したリスクを小さくする
同じような注文を出していても、その注文が何のために行われているのかによって、運用全体での意味は変わります。
これはCEXの高度な取引botにも存在する考え方です。MMとヘッジを組み合わせたり、裁定と在庫管理を一体として運用したりすることは、DeFiだけの特徴ではありません。
ただ、DeFiではプロトコルごとに資産の性質や価格決定方法、清算条件、償還方法が異なります。
しかも、それらを複数のプロトコルにまたがって組み合わせられます。
そのため、個別の取引機能だけでなく、資金がどこから来て、どのように移動し、最終的に何が残るのかを考える必要性が、より強く表れるように感じています。
2.PendleのMM研究では複数の収益要素が見えてきた
最近、こうした認識の変化につながった研究の一つがPendleです。
Pendleは、利回りを生む資産を元本部分のPTと将来利回り部分のYTに分離して取引できるプロトコルです。
当初は、PTやYTの指値注文を利用し、AMMより有利な価格で売買することで利益を取得できないか調べていました。
しかし、単純な指値注文と即時処分を組み合わせたモデルでは、費用を差し引いた採算が厳しいことが分かりました。
そこで、実際に注文を出している参加者の取引履歴を調べました。
すると、売買差だけでなく、保有資産から発生する利回りや、流動性提供に対する報酬など、複数の経済的要素を考慮する必要があることが分かってきました。
実際に流動性提供報酬を受け取っている取引も確認しています。
このあたりの調査については、開発記録#595「Pendleのマーケットメイクを追う――元本と利回りを分けた市場の在庫管理と報酬」にまとめています。
ただし、これは対象参加者が総合的に利益を上げていたと確定したものではありません。
取引による売買差、利回り、報酬、在庫の評価損益、別市場でのヘッジ費用などを、すべて正確に分離・統合できたわけではないからです。
それでも、当初想定していた「指値注文を出して、約定したら売る」という単純なモデルだけでは、実際の運用の経済性を十分に説明できないことは分かりました。
さらに、Pendleの研究を進める中では、PTを担保として利用する貸出市場の清算も候補に上がりました。
こちらは、Pendle自体が清算報酬を提供しているわけではありません。
Morphoなどの貸出市場で清算が発生し、清算者が取得したPTをPendleなどの経路で売却・償還する構造です。
つまり、Pendleの知識が、別の清算戦略を成立させるための一部分にもなります。
現在は、このPT担保清算について、既存の清算研究に統合して検証を進めています。
3.Balancerの調査ではプロトコルを横断する裁定が確認できた
もう一つ、今週調べていたのがBalancerを起点とする裁定研究です。
当初は、Balancerの流動性プールに生じる価格差や、プロトコルの運用変更に伴う利益機会を探していました。
しかし、実際の取引履歴を追跡していくと、Balancer以外の市場を組み合わせた裁定へ調査対象が広がっていきました。
最終的には、特定の送信者による約1か月間の701件のトランザクションを確認しています。
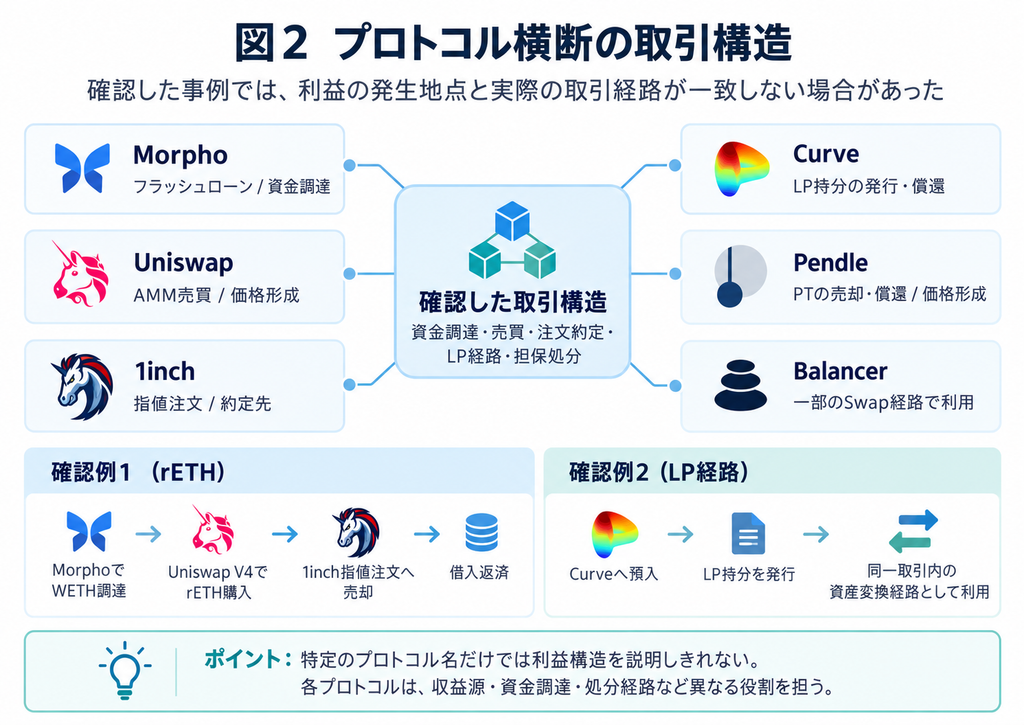
その中では、Morphoのフラッシュローン、Uniswap、1inchの指値注文、CurveのLP持分などを組み合わせた取引が見つかりました。
例えば、実際に確認したrETHの取引では、次の経路が使われていました。
MorphoでWETHを調達 → Uniswap V4でrETHを購入 → 1inchの指値注文へ売却 → 借入を返済
この取引では、Balancerは利用されていません。
また、別の取引ではCurveへの預入によってLP持分を発行し、その持分を同じトランザクション内の交換経路に利用する例も確認しました。
通常のトークン交換だけでなく、預入や償還の仕組みまで、資産を変換するための経路として使われていたわけです。
ただし、ここでも重要な問題が残りました。
これらは実際に成立した取引ですが、私自身が同じ価格差を事前に発見し、競争相手より有利に実行できるとは限りません。
特に、1inchの指値注文へのアクセスや、ブロックへの採用競争には未解明の部分があります。
結局、今回のBalancer起点の研究からは、自分が再現可能で継続的に取得できる利益構造を抽出できませんでした。
そのため、研究の優先度はいったん下げています。
それでも、ここから得た知識には意味があると考えています。
複数のDEXや注文方式、資産変換手段を一つの取引経路に組み込めること。そして、あるプロトコルが利益の発生地点であるとは限らず、単に取引を成立させるための一経路になっている場合があることです。
4.清算と裁定も複数の機能を組み合わせて成立する
このように考えると、比較的シンプルに見える清算やアービトラージも、複数の機能によって成立していることが分かります。
例えば清算botなら、単に清算可能になったポジションへ注文を出すだけでは十分ではありません。
清算対象を検知し、返済する資産を用意し、担保を受け取り、その担保を売却・償還し、最終的な収支を確定する必要があります。
さらにEthereumなどでは、ほかの実行者との競争によって、取引をブロックに採用してもらうための支払いが発生する場合もあります。
今回のPT担保清算研究でも、gasやブロック生成者への直接支払いを考慮した後に価値が残っていた過去の取引例を確認しました。
一方で、非常に大きなブロック生成者向けの支払いが行われていた別の実例も見つかっています。
ただし、処分した資産の受取額に対する支払い割合と、清算によって得られた利益に対する支払い割合は別です。
実際にどれだけの利益が競争によって失われているのかは、さらに検証する必要があります。
こうした問題を考えると、清算の仕組みを理解しているだけでは足りないことが分かります。
特にPTのような特殊な担保では、取得した資産をどの経路で処分できるかによって、清算そのものの経済性が変化します。
アービトラージでも同様です。
あるDEXで安く買い、別のDEXで高く売るという取引自体は単純です。
しかし、実際には売買数量による価格悪化、gas、取引手数料、資金や在庫の配置、異なるチェーン間の決済などを考えなければなりません。
現在はMORPHOやNIGHTを対象に、DEX間の数量別売買見積りを収集する24時間の試験監視も開始しています。
こちらは価格差の性質を調べるための観測であり、現時点では利益が取得できるかどうかは分かっていません。
単純な取引ロジックであっても、その利益を実現するためには、周辺の機能まで含めて評価しなければならない。
最近の研究では、このことを改めて感じています。
5.統合的な理解と複雑な実装は別である
一方で、最近はもう一つ、反対方向のことも考えています。
それは、戦略を統合的に理解する必要があるからといって、必ずしも複雑なbotを作る必要はないということです。
例えば、あるDEXで買って別のDEXで売るだけで、費用を差し引いて利益が残るなら、それで十分です。
清算した担保を同じトランザクション内で処分し、資金を回収できるなら、わざわざ長期間の在庫管理や複雑なヘッジを組み込む必要はありません。
むしろ、シンプルな戦略には明確な利点があります。
利益がどこから発生するのか分かりやすく、費用やリスクを計算しやすく、実装や検証の負担も比較的小さく済みます。
そして、何より失敗した際の原因を追跡しやすいです。
もちろん、シンプルな裁定や清算は仕組みが分かりやすい分、競争が激しくなりやすい可能性もあります。
そのため、単純であることが、そのまま収益性の高さにつながるわけではありません。
ただ、複雑にすれば優位性が生まれるとも限りません。
機能を増やせば、その分だけ監視対象や処理、費用、障害要因も増えていきます。
しかも、実際に利益を生んでいる部分が曖昧なまま機能を追加してしまうと、戦略全体の経済性を判断しにくくなります。
だからこそ、単独戦略で利益を取得できるなら、それに越したことはないと考えています。
複数の仕組みを組み合わせるのは、その組み合わせによって初めて利益を取得できる場合や、利益の安定性・資本効率・リスク管理が改善する場合でよいはずです。
私が目指しているのは、複雑なbotを作ることではありません。
必要な仕組みを理解したうえで、可能な限り単純な方法で利益を取得することです。
6.抽象的な研究分類は具体的な機会から更新する
こうした研究を進める中で、研究テーマの設定方法についても考え直しています。
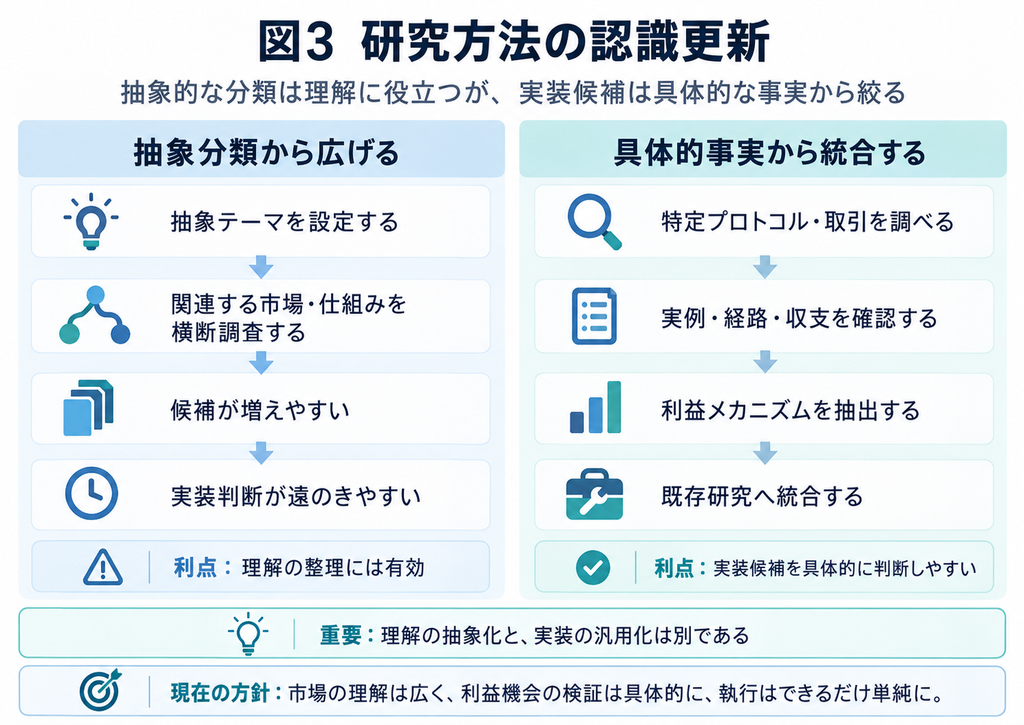
私はこれまで、個別のプロトコルを調べる一方で、「不均衡是正」「状態遷移」「償還」「清算」など、比較的抽象度の高いテーマを設定することもありました。
異なるプロトコルに共通する仕組みを理解したり、別の市場へ研究成果を応用したりするうえでは、有用な方法です。
例えば、不均衡是正という考え方は、GMXやgTradeなど、異なる取引プロトコルを比較する際の共通した視点になります。
ただ、以前の開発記録#594「DeFiの不均衡是正を掘る――市場ごとに異なるエッジの形」でも触れたように、同じ不均衡是正という仕組みであっても、プロトコルごとに利益の発生条件や取得方法は異なります。
そのため、共通する概念を見つけたからといって、同じ戦略を利用できるわけではありません。
また、抽象的なテーマから研究を始めると、対象となる市場や仕組みが次々に増えてしまう問題もあります。
研究対象を広げること自体は悪くありません。
しかし、実際に利益を取得できる具体的な経路が見つからないまま調査を広げ続けると、膨大な作業をしても実装判断にたどり着けない場合があります。
最近は、この点に少し注意するようになりました。
例えばPendleの研究でPT担保清算が見つかった場合は、既存の清算研究へ統合する。
不均衡是正に関連する具体的な取引機会が見つかった場合は、その知識を不均衡是正研究へ統合する。
一方で、何も具体的な機会が見つかっていない段階から、抽象的な分類だけを手掛かりに、無理に研究対象を増やさないようにする。
現在は、このような研究の進め方がよいのではないかと考えています。
7.利益の発生地点よりも取得経路の全体を見る
今回の研究を通じて、もう一つ認識が変わりつつあります。
以前から、価格差や清算ボーナスなどの利益機会を見つけることと、実際に利益を取得できることは別だと考えてきました。
この考え方自体は変わりません。
ただ、最近は「取れるかどうか」を調べる際に、考えるべき範囲が以前より広くなってきました。
例えば、ある清算で利益が発生していても、その利益を取得するためには、担保を有利に処分する方法が必要かもしれません。
あるMMで売買差益が確認できても、その参加者は売買以外の報酬や利回り、別市場でのヘッジを利用しているかもしれません。
ある裁定で利益が確定していても、実際の優位性は特殊な取引経路ではなく、注文へのアクセスやブロック採用の仕組みにあるかもしれません。
こう考えると、戦略の名前になっている部分が、必ずしも競争優位性の中心とは限りません。
むしろ、その周辺にある資金調達、在庫管理、処分方法、観測能力、執行条件などが重要になる場合があります。
もちろん、これらをすべて一つのbotへ詰め込む必要はありません。
必要なのは、利益とリスクがどこを通って移動しているのかを把握し、その中で自分が優位性を持てる部分を見つけることだと思います。
そして、具体的な利益機会が見つかったら、その取得に必要な最小限の機能を組み合わせて検証する。
そのような考え方が、最近の研究では少しずつ強くなっています。
おわりに.戦略統合を理解の手段として扱う
今回の話は、何か新しい収益戦略を完成させたという報告ではありません。
PendleのMM研究も、Balancerから派生した複合裁定研究も、現時点で自分が継続的に取得できる利益構造を確立できたわけではありません。
PT担保清算やDEX間の価格差についても、引き続き検証している段階です。
ただ、複数の市場を調べる中で、これまで別々に考えていた戦略や機能のつながりが、以前より具体的に見えるようになってきました。
MM、清算、裁定、Funding、償還などは、それぞれ独立した収益戦略になり得ます。
同時に、別の戦略を成立させるための機能にもなり得ます。
そのため、プロトコル名や戦略名だけで研究の対象を固定してしまうと、実際の利益取得経路を見落とす可能性があります。
一方で、統合的な理解を進めるあまり、必要以上に複雑な戦略を考案したり、汎用的なbotの実装へ進んでしまったりすることにも注意が必要です。
市場の理解は広く、利益機会の検証は具体的に、実際の執行はできるだけ単純に。
最近は、このような整理が自分の中でしっくりくるようになってきました。
もちろん、これが最適な研究方法なのかはまだ分かりません。
DeFiではプロトコルごとに市場構造が異なり、必要な執行方法も大きく変わります。
単独戦略で利益を取得できる市場もあれば、複数の仕組みを組み合わせなければ採算が成立しない市場もあるはずです。
今は、どちらかを最初から正解と決めるのではなく、実際の取引と経済性を調べながら判断していきたいと考えています。
戦略の統合は、それ自体が目的ではありません。
市場の仕組みをより正確に理解し、自分が利益を取得できる方法を考えるための、一つの視点なのだと思います。
それは、また。