こんにちは、よだかです。
bitFlyerのBTC現物とCrypto CFDを対象に、引き続きbotの研究・開発を進めています。
ここしばらくは、公開約定や板情報を用いたデータ分析、売買条件の検証、PAPER取引の実装などを進めてきました。
その過程で、少し興味深い問題が見えてきました。
価格方向による利益が発生していても、実際の売買気配を使うと、その利益がほとんど残らないケースがあるということです。
また、損失を減らそうとして追加した条件が、かえって大きな利益を取り逃す原因になったことも確認できました。
そこで今回は、従来の売買戦略をそのまま改良し続けるのではなく、入口の予測力と出口の設計を一度切り分ける方針に変更しました。
本記事では、その判断に至った経緯と、現在進めている検証について記録します。
なお、紹介する損益は、特に断りのない限り保存した市場データを使った仮想取引の結果です。実際の注文や実現損益ではありません。
1. 価格方向が合っていても利益は残らない
これまでの研究では、BTC現物とCrypto CFDの価格関係を観測し、CFDの売買条件を検討してきました。
当初は、両市場の価格差を利用した取引も検討していました。しかし、現物側の手数料などを含めると、保存板で検証した範囲では、新規の現物買いとCFD売りを組み合わせた取引に十分な利益が残りませんでした。
そこで、現物市場を参照しながら、CFD単独の売買機会を探索する方向へ研究を進めています。
従来のPAPER戦略では、両市場の価格関係を表す指標の変化を使って、CFDのエントリーと決済を判定していました。
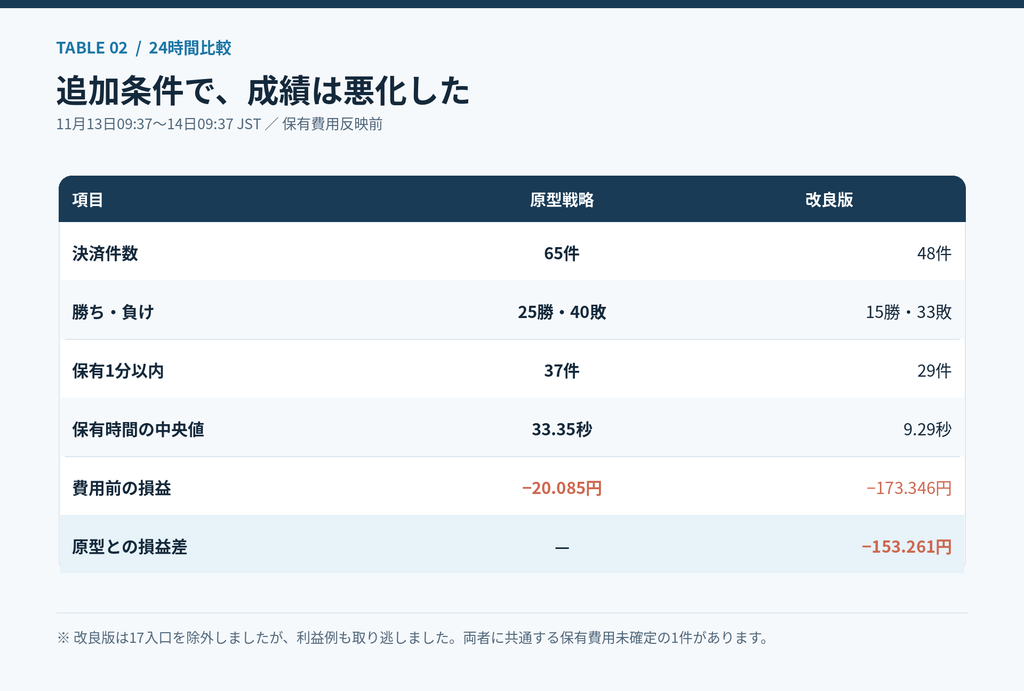
この戦略について、11月13日から14日にかけて24時間の比較運転を行いました。
結果は、原型戦略が65決済で約20円のマイナス。追加条件を設けた改良版は48決済で約173円のマイナスでした。
いずれも検証用の固定小口数量による、保有費用反映前の損益です。
金額そのものよりも、今回はなぜ利益が残らなかったのかに注目しています。
対象期間のBTC-CFDの価格は、保存した仲値で約3.83%下落していました。
つまり、CFDを売ること自体に不利な上昇相場だったわけではありません。
それでも、戦略の損益はマイナスでした。
この結果を単純に「売りの予測が外れた」と解釈してしまうと、重要な問題を見落とす可能性があります。
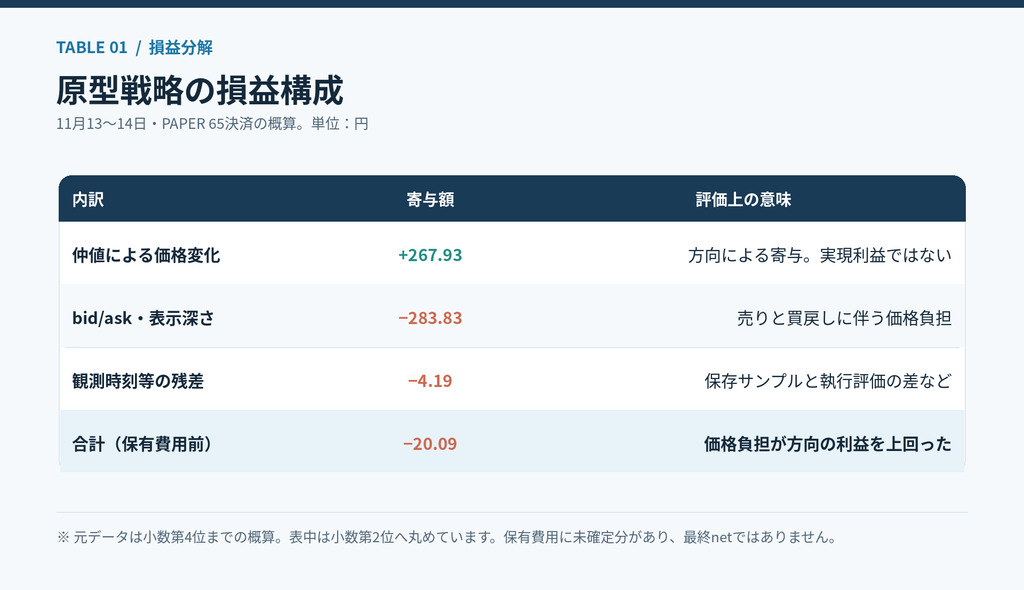
そこで、原型戦略の損益を、価格方向による寄与と売買気配などの負担に分解しました。
旧戦略の損益を分解する
原型戦略の65決済について、近傍の保存板を使って概算した結果が以下です。
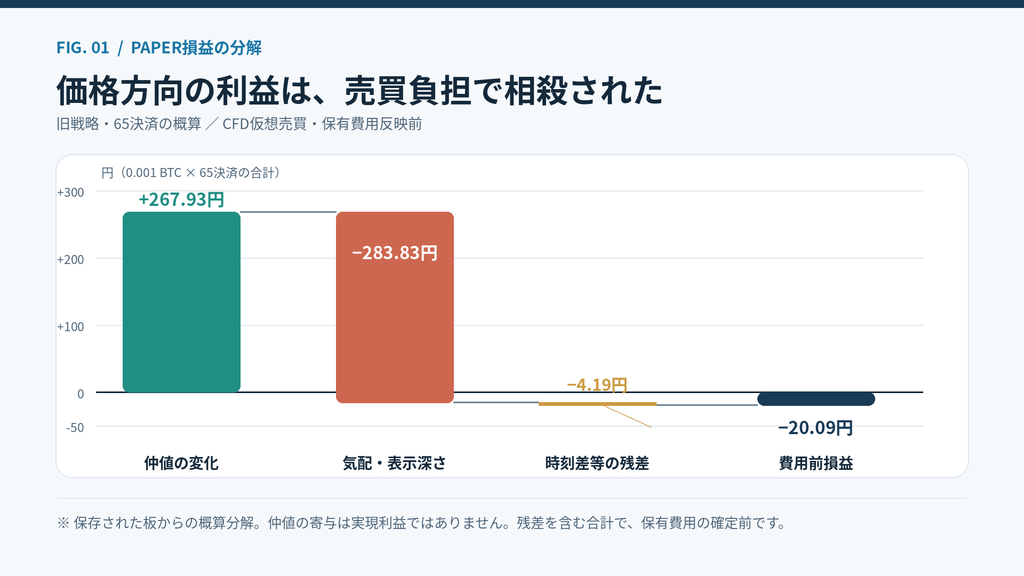
今回の集計では、仲値の変化だけを見ればプラスの寄与がありました。
しかし、実際の売買を想定して売りにはbid、買戻しにはaskを使うと、その負担が利益を上回っていました。
さらに、保存時刻と仮想執行時刻の違いなども残差として含まれています。
これは保存板による概算分解であり、仲値の寄与をそのまま実現できるという意味ではありません。また、保有費用が未確定の取引があるため、最終的な純損益を確定したものでもありません。
それでも、問題の所在を考えるうえでは重要な結果でした。
価格方向をある程度捉えていたとしても、それを利益として回収できるとは限らないことが、具体的な数値として確認できたためです。
2. 短時間の売買が損益を悪化させていた
続いて、個々の取引の保有時間にも注目しました。
原型戦略の65決済のうち、37件が保有時間1分以内の取引でした。
この37件の成績は、8勝29敗。損益合計は約246円のマイナスです。
短い時間でエントリーと決済を繰り返すことにより、価格変化から得られる利益よりも、売買気配の負担が大きくなっていた可能性があります。
さらに、この37件のうち7件では、エントリーのために設定した待機時間中に、すでに出口シグナルが発生していました。
従来の実装では、そうした場合でも予定した入口を実行し、その後に決済処理を進める設計でした。
この7件の損益合計は約53円のマイナスでした。
ただし、仮にエントリーを取り消す仕様へ変更したとしても、同じ金額だけ利益が改善するとは限りません。注文の状態や後続の取引機会も変わるためです。
今回確認できたのは、既存の入口と出口の組合せが、短時間の不利な往復取引を発生させていたということです。
これは入口の予測が悪いことと、必ずしも同義ではありません。
入口自体には一定の価格応答を捉える能力があったとしても、出口の条件によって利益を失っている可能性があります。
逆に、入口自体に予測力がなければ、出口だけを改良しても根本的な問題は解決しません。
この二つを区別する必要があると考えました。
3. 追加した売買条件が利益も取り逃した
従来の戦略では、入口条件の改良も試みています。
具体的には、売りエントリーの前に、直近のCFD価格が下向きであることを追加条件としました。
売りに不利と思われる局面を避けることで、損失を減らせるのではないかと考えたためです。
しかし、結果は原型戦略よりも悪化しました。
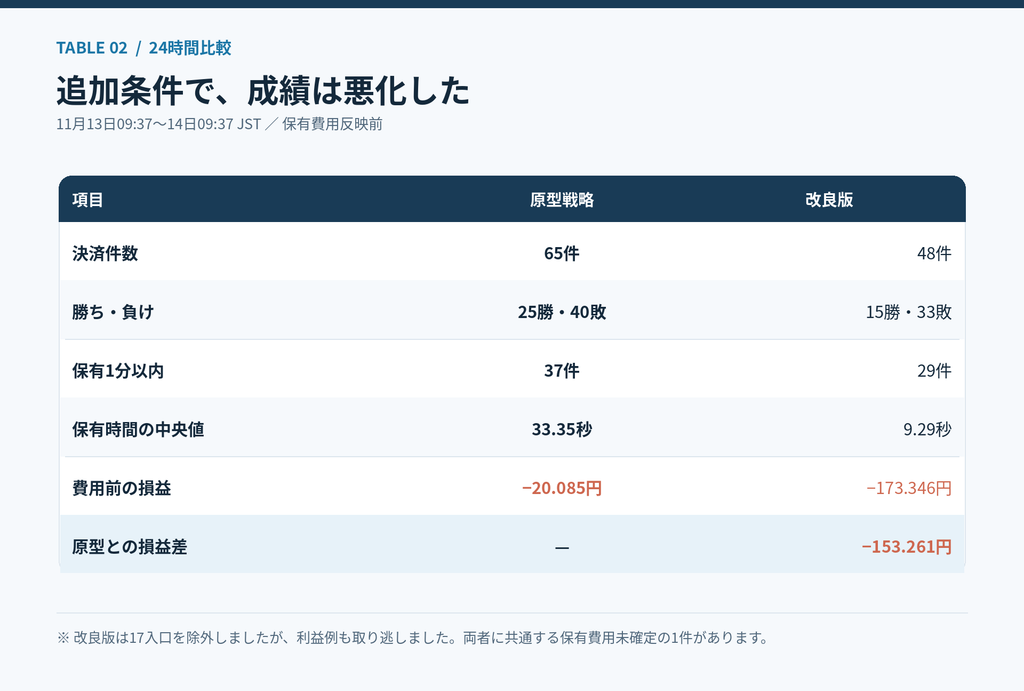
改良版では、原型で発生していた損失の一部を避けることができました。
一方で、追加条件によって除外された17件の中には、大きな利益を生んでいた取引も含まれていました。
除外された取引を確認すると、損失を避けられた効果より、取り逃した利益の方が大きくなっていました。
つまり、損失を減らすための条件が、結果として戦略全体の成績を悪化させていたわけです。
この結果から、直前の価格が下向きであることを要求すれば、その後のCFDショートが有利になる、という仮説は今回の期間では支持されませんでした。
ここで重要なのは、追加条件によって勝率や損失件数が改善しても、それだけで収益性が高まるわけではないという点です。
どの損失を避けられたのかだけでなく、どの利益を取り逃したのかも同時に評価する必要があります。
その後の入口条件の探索でも、この点を意識して、利益例を保持する割合と損失例を除外する割合を分けて確認するようにしました。
4. 入口の予測力と出口の設計を分離する
ここまでの結果を受けて、研究の進め方を変更しました。
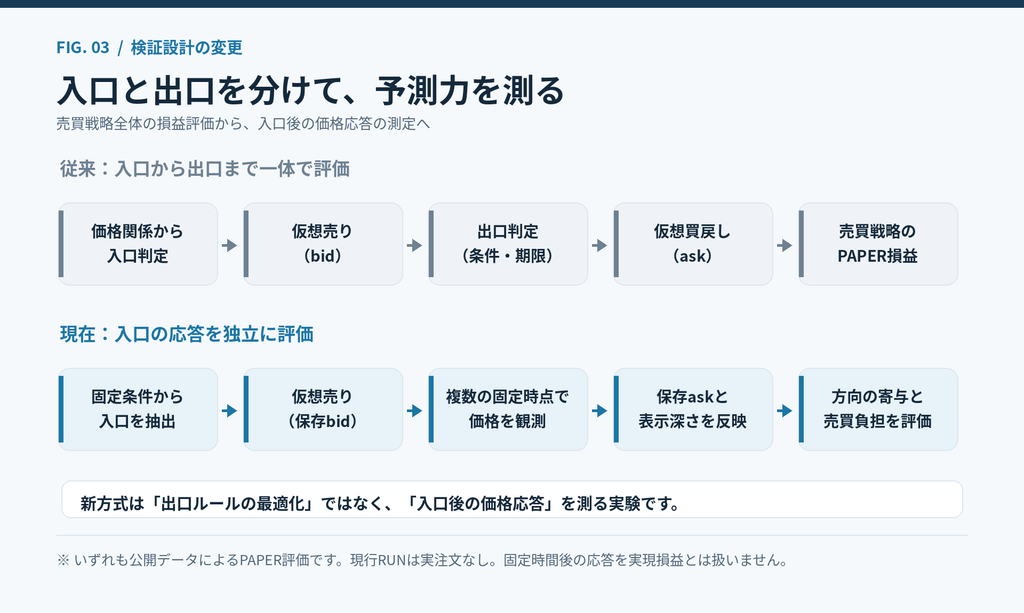
従来は、入口から出口までを一つの売買戦略として実装し、そのPAPER損益を評価していました。
もちろん、最終的に収益性を判断するためには、この方法が必要です。
しかし、入口と出口を同時に変更してしまうと、成績が改善・悪化した理由を特定しにくくなります。
例えば、売買戦略全体が赤字になった場合でも、原因は複数考えられます。
- エントリーした後の価格方向が予測と逆だった
- 価格方向は合っていたが、変動幅が小さかった
- 利益が発生していたのに、出口の判断が早すぎた
- 売買気配や表示深さの負担が利益を上回った
- 過去の探索期間にだけ成立する条件だった
これらを区別せずに条件を変更すると、同じ問題を繰り返す可能性があります。
そこで、まずは入口条件が成立した後に、価格がどのように変化するのかを独立して調べることにしました。
新しい検証では、入口の候補が発生した時点を記録し、そこから一定時間後の市場応答を評価します。
評価には複数の固定時間を用い、売りと買戻しに必要な保存板の価格・数量も反映します。
この段階では、損切りや利確、トレーリングなどを組み合わせた完成戦略の最適化は行いません。
まずは入口単独の方向性と値幅、売買負担の関係を把握することを優先しています。
5. 過去データで見つけた候補を未知期間で検証する
入口単独の検証へ移行した後、保存済みの約定・板データを使って、複数の条件を比較しました。
過去の一定期間について、価格関係、直近の値動き、売買フロー、売買気配の負担などを調べています。
その結果、一部の条件では、エントリー後の短期的な仮想損益にプラスの傾向が見られました。
ただし、ここで注意すべきことがあります。
今回の候補は、同じ過去データを使って多数の条件を比較した結果、抽出されたものです。
そのため、見かけ上の成績が良くなっている可能性があります。
また、近接した時間に複数の入口候補が生じる場合もあります。候補の件数を、そのまま独立した取引機会の件数として扱うことはできません。
今回得られた結果は、あくまで次に検証する候補を選ぶための探索結果です。
過去データでプラスだったことと、未知の相場でも同じ結果が得られることは別問題です。
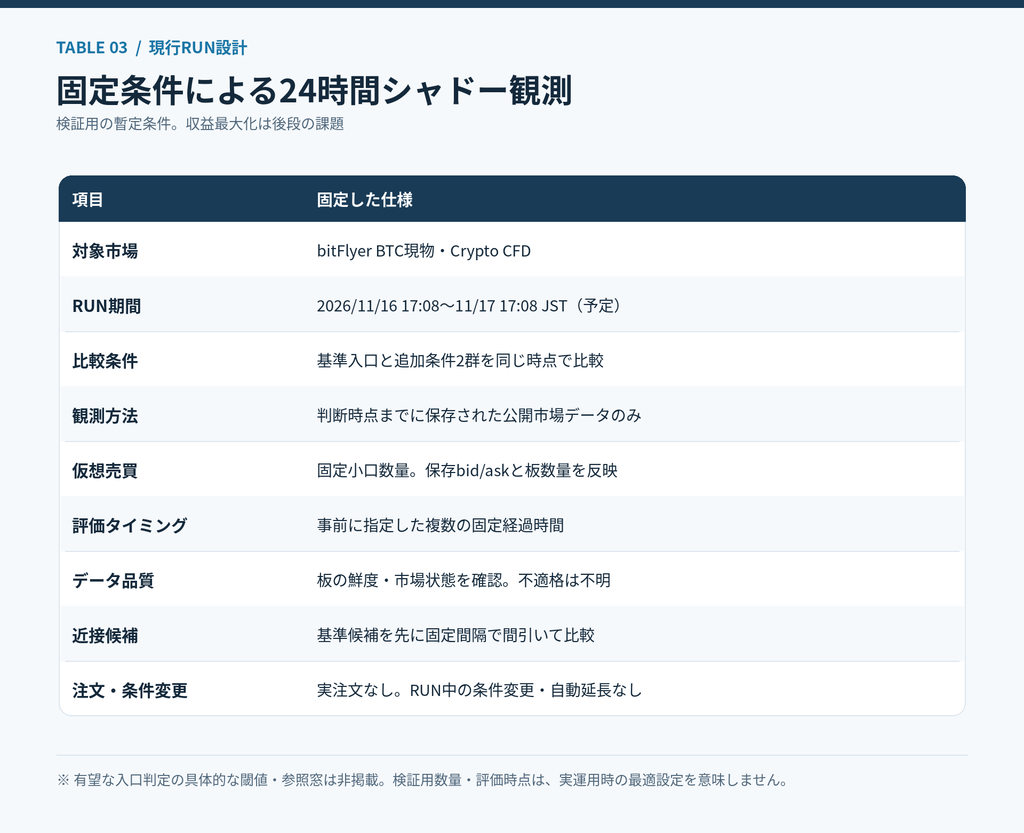
そこで、候補条件を固定したうえで、新しい市場データを使った24時間のシャドー観測を始めました。
24時間の固定条件RUNを開始する
今回のRUNは、11月16日17時過ぎから開始しました。
実際の注文は行わず、公開市場データだけを使って入口候補とその後の価格応答を記録します。
比較対象は、入口候補の基準となる条件群と、そこに追加の選別条件を設けた複数の条件群です。
基準となる候補を残すことで、追加条件の効果を比較できるようにしています。
また、実時間の観測では、判断時点で取得できていた情報だけを使用します。
過去のデータを後から見直して、有利な価格や発火時刻を選び直すことはしません。
板の鮮度や配信状態にも条件を設け、必要な情報が取得できない場合は、観測不能として記録します。
さらに、近接した候補の重複によって結果が偏る可能性を確認するため、事前に定めた間隔で候補を抽出する比較も実施します。
起動前には、実時間の判定処理が過去の探索結果を正しく再現できることや、公開データの取得・保存が正常に動作することも確認しました。
ただし、技術的に正しく動作することは、入口条件に予測力があることの証明ではありません。
今回のRUNは、あくまでその予測力を未知期間で確認するための実験です。
また、現在使用している取引数量や評価時間、各種閾値などは、検証の比較条件を揃えるための暫定設定です。
現段階では、収益の最大化や資本効率の最適化までは狙っていません。
まずは入口条件の再現性と、利益が発生・消失する仕組みを把握します。数量の拡大や決済方法、実際の執行方法については、その後の課題として扱います。
6. 利益を生む条件と利益を回収する条件を区別する
今回の研究を進めていて、改めて重要だと感じたことがあります。
それは、利益が生じる可能性を持つ条件と、その利益を実際に回収できる条件は同じではないということです。
入口の後に価格が予測方向へ動いたとしても、実際に利益を残すには、売買気配や市場の流動性、注文の執行条件などを考慮する必要があります。
さらに、出口の判断も大きな影響を与えます。
短い保有時間では売買負担を回収できず、かといって保有時間を延ばせば、価格の逆行や保有費用など、別の問題が発生します。
今回の探索でも、評価する時間によって損益の符号や分布が変わる事例が見つかっています。
つまり、ある時間で利益が残らなかったからといって、その入口が常に悪いとは限りません。逆に、長い時間を置けば利益が出るからといって、そこまで保持することが最適とも限りません。
こうした問題を整理するためにも、入口の予測力と出口の設計を分離することには意味があります。
ただし、この研究方法自体が利益を生み出すわけではありません。
最終的には、入口と出口を組み合わせた取引を実行し、実際の注文・約定条件と全費用を反映した損益で評価する必要があります。
現在行っているのは、その前段階です。
7. 収益化へ接続するために検証を絞り込む
今回の24時間RUNでは、主に以下を確認する予定です。
- 過去データで観測された入口後のプラス傾向が、未知期間でも再現するか
- 追加条件によって、利益例と損失例の選別が実際に改善するか
- 利益が残らなかった場合、その原因が方向予測にあるのか、売買負担にあるのか
RUNが正常に完走したとしても、24時間だけで十分な候補数が得られるとは限りません。
良い結果が出ても、それだけで優位性が確立したとは判断しません。反対に、候補数が極端に少なければ、証拠不足として扱う必要があります。
一方で、今回の取り組みでは、以前よりも検証する問題を明確に絞り込めていると感じています。
これまでは、データ取得、特徴量の分析、売買条件の探索、出口の改良などを並行して進めていました。
それぞれ必要な作業ではありますが、複数の問題を同時に扱うと、どこを改善すれば実際の収益につながるのかが見えにくくなります。
そこで今回は、一度立ち止まって、入口の予測力を独立して評価することにしました。
もちろん、今後はその結果をもとに、出口の設計や取引数量、執行方法の検討へ進む必要があります。
最終的に目指しているのは、分析で興味深い傾向を見つけることではなく、実際の市場から継続的に利益を回収できるbotを作ることです。
そのためには、研究を続けるだけでなく、どこかで条件を固定し、市場の実際の動きにさらして評価する必要があります。
今回の24時間RUNは、その一つの区切りです。
予測できること、売買できること、そして利益を残せること。
この三つを混同せず、一つずつ検証していきます。
それでは、また。