こんにちは、よだかです。
引き続き、トークン化株式のアービトラージbot開発を進めています。
前回の開発記録#615では、xStocksとOndo Stocksを対象に、原資産の値動きや市場間の価格差、チェーンをまたぐ資産移動経路などを調べました。
今回は、そこから一歩進めて、オンチェーンの市場状態を直接取得する監視システムを構築しています。
当初は一定間隔で多数の市場を巡回する仕組みでしたが、実際に動かしてみると、データ取得や比較処理に無駄な待機が含まれていることが分かりました。
そこで、処理時間の内訳を調べ、取得・計算・保存の仕組みを段階的に修正。最終的には、WebSocketによる更新通知を起点として、必要な市場だけを再取得・評価する方式へ移行しています。
今回は、この設計変更の経緯と、観測Runで確認できた改善、実際に観測された価格差についてまとめます。
1. トークン化株式の価格差をどう観測するか
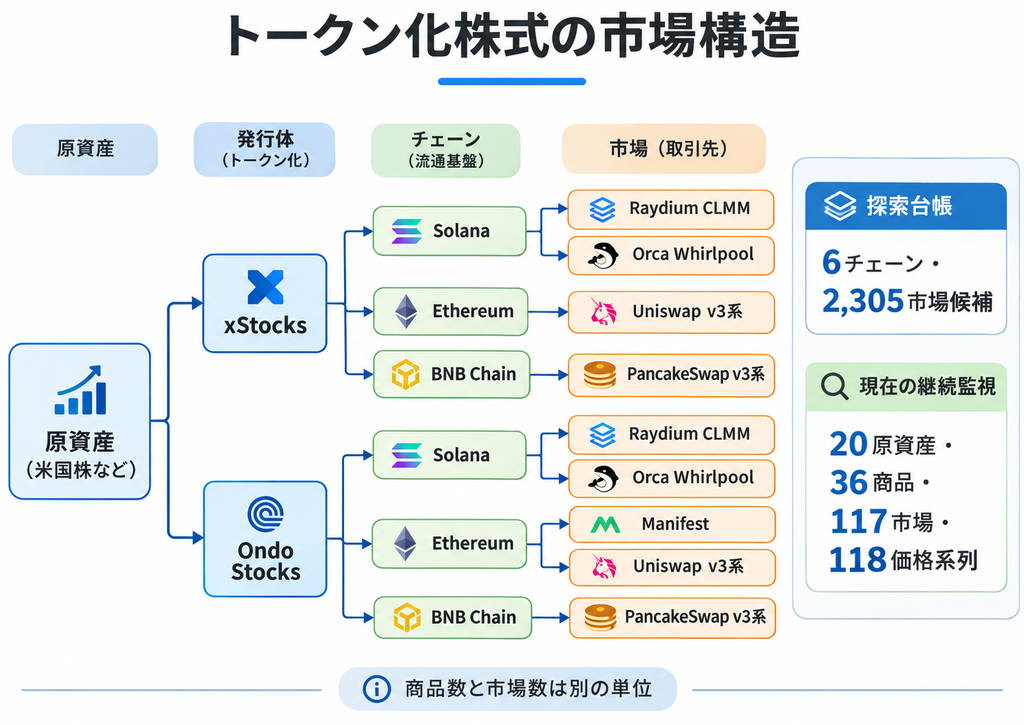
今回の調査対象は、主にxStocksとOndo Stocksが発行するトークン化株式です。
両者は実際の株式などを参照する商品を扱っていますが、発行体やトークンの規格、対応するチェーン、売買できる市場は同一ではありません。
さらに、同じトークンでも複数のDEXやオーダーブックで取引されていることがあります。
つまり、調べたいのは単純な2市場間の価格差だけではありません。
- 同一トークンの異なる市場間の価格差
- 同一商品が異なるチェーンで取引される場合の価格差
- 同じ原資産を参照する異なる発行体の商品間の価格差
- それぞれの価格差がどの程度の時間、どのような条件で観測されるか
これらを調べ、最終的には取引費用を差し引いて利益を取得できる経路を見つけることが目的です。
探索台帳には、6チェーンにまたがる2,305の市場候補が登録されています。
ただし、これは実際に売買できると確認した市場の数ではありません。市場情報の重複や、流動性のない市場、取引条件を確認できない市場なども含まれています。
現在の継続監視では、そこから20原資産・36商品・117市場・118価格系列を対象としています。
従来の1時間足データでも市場間の価格差は観測できました。
しかし、取引量の少ない市場では、直近の約定から数十分が経過していることもあります。
実際、過去の分析では4%を超える参考価格差が、約定時刻を近づけて比較すると0.1%未満まで縮小する例がありました。
こうした問題を避けるには、単に取得間隔を短くするだけでは不十分です。
実際のオンチェーン状態を取得し、比較する価格がいつの、どの状態に基づいているのかを確認する必要があります。
そこで、各市場の状態を直接取得し、価格計算と品質判定を行う監視システムを構築することにしました。
2. 固定巡回方式の限界と処理時間の監査
最初に実装したのは、対象市場を一定間隔で取得して比較する方式です。
30分Runでは、118系列を対象に30巡・3,540観測を実施し、通信エラーや取得欠落なく終了しました。
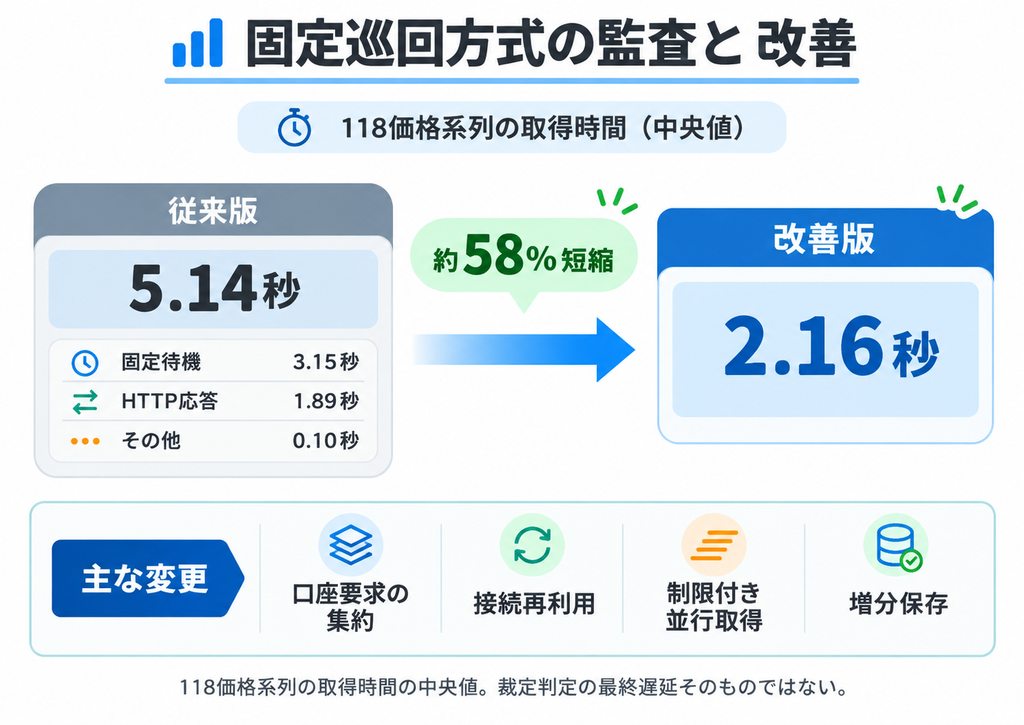
一方、1巡にかかる時間は中央値5.14秒。
アービトラージを目的とするシステムとしては、看過できない長さです。
そこで、処理時間の内訳を監査しました。
調べてみると、主な原因はPythonの計算速度ではなく、取得方法そのものにありました。
特に大きかったのは、Solanaの口座取得で設定していた固定待機です。
複数のRPC要求を逐次実行し、それぞれに350msの待機を入れていたため、待機時間だけで約3.15秒を消費していました。
この待機はRPCから必須と指定されたものではなく、実装側の設定です。
ほかにも、重複する口座照会、HTTP接続の再生成、取得後の集計・保存など、改善できる部分がありました。
そこで、以下の変更を行いました。
| 処理 | 変更内容 |
|---|---|
| Solanaの口座取得 | 重複する口座を除去し、9要求を2要求へ集約 |
| HTTP通信 | 接続の再利用と、制限付きの並行取得 |
| EVMの状態照会 | 同一blockへの重複要求を共有 |
| 比較処理 | 必要な市場が揃った組から判定 |
| データ保存 | 全履歴の再書き込みをやめ、追記・増分集計へ変更 |
その結果、同じ118系列を対象とする取得時間の中央値は、改善版の短時間試験で2.16秒となりました。
従来の5.14秒から大幅な短縮です。
ただし、別の試験時点での比較であり、完全に同条件の性能A/B試験ではありません。
ここまでは、既存の処理方式を効率化した結果です。
しかし、監査を進める中で、もう一つ大きな問題が見えてきました。
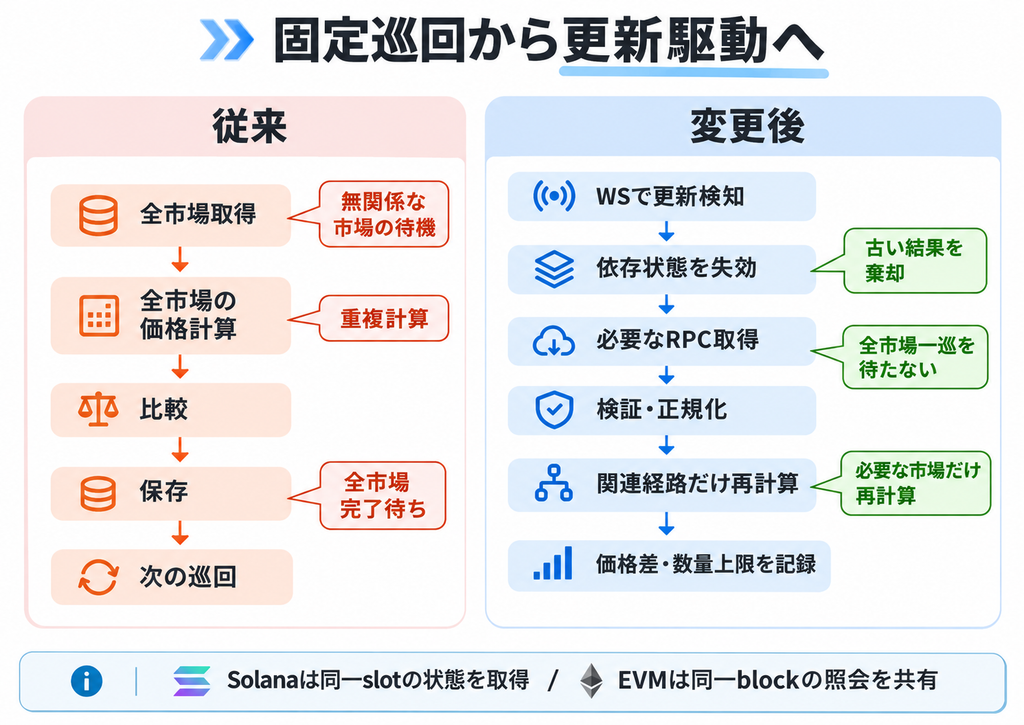
そもそも、全市場を毎回取得し直す必要があるのか。
市場の価格差を比較したいのであれば、必要な市場の状態が揃った時点で計算できます。
無関係な市場の取得が終わるまで待つ必要はありません。
また、前回と状態が変わっていない市場について、毎回同じデコードや価格計算を繰り返すことも合理的ではありません。
この時点で、単に巡回時間をさらに短縮するのではなく、処理を開始する条件そのものを変更する方針に切り替えました。
3. 全市場の巡回を待たない更新駆動方式へ
新しい監視システムでは、WebSocketによる状態変更通知を利用しています。
基本的な考え方は、各市場の変化を検知し、変更に関係する状態だけを取得・計算するというものです。
現在の処理は、おおむね次の順序で進みます。
- WebSocketでアカウントや市場状態の変更を検知する。
- 変更された状態に依存する市場・経路を失効させる。
- 必要な状態をRPCから再取得する。
- データを検証・正規化して価格計算を行う。
- その市場に関係する経路だけ再評価する。
- 価格差の発生・変化・終了と、その根拠を保存する。
この変更にあたって重要だったのは、処理の依存関係です。
例えば、あるDEXのプール状態が変化したとき、そのプールを使う経路だけを再計算すればよい。
逆に、同じアカウント状態を複数の市場で利用する場合は、取得を共有できます。
また、Solanaでは複数アカウントを同一slotのRPC応答として取得し、EVMではblockHashなどを固定して整合した状態を取得する仕組みにしています。
WebSocketの通知だけで価格比較を確定するわけではありません。
通知は再取得の契機とし、実際の価格計算には必要な状態が揃ったデータを使います。
さらに、計算中に依存状態が更新された場合には、古いrevisionに基づく計算結果を棄却します。
こうした処理を入れることで、無関係な市場の取得待ちを減らしながら、古いデータが新しい判定として紛れ込むことを防いでいます。
今回の開発では、AIにコードを実装させるだけでなく、スケジューラやデータ取得、正規化、比較処理の中身を個別に確認しながら進めました。
特に、取得時間の内訳や、どの処理がどの処理の完了を待っているのかを明らかにしたことが、設計変更につながっています。
実装案をそのまま採用するのではなく、保存データによる再計算や短時間の実通信試験を繰り返しながら修正する進め方です。
今回は、この方法が比較的うまく機能したと感じています。
4. 異なる市場のデータをどこで揃えるか
もう一つ、今回の開発で重要だったのがデータの正規化です。
同じトークン化株式を扱っていても、DEXによって市場の構造は大きく異なります。
例えば、OrcaやRaydiumではAMMの流動性状態を利用して価格を計算します。
一方、Manifestではオーダーブックに登録された注文の価格や数量、利用可能な資金を考慮する必要があります。
同じ「価格」という情報を取得する場合でも、その計算方法は共通ではありません。
さらに、今回は異なる発行体の商品も扱っています。
同じ原資産を参照していても、トークンの数量、株式相当数量、配当の反映方法などが異なる場合があります。
したがって、単にティッカーや商品名が一致するという理由で価格を比較することはできません。
今回の実装では、市場ごとの取得・デコード処理と、その後の共通比較処理を分けています。
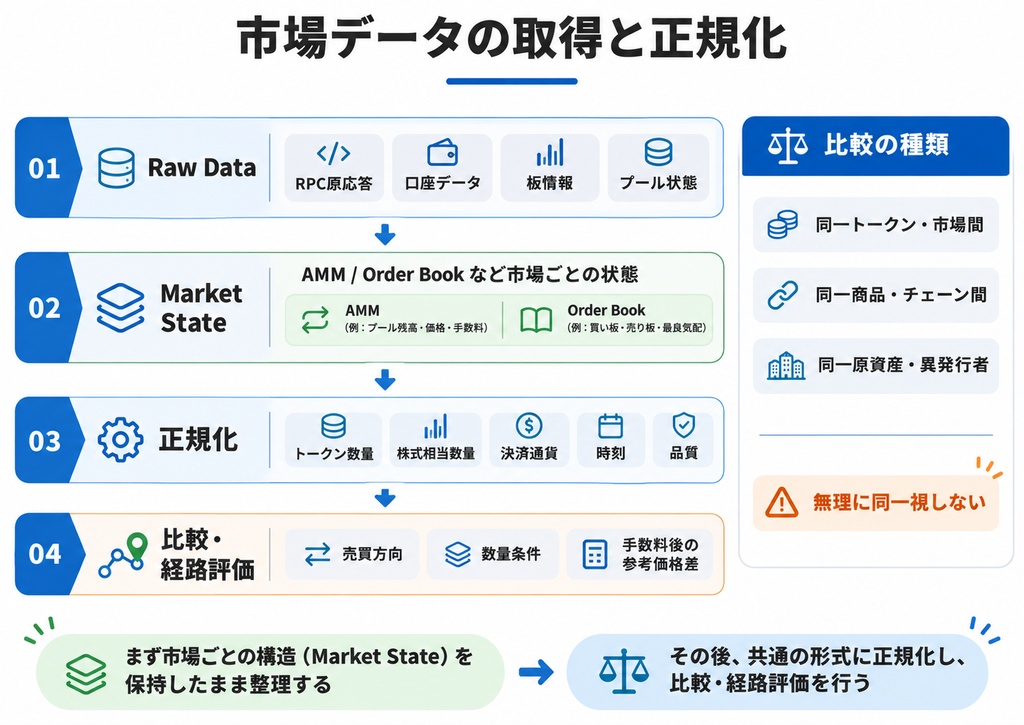
ただし、すべての商品について数量換算や経済的な対応関係が確定したわけではありません。
現状では、比較条件を満たしているものと、追加の仮定や検証が必要なものを区別して扱っています。
また、価格が存在しない場合も、取得失敗、流動性不足、片側の注文しか存在しない状態などを区別するようにしています。
特にオーダーブックでは、買い方向と売り方向のどちらに注文が存在するかが重要です。
両側に注文がなければ比較できない、と一律に処理してしまうと、一方向だけ取引可能な市場まで除外してしまいます。
実際、方向別に判定することで、それまで比較対象外だった市場の一部を再計算できるようになりました。
単純にデータを共通形式へ変換するのではなく、市場固有の意味を保持したまま比較へ進めることが必要だと分かりました。
5. 6時間Runで確認した改善と、残された監視品質の問題
変更したシステムを使い、11月21日に6時間の観測Runを実施しました。
Runは正常終了し、取得した原応答から価格・数量入力を再計算する検証も実施しています。
今回の改善で特に確認できたのは、取得失敗や棄却が発生した後の復旧処理です。
以前の実装では、状態が棄却されてから次の通常更新まで約107秒待つ問題がありました。
この制御を変更した結果、6時間Runでは棄却された358件すべてが後に再採用され、次の採用までの時間は中央値0.502秒でした。
もちろん、最大では約26.6秒かかった例もあり、すべてが瞬時に復旧したわけではありません。
それでも、固定的な再取得待ちを解消できたことは、今回の実装変更による具体的な改善です。
一方で、監視品質については新しい問題も見えてきました。
| 6時間Runの指標 | 結果 |
|---|---|
| 観測時間 | 6時間 |
| Solana数量入力の観測 | 39,761件 |
| 採用された数量入力 | 39,403件 |
| 標本採用率 | 99.10% |
| 棄却後の再採用待ち中央値 | 0.502秒 |
| 同時に有効な数量入力の時間加重割合 | 約68.2% |
注目したのは、99.10%と68.2%という2つの数字です。
前者は取得・検証した標本のうち、正常に採用された割合。
後者は、監視時間中に有効な数量入力がどれだけ揃っていたかという別の指標です。
取得できたデータの品質が高いことと、継続的に市場を比較できることは同じではありません。
WebSocketの購読が一時的に途切れる場合もあれば、状態更新後の再取得待ちによって、それまでの比較結果が失効する場合もあります。
また、保持している状態が鮮度条件を満たさなくなれば、新しい比較へ利用することはできません。
今回の観測では、プロトコルによっても入力の有効時間に違いがありました。
特にオーダーブック系の市場では、AMM系より有効な入力を維持できる時間が短く、改善の余地が残っています。
この問題は、HTTPリクエストの成功率だけを見ていても把握できません。
現在は、取得・失効・再取得・復旧を別々に記録し、どの段階で比較不能になっているのかを調べています。
また、価格差の終了判定についても、閾値を下回る状態を再観測した場合と、通信切断やデータ失効によって確認できなくなった場合を区別しています。
価格差が見えなくなったことと、実際に価格差が解消されたことは別だからです。
6. 観測された価格差と、数量計算で分かったこと
監視システムの改善と並行して、実際の価格差についても分析を進めました。
今回の6時間Runでは、同一トークンの異なる市場間で、基本的なプール手数料を控除した後も数%規模の参考価格差が繰り返し観測されました。
一部では、数時間にわたる区間の中で、価格差の存在を複数回確認しています。
ただし、観測と観測の間に空白があるため、その区間を通じて同じ数量の裁定取引が可能だったことを確認したわけではありません。
また、大きな価格差が算出された経路について、数量条件を加えると評価が大きく変わる例もありました。
あるオーダーブックを利用した経路では、限界価格に基づく比較では大きな差が存在していました。
しかし、一定数量の注文を実際の板に沿って消費する計算に変更すると、楽観的な条件でも収支がマイナスとなりました。
また、複数のAMMを通過する経路では、非常に大きな参考利益率が算出されたものの、出力側プールの流動性が薄く、計算上の受取数量がvault残高の大部分を占める例がありました。
このような計算結果を、実際に回収できる利益として扱うことはできません。
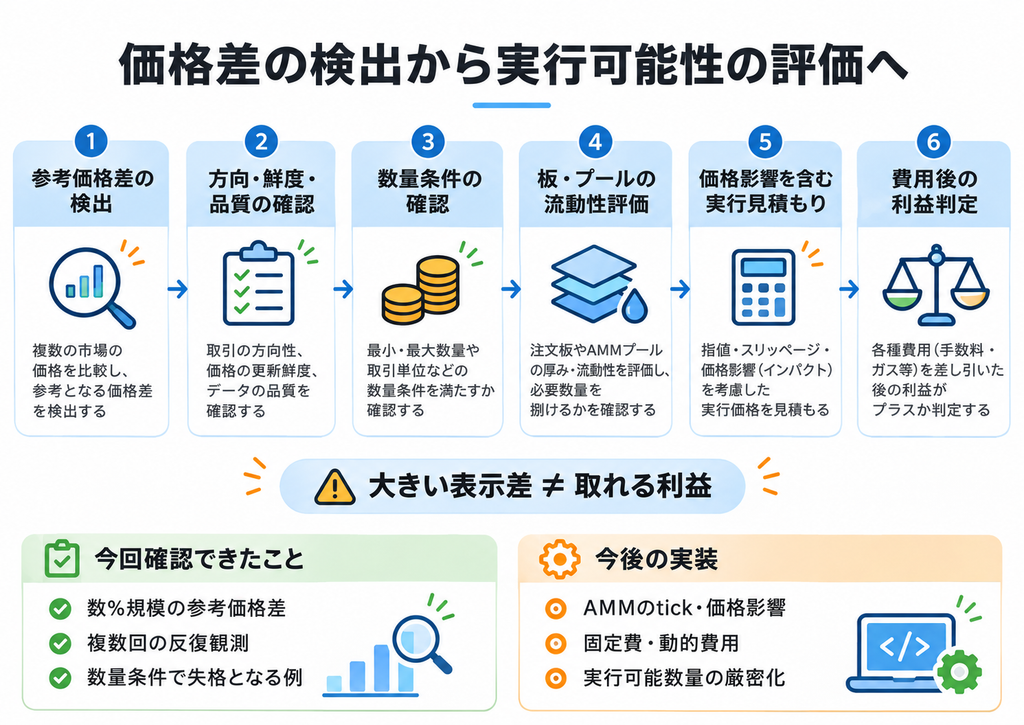
現在の数量計算では、Manifestの注文数量や資金制約を考慮しています。
一方、AMMについてはtickをまたぐ価格影響を含む詳細な実行見積もりが未完成です。
そのため、現在の数量評価には楽観的な上限試算が含まれています。
価格差を検出できるようになったことで、今度はその価格差がどの数量まで成立するのか、より厳密な計算が必要になってきました。
ここは次の実装対象です。
なお、クロスチェーンや異なる発行体の商品間でも条件付きの比較を行っていますが、商品単位の対応、移転経路、決済通貨の換算など、未確認の条件があります。
今回の観測だけで裁定取引の成立を認定することはできません。
7. 経路の拡張と今後の開発
現在は、取得した市場データから、同一チェーン内で元の決済資産へ戻る閉じた売買経路も列挙しています。
登録済みの経路は、2市場49本、3市場5本、4市場323本の合計377本です。
ただし、これは経路としての接続関係を確認した数であり、すべてが常時比較可能であったり、利益を取得できたりするという意味ではありません。
また、異なる発行体やチェーン間の85組の条件付き比較は、閉じた売買経路とは別に管理しています。
現時点の377閉路は、すべてSolana内の経路です。
クロスチェーンでの資産移動や、異なる発行体の商品を交換する経路を、未確認のまま追加しているわけではありません。
今後は、現在の更新駆動方式を維持しながら、数量別の価格計算と監視品質の改善を進めます。
特に、AMMの価格影響を含む見積もり、依存状態の鮮度管理、購読障害からの復旧、決済通貨の換算、クロスチェーンの実行条件などを確認する必要があります。
また、今回の監視は観測専用です。実際の注文・署名・送金は行っていません。
以前の開発記録#611では、DeFiアービトラージの競合や執行費用について調べました。
アービトラージでは、価格差を見つけることに加え、競合より早く正確に判断し、実際に取引を成立させる必要があります。
今回のシステム開発も、そのための準備です。
最初は、取得したデータを一定間隔で比較できれば十分だと考えていました。
しかし、実際に動かすと、通信の待機、重複計算、状態の鮮度、比較条件の不一致など、複数の問題が見えてきました。
そこで、処理の内訳を確認し、必要な取得と計算を切り分け、更新が発生した市場から判定を進める仕組みに変更しました。
その結果、固定巡回の待機を減らし、状態棄却後の復旧処理も改善できました。
一方で、比較可能な時間の確保や数量別の実行見積もりには、まだ課題が残っています。
今後も短時間の実通信試験と長時間Runを組み合わせながら、取得・計算・判定のそれぞれについて、実測結果から改善を進めます。
目的は、トークン化株式の市場間で、実際に取得できる価格差を見つけることです。
そのために必要な観測能力を、引き続き作り込んでいきます。
それでは、また。