こんにちは、よだかです。
今日は、HyperliquidのBTC無期限先物(perp)市場を対象に、短期的な価格形成について調べていました。
今回の中心は、注文板の最良気配と数量から算出する「microprice」です。
micropriceは、市場のマイクロストラクチャーを扱ううえではよく知られた指標です。特に短い時間幅では、注文板の数量偏りが次の価格変化の方向を予測する情報を持つことが、以前から研究されています。
私自身も、過去にCEXのperp botを開発・運用する過程で、この種の指標を利用してきました。
今回は、その経験を踏まえ、Hyperliquidで実際に収集した板・約定データを使い、シンプルなmicropriceから検証を始めています。
結果として、短時間の価格方向に対して一定の予測情報があることを確認できました。一方、追加の価格履歴や約定フローを組み合わせると、方向とは別の情報も捉えられる可能性が見えてきました。
ただし、現時点で収益性のある売買戦略が完成したわけではありません。
今日は、実際に何を検証し、何が観測できたのか。そして、ここからどのような研究を進められそうなのかを整理します。
1.これまでの経験を踏まえ、micropriceから調べ始める
現在は、Hyperliquidの注文板、約定、建玉残高(OI)、Fundingなどを継続的に収集しています。
これまでにも、価格履歴や売買フロー、市場状態を使い、さまざまな時間幅で価格変化を分析してきました。
売買条件や保有時間を設定したバックテストも実施しています。ただし、それらの結果を理由に、今回micropriceへ切り替えたというわけではありません。
今回microを選んだ理由は、もっと実務的なものです。
過去のbot開発・運用で扱った経験があり、どのような情報を観測し、何を比較すればよいか、研究の手順を具体的に組み立てやすかったからです。
また、最初から複雑なモデルを構築するのではなく、理解しやすい構造から検証を始めることで、後から追加する情報の意味も把握しやすくなります。
microは、まさにその出発点として使いやすい指標でした。
以前の開発記録#593「予測できても取れない?――DeFi perpで考える、個人botterの戦場選び」でも触れましたが、CEXとDEXのperpでは、市場構造や執行環境が異なります。
それでも、注文板を利用した価格形成という観点では、共通して調べられる部分があります。
今回は、そうした共通部分を実際のデータから確認することにしました。
2.micropriceの仕組みと、今回使用したデータ
まず、今回扱うmicropriceについて簡単に整理します。
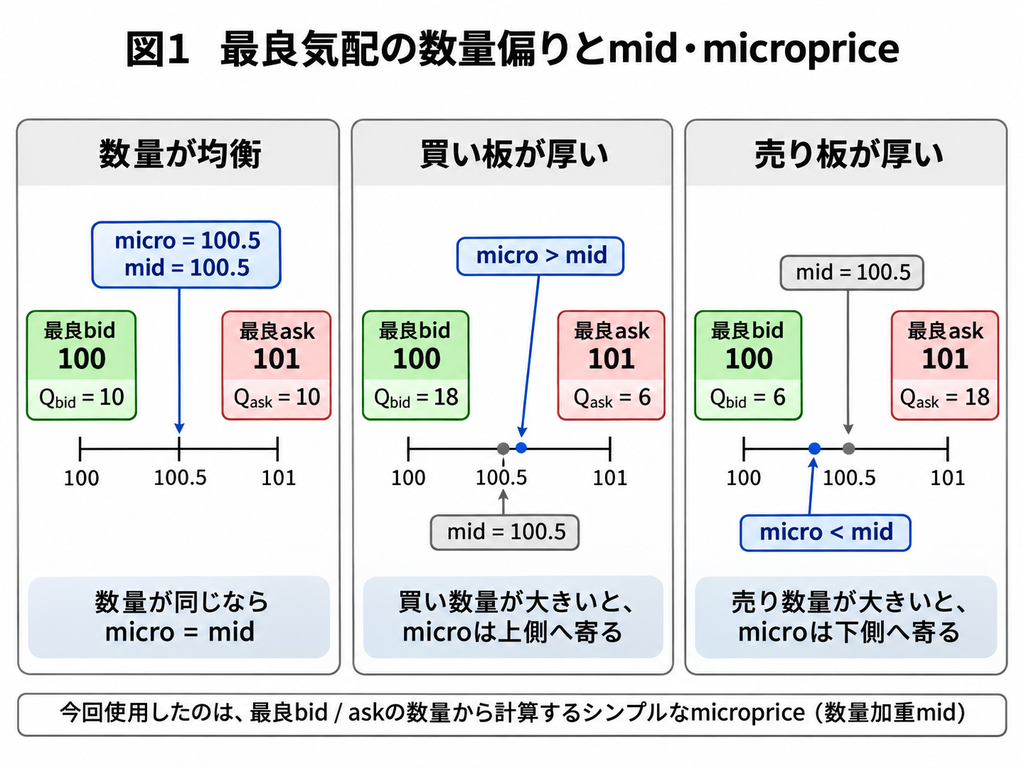
通常、最良買値(bid)と最良売値(ask)の中間価格は、midと呼ばれます。
mid = (bid + ask) / 2
一方、今回使用する簡易micropriceでは、最良気配に存在する注文数量も考慮します。
micro = (ask × Qbid + bid × Qask) / (Qbid + Qask)
ここで、Qbidは最良買値の注文数量、Qaskは最良売値の注文数量です。
例えば、最良買値側に多くの注文が存在している場合、microはmidよりも高い値になります。
反対に、最良売値側の数量が大きい場合、microはmidよりも低くなります。
つまり、midが現在の売買気配の中間を表すのに対し、簡易microは最良気配の数量偏りを反映した価格になります。
ただし、これは新しい指標ではありません。
GouldとBonartによるQueue Imbalance as a One-Tick-Ahead Price Predictor in a Limit Order Bookでは、注文板の数量偏りと次の価格変化の方向の関係が分析されています。
また、StoikovによるThe Micro-Price: A High Frequency Estimator of Future Pricesでは、板の状態遷移を利用して将来価格を推定する方法が研究されています。
今回私が使ったのは、そうした状態遷移を学習する高度なmicro-priceモデルではなく、最良気配の数量から直接計算できるシンプルな数量加重midです。
Hyperliquidの実データを使用する
今回の分析には、2026年11月3日から16日に収集した固定データを使用しました。
元データは約1,378万レコード。そのうち、最良気配の更新は約852万件です。
保存している情報には、次のようなものがあります。
- 最良bid・askと、それぞれの数量
- 売買各5段・20段の注文板
- 個々の約定価格・数量・方向
- OI、mark価格、oracle価格などの市場情報
- Funding履歴
- データの受信時刻や接続状態
今回は、原本の最良気配更新からmicropriceを算出しています。
1秒ごとに加工したデータだけでなく、より細かいBBO更新を利用しているため、秒未満の時間幅についても検証できます。
ただし、注文板は集約されたスナップショットです。個別注文の追加・取消や待ち行列の変化を、すべて直接記録しているわけではありません。
また、取引所が送信した時刻と、自分のシステムが情報を利用可能になった時刻も区別しています。
このようなデータの取得範囲と内部処理の違いについては、開発記録#609「市場が見えないのか、そもそも見ていないのか」でも、別の市場を対象に整理しています。
市場を分析するうえでは、どんな情報を取得できているかだけでなく、どの時点の情報を判断に使っているかも重要になります。
3.短期価格の方向に予測情報があることを確認
まず、micropriceがmidよりも高ければ上方向、低ければ下方向を予測するという、シンプルなルールで検証しました。
この段階では、予測モデルの学習や複雑な条件の最適化は行っていません。
判断時点のmicroとmidの関係を使い、その後のmid価格の変化方向と比較しています。
今回の結果は以下のとおりです。
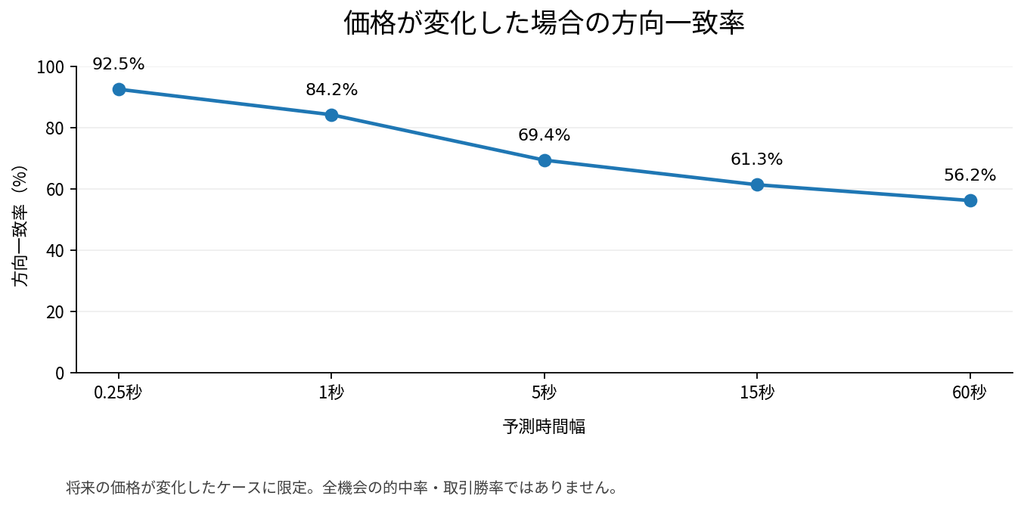
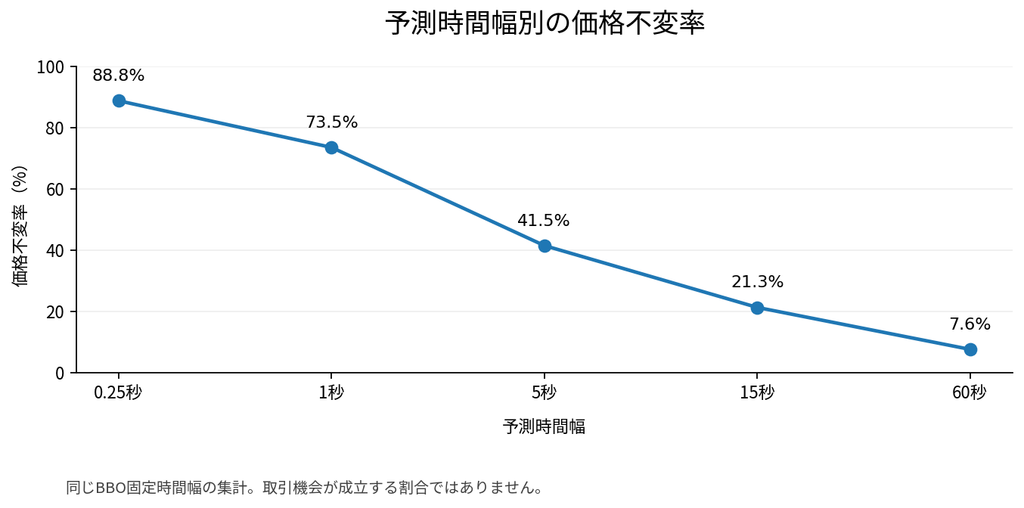
| 予測時間幅 | 方向一致率 | 価格不変率 |
|---|---|---|
| 0.25秒 | 92.54% | 88.78% |
| 1秒 | 84.22% | 73.54% |
| 5秒 | 69.38% | 41.48% |
| 15秒 | 61.34% | 21.28% |
| 60秒 | 56.20% | 7.57% |
※方向一致率は、将来のmid価格が実際に変化したケースに限定した値です。価格不変率は評価可能だった全ケースに対する割合です。
最も短い時間幅では、非常に高い方向一致率が観測されました。
ただし、この結果には重要な注意点があります。
例えば、1秒先の方向一致率は84.22%ですが、同じ評価対象の約73.5%では価格が変化していません。
つまり、すべての場面で84%の確率で価格方向を当てたわけではありません。
価格が変化した場合、その方向がmicroの示す方向と一致する割合が高かったという結果です。
また、同じ将来の値動きを複数回予測する場合と、価格が変化するたびに一度だけ次の変化を予測する場合でも、結果は異なります。
後者の検証では、単純な直前価格変化の方向を使う基準がmicroを上回るケースもありました。
したがって、今回の結果だけでmicroが常に最も優れた予測器だとは言えません。
それでも、HyperliquidのBTC perpにおいて、最良気配の数量偏りが短期的な価格方向に関係していることは確認できました。
予測時間幅が変わると何が起こるか
今回の結果では、予測時間幅が長くなるにつれて方向一致率が低下しています。
一方で、価格が不変のまま終わる割合も低下しています。
この違いは重要です。
短い時間幅では、microの示す方向に価格が変化する傾向は強くても、そもそも価格が変わらない場面が多数あります。
時間幅を延ばせば価格変化は発生しやすくなりますが、最初に観測した数量偏りの情報が、そのまま長時間有効であるとは限りません。
また、判断から一定時間待って予測した場合にも、今回の比較では方向一致率が低下する傾向が観測されています。
ただし、待機時間によって評価対象の時刻も変わるため、その差をすべて通信遅延の因果効果と解釈することはできません。
ここまでが、今回のシンプルなmicroprice検証で確認できた主な結果です。
4.価格履歴や約定フローを追加すると何が変わるのか
続いて、microを基準に、他の市場情報を追加した比較も実施しました。
具体的には、価格履歴、約定フロー、板の深さ、OIなどを段階的に加えています。
今回の比較では、単に上昇・下落を当てるだけでなく、上昇・不変・下落の3つの状態を確率として予測するモデルも使用しました。
この確率予測の評価は、CODEXが補助的に実装したものです。評価設計の妥当性については、今後改めて確認する予定です。
現時点の集計結果では、次のようになっています。
追加指標の比較
| 入力情報 | 5秒先の方向一致率 | 3分類Brier誤差 |
|---|---|---|
| micro基準 | 66.916% | 0.616940 |
| +価格履歴 | 66.968% | 0.536205 |
| +約定フロー | 66.976% | 0.532977 |
| +板・OI・相互作用 | 66.916% | 0.532951 |
※同じ評価対象・待機条件で比較した結果。第3章のmicro単独検証とは評価条件や入力表現が異なります。
方向一致率は、追加情報によってほとんど改善していません。
一方、Brier誤差は、価格履歴と約定フローを加えた段階で約13.61%減少しました。
Brier誤差とは、予測した確率と実際の結果のずれを評価する指標です。小さいほど確率予測が良好であることを意味します。
ただし、13.61%の改善は、的中率が13.61ポイント向上したという意味ではありません。
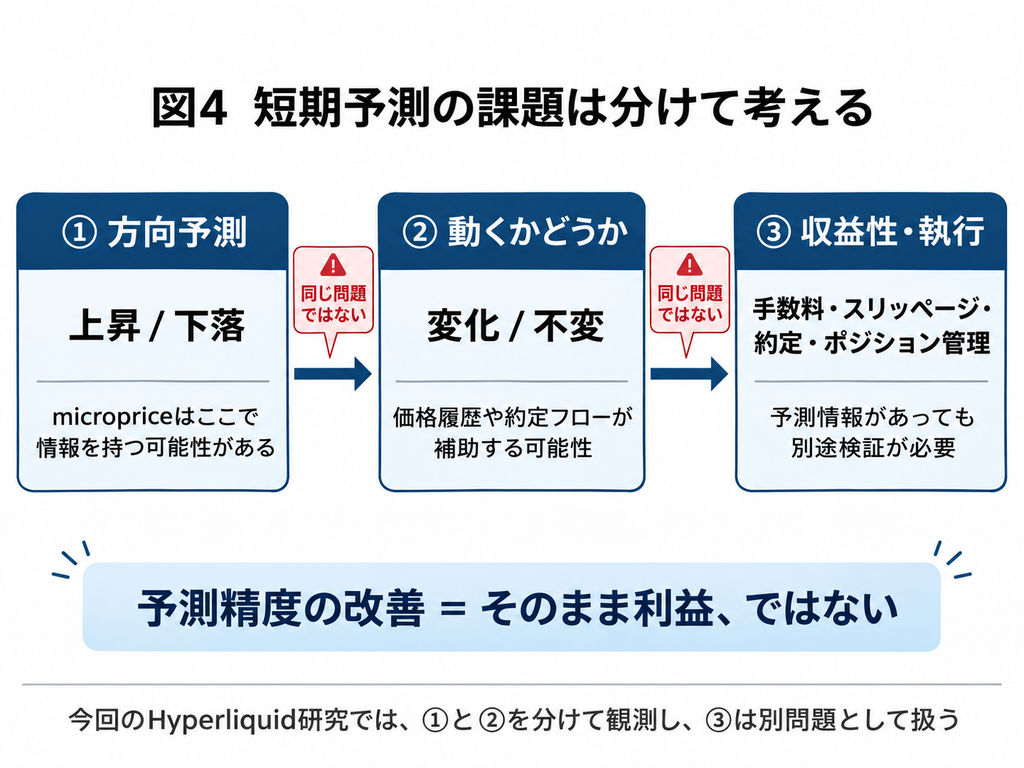
今回の結果では、主に「価格が動くか、それとも不変か」という部分の予測が改善しています。
さらに、その改善の大部分は、直近の価格履歴や変動率から生じています。
これは市場の活動状態を捉えるうえでは参考になりますが、新しい取引優位性の発見と同一視することはできません。
また、これらは今回使用した特徴量とモデルによる比較です。
板やOIの情報そのものに価値がないと結論するものでもありません。
現時点では、microが捉える方向情報と、他の指標が捉える市場の活動状態には、異なる役割がある可能性が見えてきたという理解にとどめています。
5.micropriceの価値は方向予測だけではない
ここで、過去のCEX perp bot開発での経験にも少し触れておきます。
私の経験では、CEXの注文板を使った短期分析でもmicroはかなり有用でした。
市場や取引所の仕様によって結果は異なりますが、今回よりも高い短期予測精度を観測できた場面もあります。
ただし、そのような市場ほど競争が厳しい場合もあります。
特に、本格的な高速取引の領域では、予測情報そのものだけでなく、注文の到達速度や約定順位が非常に重要になります。
数ミリ秒単位の応答が問題になる環境では、予測モデルを改善するだけでは不十分です。
そして、microだけで高度な高速取引が成立するわけでもありません。
実際には、約定フロー、注文板の状態変化、流動性の補充、ポジション管理など、ほかにも考慮すべき要素があります。
一方で、microは方向予測だけのために使う指標でもありません。
例えば、マーケットメイクでは、短期的な価格圧力を参考に注文価格を調整したり、不利な約定を避けるための判断材料にしたりすることも考えられます。
これは市場マイクロストラクチャーの一般的な応用であり、今回Hyperliquidでそうした執行改善を実証したという意味ではありません。
重要なのは、ある指標が単独で売買利益を生むかどうかと、市場状態の認識や執行判断に役立つかどうかは、別の問題だということです。
今回のmicropriceについても、単純な方向予測だけで価値を判断するつもりはありません。
なお、予測可能性と実際の損益の違いについては、別途進めているbitFlyer研究でも検討しています。
その内容は開発記録#613「価格方向の利益はどこで消えるのか――トレードbotの入口と出口を切り分ける話」に整理しました。
両者は別市場の研究ですが、予測情報の評価と執行条件の評価を分けるという点では共通しています。
6.次に調べたいこと――microを起点に研究を広げる
今回の検証によって、HyperliquidのBTC perpでも、簡易micropriceが短期価格方向に関する情報を持つことを確認できました。
ただし、まだ調べていないことは多く残っています。
今後の研究では、少なくとも次の方向を検討できます。
micropriceそのものの設計
今回使用したのは、最良気配の数量だけを使うシンプルな方式です。
ここから、複数段の板を考慮したり、数量偏りの変化や持続時間を取り込んだりする設計が考えられます。
もちろん、設計を複雑にしたからといって、必ず予測力が改善するわけではありません。
まずは、何を追加したことで、どの情報が新しく得られるのかを確かめる必要があります。
約定と板の変化を組み合わせる
こちらも重要な調査対象です。
同じような数量偏りが存在していても、実際の約定がどの方向に発生しているか、板の数量がどう変化しているかによって、その後の価格形成は異なるかもしれません。
現在は板のスナップショットや約定履歴を保存しているため、一定の範囲でこれらの関係を調べることができます。
ただし、個別注文の追加・取消を完全に復元できるわけではないため、観測可能なものと推定にとどまるものを分ける必要があります。
時間と市場状態を分けて考える
もう一つ気になっているのが、実時間と市場イベントの関係です。
同じ1秒でも、注文板が何度も更新される場面と、ほとんど更新されない場面があります。
そのため、固定時間幅の予測だけでなく、価格変更や板更新などのイベントを基準にした分析にも意味がありそうです。
また、価格変動率、取引量、OI、板の厚さなど、市場の状態によってmicroの有効性が変化する可能性も考えられます。
ただし、これらは今後の研究テーマです。今回の結果から有効性が確認されたわけではありません。
再現性と収益性について
今回の分析は、既に複数の研究で使用してきた履歴を対象としています。
時間順の学習・評価は実施していますが、完全に未使用のデータによる独立検証は今後の課題です。
また、CODEXが実施した売買費用や仮想損益の評価についても、まだ十分に監査できていません。
現時点では、それらの結果によってmicroの用途や研究全体の可能性を確定させるつもりはありません。
研究対象としての価格予測、指標の設計、執行条件、実際の収益性は、それぞれ分けて確認していきます。
おわりに|既知の指標を実際の市場で確かめ、その先を調べる
今回の研究で、新しいmicroprice理論を発見したわけではありません。
最良気配の数量偏りが短期価格の方向に関する情報を持つことは、以前から知られています。
私が今回行ったのは、HyperliquidのBTC perp市場で取得した実際の板データを使い、その関係を確認することでした。
そして、短期的な方向情報がどの程度観測できるのか、予測時間幅によって結果がどう変わるのか、別の情報を追加すると何が改善するのかを調べました。
その過程で、方向を予測することと、価格が動くかどうかを予測することも分けて考えられるようになってきました。
ただし、今回のモデルが完成形だとは考えていません。
むしろ、シンプルなmicroを基準にしたことで、これから確認したいことがいくつも出てきています。
過去のCEX perp bot開発で得た経験を、別の市場で改めて検証しているような感覚もあります。
もちろん、取引所によって市場構造や競争条件は異なります。過去の経験をそのまま適用できるとは限りません。
それでも、実際に観測できる情報を一つずつ確認し、それぞれが何を表しているのか理解することには意味があります。
今回のmicropriceは、そのための基準点の一つになりました。
収益性については、まだ判断する段階ではありません。
今後も、取得しているデータを丁寧に調べながら、価格形成の仕組みと、そこから得られる情報を少しずつ理解していきたいと思います。
それでは、また。