こんにちは、よだかです。
今日も引き続き、Solanaの市場構造を調べています。
ここ最近はProp AMM(Proprietary Automated Market Maker)の調査を進めてきました。専門的な流動性供給者が自己資産を使い、独自の価格モデルによって交換を提供する仕組みです。
これまでHumidiFi、BisonFi、Tessera Vなどを調べてきましたが、今回はAlphaQとGoonFi V2を中心に、資金管理と価格更新の仕組みを詳しく調査しました。
今回の調査では、同じProp AMMという分類でも、複数市場で在庫を共有するものと、市場ごとに在庫を分けるものが存在することを確認できました。
また、外部価格情報がどのように市場へ反映されるのかについても、実際のオンチェーン取引を通じて一部追跡しています。
さらに、GoonFi V2を含む実取引から、異なる発行体が提供するトークン化株式を組み合わせた裁定経路も確認できました。
これは、別途進めているRWA(現実資産のトークン化)市場の研究とも接続する発見でした。
一方、こうした構造が個人botterにとって取得可能な利益機会を生んでいるかは、まだ分かっていません。
今日は、AlphaQとGoonFi V2の調査結果を中心に、確認できた事実と、そこから考えられる仮説、残っている問題を整理します。
1.Prop AMMの個別調査から構造比較へ進む
Solanaの調査を始めた当初は、どのDEXがどのような役割を持ち、どこに流動性が集まっているのかを把握することが主な目的でした。
その後、実際の取引を追跡し、複数のDEXやProp AMMを利用して資産を交換する参加者の行動を調べるようになりました。
この過程については、以前の開発記録#601「Solanaのボトルネックを追う――実取引と流動性の経済構造調査」でも整理しています。
また、開発記録#606「価格変化の中身を調べる――SolanaとCEXのエッジ探索」では、Tessera VやBisonFiの価格形成と資金管理について触れました。
今回の調査は、その続きです。
Prop AMMという名称でまとめられていても、各プロトコルが同じ方法で価格を決定しているとは限りません。
例えば、交換に必要な資産をどのような口座に配置するのか。外部市場の価格をどこから受け取り、どのタイミングで更新するのか。在庫の偏りや取引数量を交換条件へ反映するのか。
これらは実装や運用方式によって異なります。
そして、こうした違いが存在するなら、市場間に価格差が発生する仕組みも一つではない可能性があります。
ただし、構造が異なるからといって、必ず裁定可能な価格差が発生するわけではありません。
今回の調査では、まず実際の市場口座と交換取引を確認し、各プロトコルの構造を比較できる状態にすることを重視しました。
2.AlphaQは複数市場で在庫を共有する
最初に調べたのはAlphaQです。
AlphaQは公式資料で、自己資産を利用して交換(スワップ)を提供し、外部からの流動性供給を受け入れていないと説明しています。
また、外部Oracleによる価格参照、変動率に応じた手数料調整、在庫のバランスを改善する取引への割引なども掲げています。
ただし、こうした公式説明だけでは、実際にどのような資金管理や価格計算が行われているのかまでは分かりません。
そこで、オンチェーンの市場状態、トークン保管口座、交換取引を取得して確認しました。
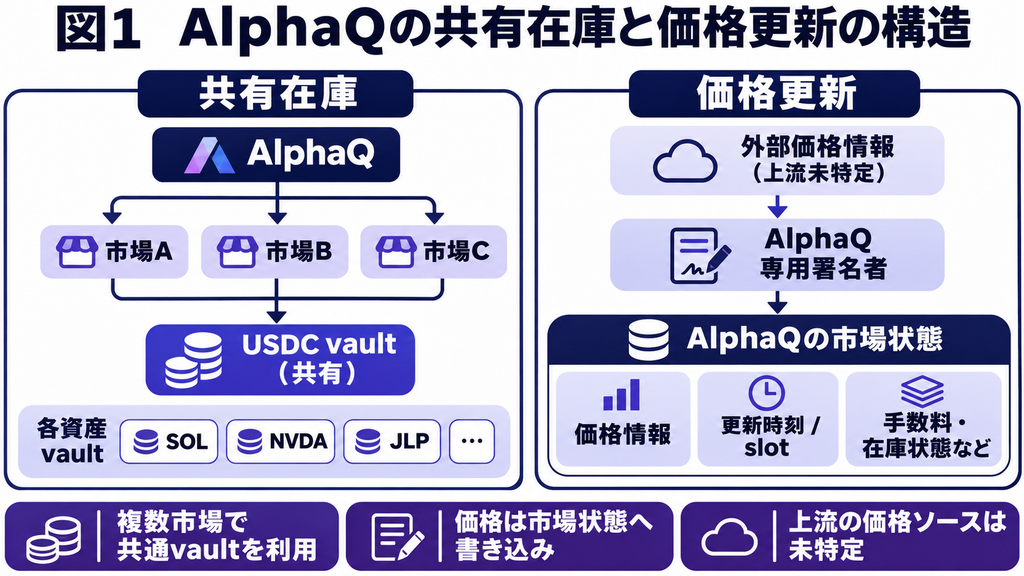
複数市場が同じ資産口座を使用する
調査では、既知の41市場状態に対応する46の固有vault(トークン保管口座)を取得しました。
その結果、6つのvaultが複数市場から参照されていることを確認できました。
例えば、一つのUSDC保管口座が12市場から参照されています。
さらに、実際の交換取引でも、異なる市場の交換に伴って、同じ資産口座からUSDCが払い出されていることを照合しました。
つまり、AlphaQでは少なくとも調査対象の一部で、複数市場が共通の資産在庫を利用する構造が存在しています。
これは資本配置を理解するうえで重要な特徴です。
各市場に完全に独立した資金を配置する必要がなければ、同じ資産を複数の交換経路で利用できる可能性があります。
ただし、同じvaultを参照していることと、複数市場で共通の価格調整が行われていることは別です。
ある市場でUSDCが払い出された結果、別市場の交換価格や手数料がどのように変化するのか。
今回の調査では、その関係までは確認できていません。
外部Oracleの上流は特定できなかった
AlphaQでは価格更新の仕組みについても調べました。
公式資料では外部Oracleを参照すると説明されていますが、具体的な価格提供者は記載されていません。
そこで、価格関連の状態を更新するトランザクションを追跡しました。
確認した複数の更新取引では、AlphaQ用の署名者が市場状態を更新していました。
更新命令に含まれる値と、保存された市場状態のデータを照合し、対応する値が書き込まれていることも確認しています。
つまり、外部から取得した価格関連情報をAlphaQの市場状態へ反映する仕組みについては、一部を実証できました。
一方、その上流で何が利用されているのかは分かっていません。
Pythなどの既存Oracleを参照している可能性もあれば、複数の取引所の価格を独自に集約している可能性もあります。
また、更新時刻やslotが保存されていることだけでは、古い価格を拒否する仕組みが実際に機能していることまでは証明できません。
今回は、価格情報の更新主体と保存先を確認した段階で調査を区切りました。
公式が説明する在庫改善方向への割引についても、その算式や実際の適用条件は未確認です。
3.GoonFi V2は市場別在庫と独立した価格口座を持つ
続いてGoonFi V2を調べました。
GoonFiにはV1とV2があり、それぞれ別のSolanaプログラムとして存在します。
今回の対象はV2です。
市場構造を調べるにあたり、DefiLlamaが公開している集計コードを参考に、市場状態とトークン保管口座を抽出しました。
その結果、36の市場状態、34種類のmint、72のvaultを取得しました。
既知市場ではvaultの共有が見られなかった
取得した72のvaultは、すべて異なるアドレスでした。
また、各vaultが保管するトークンのmintと、市場状態に記録された情報が一致していることも確認しています。
この点はAlphaQと異なります。
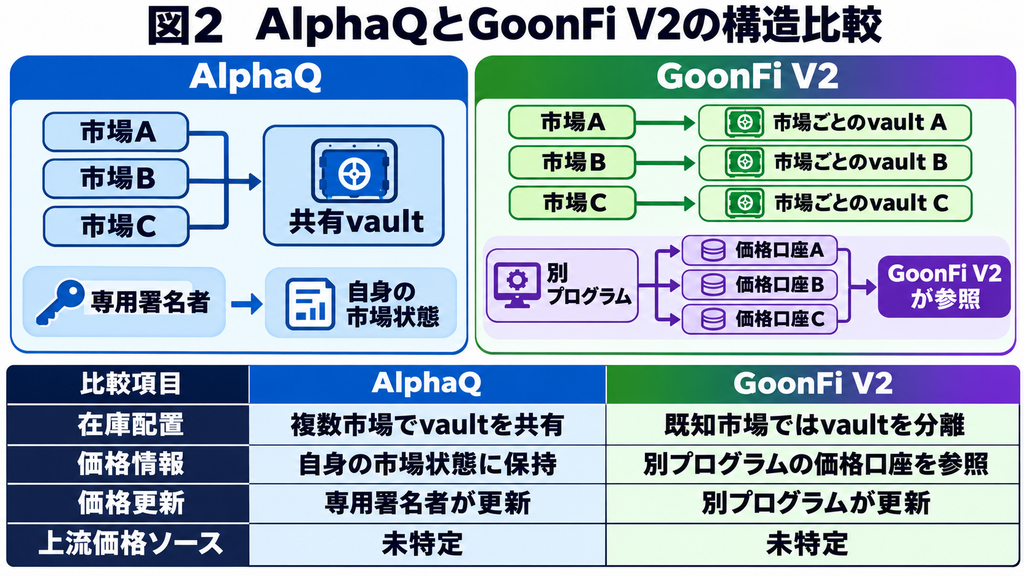
AlphaQでは複数市場が同一の保管口座を共有していましたが、今回取得したGoonFi V2の既知市場では、市場ごとに異なるvaultが割り当てられていました。
ただし、口座が分かれていることから、運営資本やリスク管理まで完全に独立しているとは言えません。
同じ運営主体が複数市場の資金をまとめて管理している可能性もあります。
また、残高のあるvaultが存在することと、その残高をすべて現在の交換に利用できることも同じではありません。
市場ごとの取引制限、価格、利用条件などを確認する必要があります。
価格情報は別プログラムで管理されていた
もう一つの特徴が、Oracleに相当する価格口座です。
GoonFi V2では、市場ごとに32バイトの価格情報を保存する口座が存在していました。
今回取得した36市場の価格口座は、それぞれ別アドレスでありながら、共通の別プログラムによって所有されていました。
さらに、その別プログラムを呼び出して価格口座を更新する取引と、更新に関わる署名者も確認できました。
つまり、少なくとも調査対象の現在の市場では、GoonFi V2本体とは別のプログラムが管理する価格口座を利用する構造が確認できています。
AlphaQでは、専用署名者がAlphaQ自身の市場状態へ価格関連情報を書き込んでいました。
これに対してGoonFi V2では、価格情報を別のプログラムが所有する口座に保持しています。
ただし、こちらも上流の価格提供者までは特定できていません。
外部市場の価格情報がどこから取得されているのか、どのような条件で更新されているのかについては、引き続き未解明です。
復元された旧コードを現行仕様と区別する
GoonFi V2については、セキュリティ企業OtterSecが2026年10月に公開した技術解析も参考になりました。
OtterSecは、当時のGoonFi V2プログラムを解析し、対象バイナリと一致するRustコードを復元したと報告しています。
そのコードには、在庫の偏り、取引数量、経路による分類、価格情報の鮮度などを利用する処理が存在します。
これは、GoonFi V2がどのような価格形成モデルを採用していたのかを理解するうえで重要な情報です。
ただし、復元されたコードは過去版を対象としています。
今回の調査では、直近のプログラム更新取引を確認し、取得した現行バイナリと公開された旧版のハッシュが一致しないことも確認しました。
したがって、旧版で確認された価格計算や取引相手別の制御が、そのまま現在も動作しているとは判断できません。
過去版に存在したセキュリティ上の問題についても、現行版に残っていると扱うことはできません。
ここは、公開されたコードから分かることと、現在の市場状態から確認できることを分けて扱っています。
AlphaQとGoonFi V2では資金と価格の管理構造が異なる
今回の調査結果を簡単に整理すると、次のようになります。
| 比較項目 | AlphaQ | GoonFi V2 |
|---|---|---|
| 在庫配置 | 複数市場でvaultを共有 | 既知市場ではvaultを分離 |
| 価格情報 | 自身の市場状態へ書き込み | 別プログラム所有の価格口座を参照 |
| 価格更新 | 専用署名者による更新を確認 | 別プログラムによる更新を確認 |
| 上流価格ソース | 未特定 | 未特定 |
| 在庫と価格の関係 | 詳細未解明 | 旧版では計算処理を確認、現行版は未検証 |
なお、これは今回取得した市場・取引と公開コードに基づく比較です。
両者の全市場を同一条件で観測し、実効価格や収益性まで比較したものではありません。
それでも、同じProp AMMという分類の中に、異なる資金配置と価格更新の仕組みが存在することを、具体的な市場口座と実取引から確認できました。
4.Prop AMMを介して異発行体トークンの裁定経路がつながる
今回のGoonFi V2調査では、市場構造だけでなく、実際の交換取引も確認しました。
対象には、SOLやBTC関連のトークンだけでなく、Jupiter Perpsのプール持分であるJLP、複数のトークン化株式なども含まれています。
その中で、別途進めているRWA研究と接続する取引が見つかりました。
同じNVIDIA株式を参照する異なるトークンが使われていた
確認した成功取引の一つには、異なる発行体が提供するNVIDIA参照トークンが登場していました。
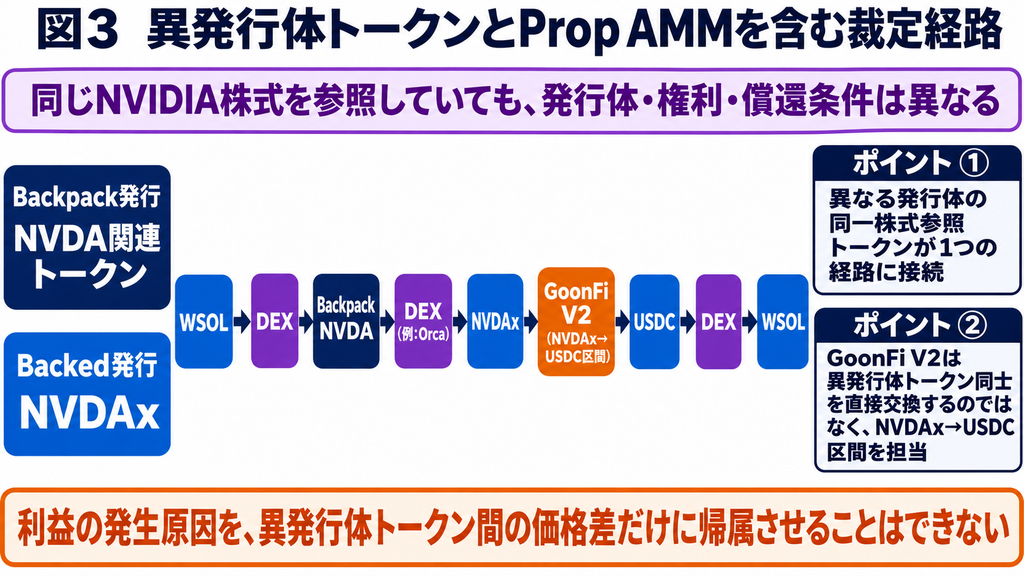
一つはBackpack Securitiesが提供するNVIDIA関連トークン、もう一つはBackedが発行するNVDAxです。
両者はNVIDIA株式を参照しているという共通点を持ちますが、同じ商品ではありません。
Backpack側の商品では、同社の取引サービスを通じて原株式と1対1で転換できる仕組みが説明されています。
一方、BackedのNVDAxは、NVIDIA株式の価格を追跡する証券として設計されています。
発行体、商品としての権利、償還条件、利用資格などには違いがあります。
したがって、同じ株式を参照していても、二つのトークンを法的・経済的に完全な同一資産として扱うことはできません。
異なる発行体の商品が一つの裁定閉路に組み込まれていた
今回確認した取引では、これら二つのトークンが、複数の交換プロトコルを通じて一つの原子的な裁定経路に組み込まれていました。
途中では別のDEXを使って異発行体間の商品を交換し、GoonFi V2はその後の交換区間を担当しています。
つまり、GoonFi V2が二つの商品を直接交換していたわけではありません。
しかし、異なる発行体の同一株式参照トークンを横断する裁定経路に、Prop AMMが組み込まれていたことは確認できています。
この取引では、開始時と終了時の資産を照合し、中間資産の残高差がゼロであることを確認しました。
さらに、取引手数料と追加のSOL送金を差し引いても、正の残額が存在していました。
ただし、利益の発生原因を異発行体トークン間の価格差だけに帰属させることはできません。
経路には複数の交換区間があり、別の市場の価格差や手数料条件が利益に寄与していた可能性もあります。
また、この成功例だけでは、同じ経路が繰り返し利益を生むことや、個人botでも同じ条件で実行できることは証明できません。
トークン化株式研究との新しい接続が生まれた
以前の開発記録#607「トークン化株式を調べ直す――RWA市場研究の地固めと取引経路の再確認」では、発行体、保有者の権利、償還条件、二次流通市場などを分けて調べる方針を整理しました。
今回の取引は、その研究へ新しい具体例を加えるものです。
これまでは、同じ株式を参照する複数の商品について、価格形成や流動性の違いを調べることを考えていました。
今回、そうした商品が実際に一つのオンチェーン取引経路で接続されていることを確認できました。
しかも、その経路には既に取引を実行している競合が存在しています。
これは研究を進める理由になる一方、競争が少ない市場だと期待する根拠にはなりません。
複数の発行体が関わり、商品構造が複雑だからといって、それだけで未開拓の利益機会が存在するとは限らないわけです。
今後のRWA研究では、単に同一銘柄の価格を比較するだけでなく、発行体ごとの商品と、実際に利用されている交換経路を対応付ける必要がありそうです。
5.構造の理解と利益機会の発見は別である
ここまでの調査で、Prop AMMの内部構造については以前よりも具体的に理解できるようになりました。
ただ、今回の研究で利益機会が発見されたかといえば、まだそうではありません。
私が現在考えているのは、異なる市場やプロトコルの接続部分で、価格や状態の非同期性が発生していないかという問題です。
例えば、外部市場の価格が変化してから、Prop AMMが利用する参照価格へ反映されるまでに時間差があるかもしれません。
また、参照価格が更新されても、在庫調整や取引条件の更新が別のタイミングで行われる可能性もあります。
さらに、異なるProp AMMが、それぞれ独立した価格形成モデルや在庫管理を採用していれば、同じ資産でも提示価格が異なることは考えられます。
ただし、ここでは二つの現象を区別する必要があります。
一つは、情報や状態更新の遅れによって生じる時間的な非同期性です。
もう一つは、在庫、手数料、取引数量、参加者の条件などが異なることで、同時点でも提示価格に差が生じる構造的な違いです。
今回の調査では、こうした価格差の発生原因になり得る仕組みをいくつか確認できました。
しかし、その違いが実際に費用後の利益を生み、どの程度の時間持続するのかについては、まだ測定できていません。
価格差の存在と回収可能性を分ける
ここで重要になるのは、価格差を見つける能力だけではありません。
仮に複数の市場で有利な交換条件が存在していても、それが自分のbotから利用可能かどうかは別です。
取引経路や署名者によって異なる条件が適用される可能性もあります。
また、交換数量が増えると実効価格が変化したり、取引が着地するまでに他の参加者が価格差を回収したりする可能性もあります。
当然、取引に失敗しても費用が発生する場合があります。
したがって、少なくとも次の3つを分けて評価する必要があります。
- 実際に費用を上回る価格差が存在するか。
- その価格差を、自分の資金量・取引経路・実行環境で利用できるか。
- 競合や失敗費を含めても、反復的に利益が残るか。
特に今回不足しているのは、利益機会の持続時間と、競合がそれを回収するまでの過程です。
過去に成功した裁定取引を観測できても、その機会が何秒間存在していたのかは分かりません。
また、在庫の偏りが一定時間続いていたとしても、利益の出る交換条件が同じ時間だけ残るとは限りません。
そのため、Prop AMMの在庫調整を利用すれば高速な執行競争を避けられる、といった判断も現時点ではできません。
価格差が発生する仕組みを理解することと、その価格差を自分が取得できることの間には、まだ検証すべき問題が残っています。
取引高やTVLだけでは資本効率も分からない
もう一つ、今回の調査で確認したのは、外部の集計数値をそのまま運営実態に読み替えられないことです。
例えば、DefiLlamaに表示されるTVLは、集計対象となるオンチェーン資産の価値です。
これを、運営者の自己資本総額や、実際に交換へ利用できる資金量と同一視することはできません。
また、AlphaQの手数料集計コードでは、取引高に一定の料率を掛けて手数料・収益を推計しています。
これは運営者の実際の会計利益を示すものではありません。
GoonFiについても、DefiLlamaのTVL集計にはV1とV2の双方が含まれています。
したがって、取引高が大きいことや、TVLに対して高い倍率で取引されていることだけを根拠に、資本効率や収益性が高いと判断することはできません。
また、外部市場の価格を利用していることと、外部から運転資金の供給を受けていることも別です。
今回確認できたのは、運営側が管理する在庫によって交換が成立していることです。
その在庫の実質的な出資者、外部ヘッジ、資金補充、利益の払出しまでの循環は、まだ分かっていません。
この点についても、現時点では判断を保留します。
6.Prop AMM研究で得た知見を次の探索へ引き継ぐ
今回までの調査では、HumidiFi、BisonFi、Tessera V、AlphaQ、GoonFi V2など、複数のProp AMMを個別に調べてきました。
もちろん、すべての内部構造を解明できたわけではありません。
ただ、オンチェーンの市場状態、資金口座、価格更新、実際の交換取引を調べることで、各プロトコルの共通点と相違点を少しずつ把握できるようになりました。
今回のAlphaQとGoonFi V2では、特に資金配置と価格情報の管理方式に違いがあることを確認できました。
また、実際に利用されている取引経路を調べる過程で、Prop AMMが他のDEXやトークン化株式市場とも接続していることが分かりました。
こうして調べてみると、Prop AMMは単独の取引プロトコルとして理解するだけでは不十分なのかもしれません。
外部市場から価格情報を受け取り、保有在庫を使って交換を提供し、アグリゲーターや他のDEXを通じて利用される。
その過程で、複数の市場と参加者が接続されています。
ただし、それぞれの接続がどのような利益機会を生むのかは、別途検証が必要です。
現状では、構造の違いを確認できたからといって、新しい執行部を追加したり、常設監視を増やしたりする段階ではないと考えています。
すでに一部のProp AMMについては限定した観測を進めていますが、今回のAlphaQとGoonFi V2も、まずは比較研究の候補として扱います。
また、まだ調べていないProp AMMや、今回とは異なる仕組みを採用している対象も残っています。
それらを必要に応じて比較したうえで、Prop AMMの集中的な個別調査には一度区切りを付けるつもりです。
一方、今回確認した異発行体トークンを含む裁定経路については、別途進めているRWA研究でも引き続き扱う価値がありそうです。
SolanaのProp AMM研究とRWA研究は、最初から同じ仮説を検証するために始めたわけではありません。
しかし、実際の取引を追跡していくと、別々に調べていた市場が一つの取引経路で接続されていました。
研究を進める中で、こうした接続が見つかったことは、今回の成果の一つだと思います。
まとめ|異なる市場構造を把握し、利益機会の検証を残す
今回の調査では、AlphaQとGoonFi V2の市場構造を比較しました。
AlphaQでは、複数市場で共通の在庫を利用する構造を確認しました。
GoonFi V2では、既知市場でvaultが分離され、価格情報が別プログラムの口座で管理されていることを確認しました。
また、両者とも価格情報の更新に関わる取引を追跡できましたが、上流の価格提供者までは特定できていません。
さらにGoonFi V2を含む取引では、異なる発行体が提供する同一株式参照トークンを組み合わせた裁定閉路が確認されました。
これは、Prop AMM研究とトークン化株式研究を接続する具体的な観測結果です。
ただし、その取引の利益がどこで発生していたのか、同じ機会がどの程度の頻度で生じるのか、個人botでも回収できるのかは未検証です。
今回までの研究によって、Prop AMMの仕組みについては以前より具体的に理解できるようになりました。
一方で、利益を取得できる構造を確立したわけではありません。
現時点では、各プロトコルの違いを比較できる状態になったことと、実際の取引経路をいくつか確認できたことが成果です。
今後は、必要な観測を継続しながら、価格差の発生条件、持続時間、実行可能性などを、より具体的に検証していくことになります。
ただ、すべての未解明点を解決するまで、一つの研究対象を追い続ける必要はないとも考えています。
今回得られた知見は保存し、追加調査を正当化する具体的な証拠が見つかったときに、改めて深掘りすればよいでしょう。
Prop AMMの調査は、ひとまず区切りに近づいています。
次は別の市場も調べながら、今回得られた知識がどこにつながるのかを確かめていきたいと思います。
それでは、また。
参考資料・一次情報
今回の調査では、実際に取得したオンチェーンデータを主な根拠とし、以下の公開資料を補助的に参照しました。
- AlphaQ公式ドキュメント:自己在庫、外部Oracle、動的手数料、在庫改善方向の割引
- DefiLlama GoonFi集計コード:V1・V2の区別と市場vaultの集計条件
- OtterSec:Breaking open a propAMM:GoonFi V2旧版の復元コードと技術的な解析
- Backpack公式:Tokenized Nvidia ($NVDA):Backpack側の商品と原株式への転換
- Backed公式:NVIDIA xStock:NVDAxの商品構造と原資産情報
なお、AlphaQ・GoonFi V2の市場口座数、vaultの対応、価格更新取引、裁定閉路などの数値は、2026年11月11〜12日に取得した研究データに基づきます。公開資料だけで再現・確認できる数値ではありません。
今回確認した個別の裁定経路、実行数量、アカウント識別子、監視条件などは、研究上の理由から公開を控えています。