こんにちは、よだかです。
今日は、新しくRWA(Real World Assets/現実資産のトークン化)市場の研究に着手しました。
RWAといっても、対象はかなり広いです。株式や債券、ファンド、金、不動産など、もともとブロックチェーンの外側に存在していた資産が、さまざまな形でオンチェーン市場と接続されています。
今回は、その中でもトークン化株式から調査を始めました。
以前にもxStocksを中心とした研究を行っていましたが、今回はその続きを単純に再開するわけではありません。
新しい研究基盤を作り、発行体、商品構造、取引市場、流動性、参加資格などを改めて確認するところから始めています。
今日はその初期調査で何を確認できたのか、そして何がまだ分かっていないのかを整理します。
1.トークン化株式の研究を再開する
トークン化株式については、今年の8月から9月にかけて一度まとまった調査を行いました。
当時はxStocksを中心に、原株式市場とオンチェーン市場が接続することで、どのような価格差や流動性の変化が起こるのかを調べていました。
関連記事:🛠️開発記録#555|トークン化株式はどこで歪むのか
その後、複数市場の板や価格を比較する研究へ進みました。
いくつかの興味深い現象は観測できたものの、実際に売買するための費用や市場間の接続条件を考慮すると、見かけ上の価格差をそのまま利益として回収できるわけではありませんでした。
また、価格の単位や倍率の扱いによって、実際には存在しない価格差を作ってしまう問題も経験しています。
こうした過去の結果は、今回も重要な参考資料になります。
ただし、当時の仮説が現在の市場全体を説明するとは限りません。
そもそも、トークン化株式を扱う発行体や流通市場はxStocksだけではありません。
そこで今回は、特定の仮説や取引方式を出発点にするのではなく、現在どのような商品が存在し、誰がどのように発行・流通させているのかを調べることにしました。
RWA全体を研究対象にしつつ、まずはトークン化株式を入口にします。
2.既存研究とは独立したRWA研究基盤を立ち上げる
今回、新しくRWA市場研究用のリポジトリを作成しました。
以前のxStocks研究から観測器や戦略仮説をそのまま移植するのではなく、独立したプロジェクトとして始めています。
これは、過去の研究成果を捨てるためではありません。
過去に確認した事実や測定上の失敗は引き継ぎます。一方で、以前に注目していた市場や取引方式に、新しい研究の方向を縛られないようにするためです。
最初に整理したのは、RWA市場をどう分類するかという問題でした。
単に「株式」「債券」「ファンド」と資産の種類で分けるだけでは、それぞれがどのような仕組みでオンチェーンに存在しているのかを十分に捉えられません。
そこで今回は、次のような観点から市場構造を調べています。
- 原資産:何の経済価値を参照しているのか。
- 保有者の権利:原資産そのものを保有するのか、別の証券や請求権を保有するのか。
- 発行・償還:誰が、どの条件でトークンを発行・償還できるのか。
- 二次流通:どの取引所やDEXで、どのような形式で売買できるのか。
- 周辺市場:貸借、担保、清算、デリバティブなどへどう接続しているのか。
例えば、同じ米国株式を参照するトークンであっても、保有者が原株式の株主になるとは限りません。
発行体に対する債務性の証券として設計されている商品もあります。
その場合、原株式の価格を追跡していても、保有者の権利や償還条件、商品固有のリスクは原株式と同じではありません。
何の価格を追跡しているのかと、何を保有しているのかは別の問題です。
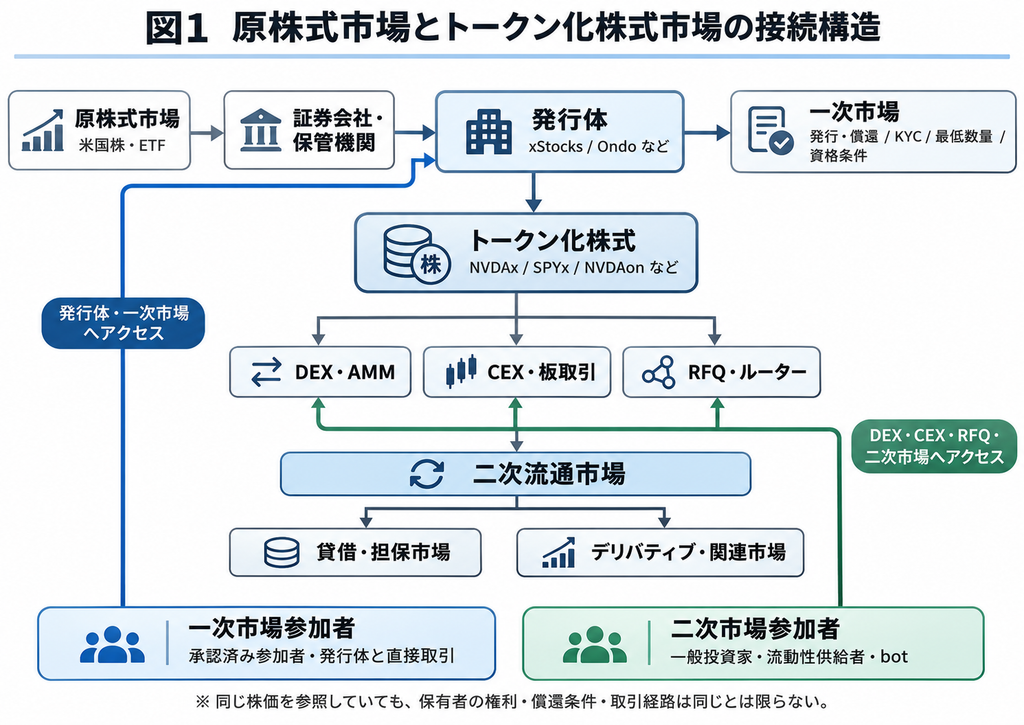
この区別を出発点にして、原資産市場からオンチェーンの売買市場までの接続を整理しました。
3.xStocksとOndoの市場構造を調べる
トークン化株式の具体的な調査対象として、今回はxStocksとOndo Stocksを優先しました。
両者とも株式やETFの経済価値をオンチェーンで扱う仕組みを提供していますが、発行・償還や二次流通の経路が同じとは限りません。
まずxStocksでは、公式APIから登録銘柄の一覧を取得しました。
最終的に確認できたのは、1,516件の登録シンボルです。
対象には米国株式だけでなく、原資産の通貨が異なる商品も含まれていました。
また、個別の商品情報を調べると、Solanaだけではなく、Ethereum系を含む複数のネットワークへの展開が確認できました。
以前の研究ではSolanaとHyperliquid周辺を中心に観測していたので、今回の調査では対象市場の捉え方を広げる必要があります。
一方、Ondoでは公式の登録資料から458件の商品を確認しました。そのうち、株式とETFに分類されるものは450件です。
さらに、公開画面向けのデータ取得経路からは、別の資産分類を含む476件の情報も取得できました。
ただし、ここで注意したいことがあります。
登録銘柄が多いことと、実際に売買されている市場が多いことは同じではありません。
発行体の台帳に掲載されていても、二次市場の流動性が十分に存在するとは限りません。
同じ商品が複数チェーンに登録されていても、すべてのチェーンで同程度の取引活動があるわけでもありません。
また、xStocksとOndoではカタログの分類や収録対象が異なるため、単純に登録件数を比較して市場規模を判断することもできません。
今回取得したのは、まず市場を探索するための住所や商品情報の一覧です。
今後は、その中でどの市場に実際の売買や流動性が存在するのかを確認する必要があります。
4.公開データから実際の取引経路を確かめる
商品情報を整理した後は、実際の流通市場を調べました。
今回利用したのは、発行体の公式API、公開RPC、DEXのデータ、ルーターの見積もり、オンチェーンの取引履歴などです。
調査にはCODEXを使用し、取得したデータや処理結果を保存しています。
その結果、xStocksでは、Jupiterの現行APIを利用して複数銘柄・複数数量の売買見積もりを取得できました。
見積もりに含まれる経路を確認すると、複数のDEXや流動性供給の仕組みが使われています。
つまり、Jupiterから取得した価格を、特定の一つのDEXの価格とみなすことはできません。
どの取引経路が使われているのか、どの数量まで取引できそうなのかを区別する必要があります。
一方、Ondoでは少し違う結果になりました。
同じルーターを使って見積もりを取得しようとすると、市場時間に関する制限によって要求が拒否されました。
ところが、別のチェーン上のDEXを調べると、対象商品のプールが存在し、実際の取引履歴や売買方向の見積もりも確認できました。
この結果から分かるのは、ある経路で売買見積もりが取得できないことは、その商品が市場全体で売買できないことを意味しないということです。
また、発行体が公表している取引可能状態と、個別のルーターが実際に受け付ける条件にも違いが見つかりました。
ここは今後、より詳しく調べたい部分です。
ただし、今日の調査は日曜日に実施した短時間の観測です。
取得した見積もりが平日の市場でも同様に成立するか、どの程度の数量まで利用できるか、実際に約定するかは確認できていません。
見積もりから手数料や価格への影響を推定することはできますが、それを実取引の損益として扱うこともできません。
今回確認した情報を、段階ごとに整理すると次のようになります。
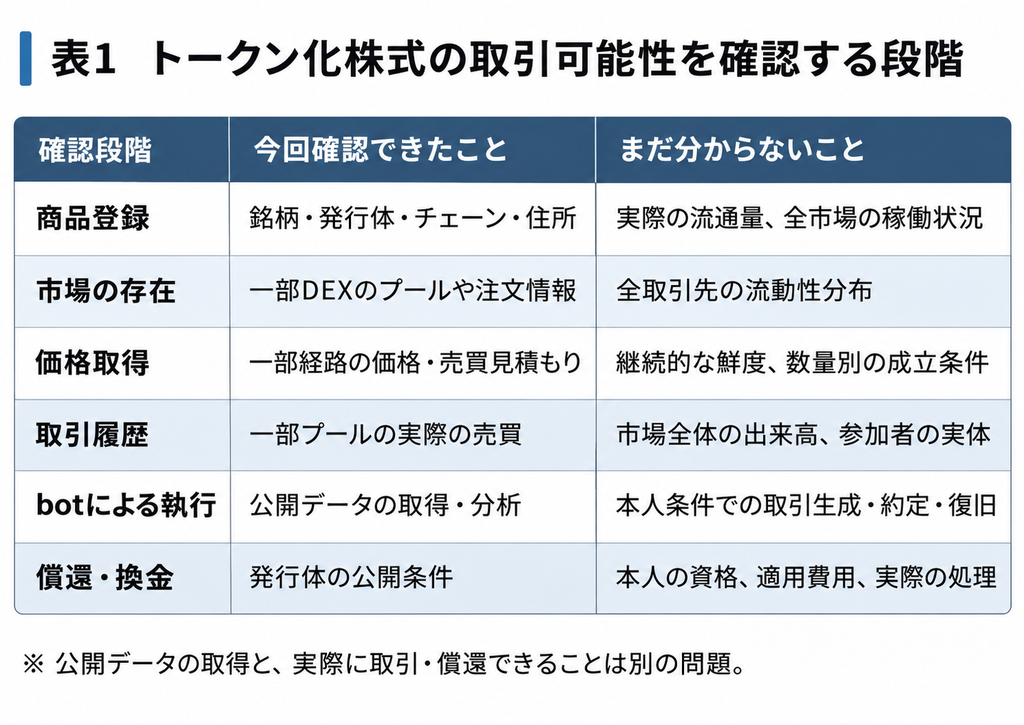
今回の段階では、市場の構造や接続先が見えてきたところです。
実際に利益を取得できる経路が確認されたわけではありません。
5.日本居住の個人botterには取引上の制約がある
今回の研究では、技術的に接続できるかどうかに加えて、日本居住の個人がその市場を利用できるかという点も調べています。
ここは、クリプト市場の一般的なDEX取引とは少し事情が異なります。
トークン化株式は、原資産が有価証券であることに加え、発行される商品自体も証券としての性質を持つ場合があります。
そのため、ブロックチェーン上にトークンが存在するからといって、誰でも同じ条件で購入・償還できるとは限りません。
特に一次市場では、発行体への登録、本人確認、投資家資格、最低取引金額などの条件があります。
二次市場で取得できたとしても、発行体へ直接償還できるとは限りません。
また、日本が明示的な禁止対象国として記載されていないことも、日本居住者への利用許可を意味するわけではありません。
今回、公開資料からこうした制約を整理しましたが、日本居住の個人として、どの経路を実際に利用できるかは未確定です。
もう一つ確認できたのが、トークンそのものの管理権限です。
一部のSolana上の対象商品では、移転停止や口座凍結などに関わる権限が設定されていました。
実際にその権限が行使されたという話ではありません。
ただし、自己管理ウォレットを使っていても、発行体側の管理権限が残る場合があります。
botが署名や注文送信を制御できることと、保有資産をいつでも自由に移転・換金できることは、同じではないわけです。
今回の調査では、Macからの公開データ取得や価格見積もりまでは確認できました。
一方、本人のウォレット条件を使った取引の組成、シミュレーション、注文送信、失敗時の復旧までは検証していません。
このあたりは、実際の執行botを検討する前に明らかにしておく必要があります。
6.調査を監査し、分かっていないことを残す
一通りの調査を進めた後、CODEXに成果物と作業履歴を整理させ、ChatGPT側でも監査を行いました。
今回の調査では、初回に途中までしか取得していなかった銘柄一覧を、追加作業で最後まで取得するなどの補完も行っています。
また、最初に取得できなかったAPIについて、別の公開経路を発見してデータを取得できた例もありました。
こうした部分は、明確な進展です。
一方で、調査の途中で止まったものもあります。
例えば、特定のDEXで注文情報を復元できても、その注文に対応する資金が十分に存在するかは確認できていません。
あるプールでは、想定したコントラクトの呼び出し方が通用せず、その先の価格見積もり調査が未完了になっています。
また、実際に取引が多い市場を探すための広域調査も、まだ限定的です。
ここで気をつけたいのは、技術的に取得できなかったことと、今回は追加調査をせずに区切ったことを混同しないという点です。
エラーによって調査が止まったとしても、別の公開情報や取得方法が残っている可能性はあります。
単に今回そこまで調べなかったのであれば、そのように記録しておく必要があります。
監査では、実際に確認できたこと、解釈、仮説、未解決事項を分けて評価しました。
以前のxStocks研究でも、見かけ上の価格差が取引費用で説明できたり、単位換算の問題が発見されたりしたことがありました。
関連記事:🛠️開発記録#561|トークン化株式の研究仮説更新
今回は、それらの過去の教訓も参照しています。
ただし、以前に調べた取引経路の結果を、新しい市場や別の商品へ無条件に当てはめることはしません。
今日の調査によって、確認できる市場の範囲は広がりました。
その一方で、調べるべき市場や仕組みも増えています。
これはまだ研究の初期段階ですし、無理に結論を出す必要はないと考えています。
7.価格差だけでなく、市場を支える仕組みを調べる
今回のRWA研究では、最初から価格予測や市場間裁定を主要な戦略として決めていません。
もちろん、価格差や流動性の違いも研究対象になります。
しかし、それ以外にも調べられることがあります。
例えば、株式トークンを市場へ供給する参加者、発行・償還を行う参加者、流動性を提供する参加者、担保として利用する参加者などです。
それぞれの行動には、資金・在庫・時間・リスクの制約があります。
さらに、一部のプロトコルでは、流動性提供や貸借などの行動を促すインセンティブも設計されています。
別途確認したxStocksのxPointsも、その一例です。
ただし、ポイントを獲得できることと、金銭的な収益を確保できることは別です。保有や運用に伴うリスク、報酬の算定方法、将来の換金可能性などを調べる必要があります。
また、こうした報酬制度によって他の参加者の資金配置が変わる場合、報酬を直接受け取らない参加者にとっても、市場の状態を理解する材料になる可能性があります。
このあたりは、現在進めているSolana研究とも重なります。
関連記事:🛠️開発記録#601|Solanaのボトルネックを追う
ただし、同じSolana上の市場を扱っていても、RWAには原資産市場や発行体、保有者の権利、償還条件など、独自に確認すべき仕組みがあります。
そのため、Solana研究とRWA研究を完全に統合するつもりはありません。
既存の観測事実は相互に参照しながら、それぞれの研究で新たに生じた疑問を掘り下げていくつもりです。
今日の段階では、特定の収益機会を確認できたわけではありません。
また、どのチェーンやプロトコルを主要な研究対象にするかも決めていません。
分かったのは、トークン化株式という一つの領域を見ても、発行体、流通市場、取引経路、管理権限、参加資格など、考慮すべき要素がかなり多いということです。
そして、実際に市場を調べ始めると、公開資料だけでは見えなかった接続や制約が少しずつ確認できるようになりました。
今後は、どの市場で実際に取引が行われているのか、誰が流動性を供給しているのか、個人botterがどのような経路を利用できるのかをさらに調べていきます。
株式以外のRWA市場にも、調査の過程で必要に応じて範囲を広げるつもりです。
今日は新しい戦略を見つけた日ではなく、トークン化株式という市場を改めて理解するための地固めを始めた日でした。
引き続き、市場で実際に何が起きているのかを確認しながら、研究を進めていきます。
それでは、また。