こんにちは、よだかです。
DeFiアービトラージの研究を続けています。
最近は、DEXのプールや交換経路を探すだけでなく、実際にどのような取引が成立しているのか、誰がどのような仕組みで価格差を回収しているのかを調べる機会が増えてきました。
今回も、ニュースをきっかけにMXというトークンの監視を始めたところから、実取引の分析へと調査が広がっています。
現在の取り組みは、アービトラージ戦略の開発というよりも、DeFi市場の実態調査という側面が強くなっています。
アトミックアービトラージは、複数の交換を一つのトランザクションで実行できる仕組みです。しかし、それが実現できれば利益を得られるというわけではありません。
実際に裁定取引を行っている参加者は何を見て、どのように取引し、どの程度の費用を負担しているのでしょうか。
知識として理解していた市場構造を、実際のトランザクションと照合しながら確認してみました。
1. ニュースをきっかけにMXの監視を始めた
今回の調査は、特定のニュースから思いついた短期的な探索が出発点です。
ただし、ニュースの内容からMXの価格が上がるか下がるかを予測することは、今回の目的ではありません。
市場に何らかの変化が起こったとき、その結果としてDEX間に価格差が生じる可能性があります。
その価格差を観測し、実際に取得できる条件が揃っていれば執行を検討する。条件を満たさなければ何もしない、という方針です。
最初はEthereum、BSC、Morphの3ネットワークを対象に、MX関連プールの価格差や交換可能性を調べました。
6時間の観測では、EthereumとMorphの間で約1.2%のスポット価格乖離が記録されました。
ただし、この価格差は異なるチェーン上のプールを比較したものです。参照ブロックの時刻も完全には一致しておらず、資産移動費用や在庫の再配置に伴う制約も考慮されていません。
そのため、観測された価格差をそのまま裁定利益と扱うことはできません。
一方、BSCの同一チェーン内で検証した経路では、当初の6時間Runにおける往復計算17,304件がすべてマイナスとなりました。
この時点では、少なくとも検証した経路・サイズ・期間において、取得可能な利益は確認できなかったことになります。
2. クロスチェーンの制約を候補抽出の段階で確認する
今回、最初に理解を更新したのはクロスチェーンの執行制約でした。
MorphはEthereumのL2ネットワークです。
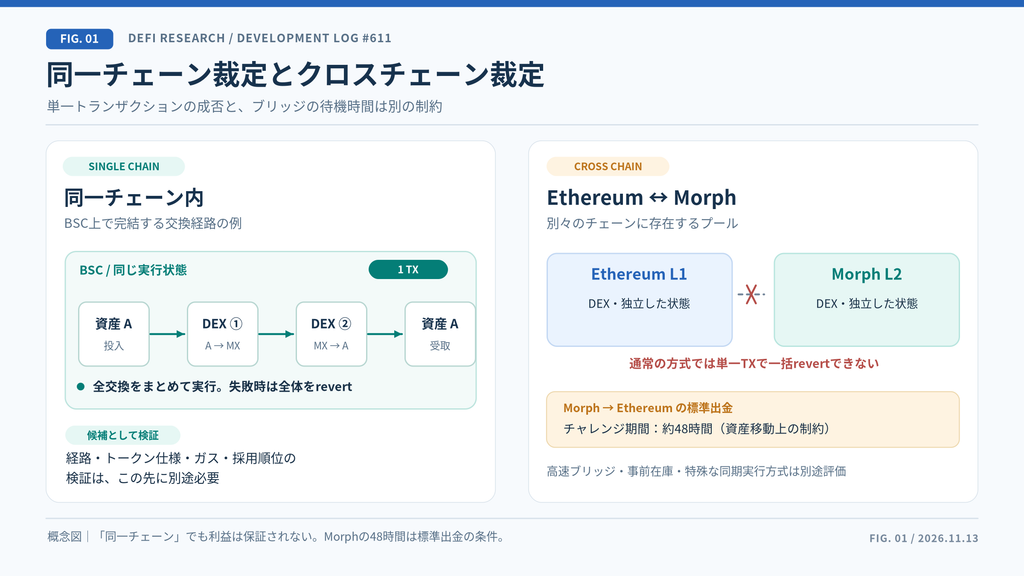
Morph公式FAQによると、MorphからEthereumへの標準ブリッジ出金には48時間のチャレンジ期間があります。
もちろん、第三者の高速ブリッジや、両チェーンに資産を事前配置する方法も存在します。
しかし、私が今回検討しているのは、単一トランザクション内ですべての交換を完結させるアトミック裁定です。
この方式では、EthereumとMorphのような異なるチェーン上の通常の交換を、一つのEVMトランザクションでまとめて実行・巻き戻すことはできません。
なお、これは48時間のチャレンジ期間そのものが原因ではありません。異なるチェーンの実行状態を単一トランザクションで扱えないことが、根本的な制約です。
チャレンジ期間は、資産移動や在庫補充の際に追加で問題となる条件です。
今回の調査で、監視候補を抽出する段階からチェーン構成と決済条件を確認しておく必要性を再認識しました。
価格差を計算してから執行できないことに気づくよりも、最初に経路の成立条件を確認した方が合理的です。
そのため、EthereumとMorphを跨ぐ経路は、今回の即時アトミック裁定の候補から除外しました。
3. BSCでは実際の小口裁定が成立していた
クロスチェーンの候補を除外した後、BSCの取引履歴を詳しく調べました。
最初の観測Runでは、検証した条件で正の利益が見つかっていませんでした。しかし、実際のトランザクションを追跡すると、小口の往復交換が成立していることが分かりました。
当初の検証では、一定以上の投入サイズを中心に計算していました。
一方、実際の取引では、それより小さい数量で交換を繰り返している例がありました。
つまり、初回Runで利益が確認できなかったことと、市場に小口の裁定取引が存在しないことは別問題だったわけです。
そこで、BSCの対象プールで捕捉した105件のトランザクションを確認しました。
認識できたSwapの収支から、元の資産に戻り、正のプール差額が残る閉路と整合する取引を17件抽出しました。
これらの取引は2〜8回のSwapを組み合わせており、必ずしも単純な2プール間の往復ではありません。
さらに、有料ガスで実行された12件では、プール差額に対するガス代の割合が中央値で約79.7%でした。
差額の大部分がガス代で消費されていたことになります。
ただし、この数字は取引全体の純利益率を示すものではありません。追加の支払い、内部送金、失敗した試行などは完全には把握できていません。
また、複数トークンを扱う経路について、取引全体の差額をMX単独の利益として配賦することもできません。
今回確認したのは、実際に小口の閉路取引が成立しており、ガス控除後にも正の差額が残る事例が存在したということです。
なお、BSCの過去履歴には、以前取得した集計APIとRPCログの件数に不整合が残っています。したがって、捕捉した105件を市場全体の取引数として扱うことはできません。
4. ブロック内の取引順序にも競争が存在した
次に、裁定取引がどのような順序で実行されているのかを確認しました。
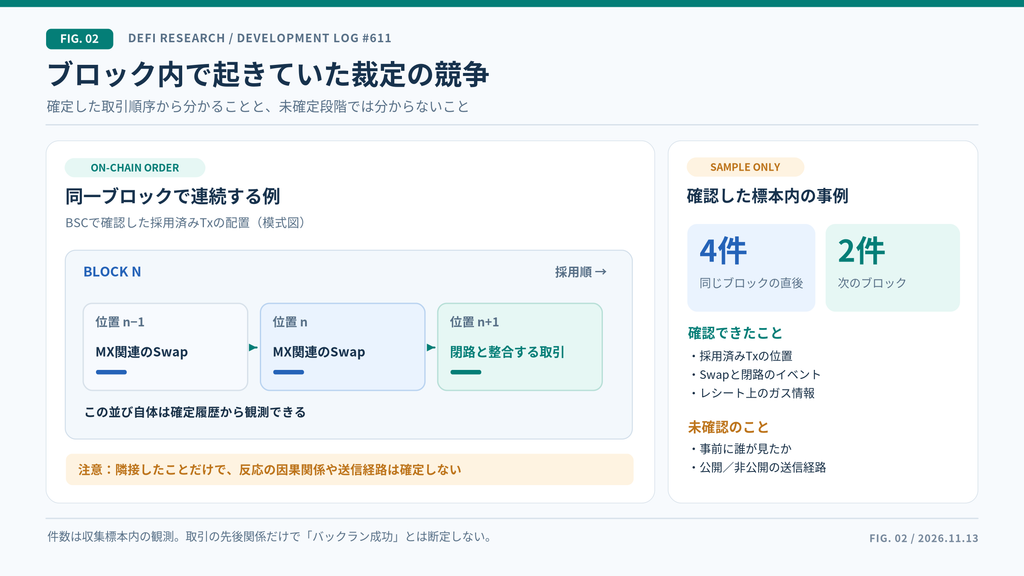
今回抽出した17件のうち、観測対象プールでの一方向のMX売買のすぐ後に、同じブロック内で裁定取引が配置されていた例が4件ありました。
また、次のブロックで裁定取引が成立していた例も2件ありました。
これらは、少なくともブロック内の取引順序が裁定機会に関係していることを示す材料です。
ただし、実際に先行取引を検知して反応したのか、それとも事前に別の情報を得ていたのかまでは分かりません。
オンチェーンの履歴から確定できるのは、最終的に採用された取引の順序です。発注時刻や送信経路、未確定段階での情報取得状況までは直接確認できません。
興味深かったのは、レシート上の実効ガス価格がゼロになっている取引も確認できたことです。
該当する5件についてブロック末尾の登録アドレスを照合すると、48ClubおよびBlockRazorのbuilder登録情報と対応する例がありました。
BSCでは、Searcherが取引を組み立て、Builderが取引の順序を含むブロックを構成する仕組みが整備されています。
BNB Chain公式のMEV仕様でも、その役割分担が説明されています。
また、48Clubの公式資料には、bundleの評価にガス代とbuilderへの直接BNB送金が関係することが記載されています。
つまり、レシート上のガス価格がゼロだからといって、経済的な執行コストがゼロであるとは判断できません。
今回の観測だけで、取引主体とbuilderの所有関係や、実際の送信経路まで断定することもできません。
それでも、同じ価格差を発見したとしても、参加者ごとに取引の採用条件や費用構造が異なる可能性を、具体的な取引履歴と公式仕様の両面から確認できました。
アトミック裁定を実装できることと、その取引を望む順序で採用してもらえることは別です。
5. AMM以外の注文処理も確認できた
BSCの調査では、AMMプール間の価格差とは異なる取引構造も確認しました。
Kyberの指値注文に関する履歴を追跡したところ、同じ注文の残量5,000 MXが、約27分40秒の間に52回に分けて約定していました。
この52回の約定には、AMMとの交換を含む取引と、複数の指値注文を突き合わせる取引が混在していました。
特に、2つの指値注文を組み合わせ、AMMでのSwapを伴わずに差額が生じている例がありました。
この取引では、売り手から受け取ったMXを買い手へ渡し、その支払いの差額が実行側に残る構成になっていました。
実際のERC-20転送履歴では、送信元に約0.35 USDTが渡されていました。
ただし、ガス代や他の内部支払いを含む最終的な純利益までは確定していません。
ここで分かったのは、DEXの流動性をAMMプールだけで捉えると、実際の執行機会の一部を見落とすということです。
指値注文の価格や残量、注文同士の組み合わせを利用する実行系統も存在していました。
もっとも、これは直ちに新しい戦略候補として採用するという意味ではありません。
有効な注文情報や署名を取得できるか、約定条件にアクセスできるかなど、AMM裁定とは異なる制約があります。
まずは、そのような市場構造が実際に利用されていることを確認した段階です。
6. Ethereum L1でも裁定実行者と執行コストを調べた
BSCに続いて、Ethereum L1でも同様の調査を行いました。
対象とした履歴から730件のトランザクションと304の送信元アドレスを抽出し、そのうち148件について内部トレースまで確認しました。
ここでも、実際に裁定と整合する取引が見つかりました。
単純な閉路として分類した21件では、ガス代と確認できた直接支払いを差し引いた後にも、正の差額が残ることを確認しています。
一方、この標本では、プール差額に対するガス代と手数料受取先への直接支払いの割合が中央値で約94.1%でした。
かなりの部分が執行費用に使われています。
Ethereumでは、ガス代とは別にブロック提案者などへの直接支払いを行う仕組みが存在します。
これはFlashbotsの公式資料でも説明されています。
今回の調査では、内部トレースを利用して、そのような直接支払いも確認対象に含めました。
ただし、BSCの約79.7%とEthereumの約94.1%を単純に比較し、どちらの競争が厳しいかを断定することはできません。
対象取引や計測できた費用の範囲が異なるためです。
また、Ethereum側では、同じブロック内で流動性を追加し、別の利用者の取引後に流動性を回収する事例も確認しました。
途中に貸借処理が含まれるため、流動性回収によって戻ってきた担保や元本を、そのまま利益として計算することはできません。
前後の取引を合わせて見る必要があります。
AMMの価格差だけでなく、流動性の配置そのものを変更しながら取引する参加者も存在することが分かりました。
一方、現在のMX関連プールについては別の問題もあります。
調査時点のEthereum側のMX/USDCプールでは、価格が集中流動性のレンジ下端に達しており、USDC側の残高が極めて小さくなっていました。
実際に複数サイズでMXの売却見積もりを取得しましたが、いずれも受取量はゼロでした。
過去に裁定実績が存在することと、現在も同じ経路が利用できることは別問題です。
そのため、Ethereum側は売却出口の回復を待ってから再評価することにしました。
【SCとEthereum L1で確認した取引構造・執行費用・未確認事項】
| 確認項目 | BSC | Ethereum L1 |
|---|---|---|
| 裁定と整合する取引 | 閉路候補17件 | 単純閉路21件 |
| 確認した費用 | ガス代 | ガス代・直接支払い |
| 差額に対する費用割合の中央値 | 約79.7% | 約94.1% |
| 特徴的な取引 | 同一ブロック直後の裁定 | 流動性の一時的な追加・回収 |
| 主な未解決事項 | 注文の事前検知・builder費用 | 売却出口の回復・実際の採算 |
※いずれも捕捉標本内の数値です。BSCとEthereumでは集計条件が異なり、市場全体の競争強度や利益率を直接比較するものではありません。
7. 価格監視から執行機会の監視へ進めた
ここまでの調査を踏まえて、BSC側には専用の観測系を用意しました。
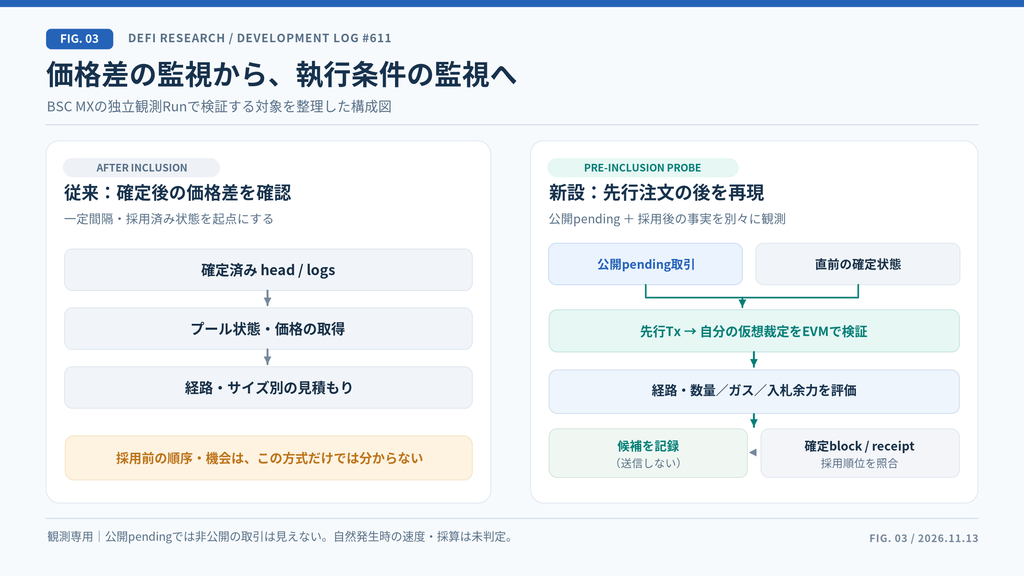
従来の価格差監視は、一定間隔でプールの状態を取得し、経路ごとの交換見積もりを計算する方式です。
しかし、今回のように同じブロック内で裁定取引が実行されている場合、確定後の価格差だけを観測していても、競合と同じ機会に参加できたかどうかは分かりません。
そこで、未確定取引と採用済み取引の両方を扱う監視を、既存の監視ラインとは独立して実装しました。
中心となるのは、次の処理です。
- 採用前の取引から対象プールに関係する更新を検出する
- 先行取引が実行された後の状態を再現する
- その状態で裁定経路と数量を評価する
- ガス代や追加の入札余力を計算する
- 実際のブロック採用順序と照合する
今回は観測専用であり、実際のトランザクション送信は行いません。
また、現在利用している未確定取引の入力は公開pending情報です。builder専用の情報配信には接続していません。
したがって、非公開の注文を含むすべての執行機会を観測できるわけではありません。
実装後のテストでは、対象経路のモデル計算とEVM検証の整合性を確認しました。
11月13日には、独立した6時間の観測Runを起動しています。
ただし、自然発生した取引に対して、実際に計算が間に合うか、十分な利益が残るか、競合より有利な順序で採用されるかは、まだ確認できていません。
今回のRunでは、少なくとも公開pendingから観測できる機会について、検知からシミュレーションまでの実態を確認することが目的です。
8. アトミック実行とエッジは別の問題として扱う
今回の調査を通じて、DeFiアービトラージの執行環境について、いくつかのことを具体的に確認できました。
価格差が存在していても、資産移動や執行方式の制約によって取得できない場合があります。
同一チェーン内でアトミック裁定が可能でも、競合が先に取引を成立させる場合があります。
また、実際に差額を取得している参加者がいても、その利益の大部分がガス代や追加支払いに使われている場合があります。
これらはいずれも、知識としてはある程度想定していたことです。
しかし今回は、実際のトランザクション、Swapイベント、レシート、内部トレース、ブロック内の順序を照合することで、具体的な取引として確認できました。
一方、今回の調査だけで分からないことも多く残っています。
観測した競合がどの情報を利用していたのか、どの経路で取引を送信したのか、失敗した試行がどれだけあったのか、運用全体としてどの程度の利益を得ているのかは、十分に確認できていません。
そして何より、他の参加者が利益を取得していることと、自分が同じ利益を取得できることは別です。
アトミックアービトラージは、同一トランザクション内での交換の成否をまとめて扱える仕組みです。
方向性を予測してポジションを保有する取引とは、引き受けるリスクの種類が異なります。
しかし、アトミック実行によって、裁定経路の発見、全費用後の採算、ブロック内の執行順位、競合との競争まで解決できるわけではありません。
技術的に実行可能であること自体を、収益上の優位性とは考えていません。
現在の私が行っているのは、こうした取引が実際の市場でどのように成立しているのかを調べ、そのうえで自分が取得できる機会があるのかを検討する作業です。
今回のMXについては、BSC側の小口裁定を引き続き観測対象として残し、Ethereum側は必要な売却見積もりの回復を待つことにしました。
BSCでも、次の観測Runによって執行競争への参加可能性が確認できなければ、それ以上の開発投資を見送る判断は十分にあり得ます。
DeFiアービトラージの研究では、経路が見つかること、交換が成立すること、利益が残ること、実際に自分がその利益を取得できることを、それぞれ区別する必要があります。
今回の調査では、その違いを実際の市場データから一つずつ確認できました。
ここから何ができるのかは、まだ検証の途中です。
まずは、他の参加者がどのような条件で取引しているのかを把握し、自分の観測・執行環境と照合するところから進めていきます。
それでは、また。