こんにちは、よだかです。
最近進めていた研究で、仮説の立て方について一つ修正したい点が見つかりました。
個別の事例から共通点を探し、別の事例へ広げていく。
研究では普通にやることです。
今回も同じように進めていました。
ただ、途中で仮説を一段広げすぎました。
複数の事例を一つの言葉で説明できることと、それらが同じ仕組みで動いていることを、途中からほぼ同じものとして扱っていました。
結果として、最初は一つの仮説だと思っていたものが、最終的には「市場を見るための広い視点」に近いものだったと分かりました。
今回は、その過程を整理します。
SOMIのunlock延期から研究が始まった
出発点はSOMIでした。
予定されていたトークンのunlockが延期されるという事例です。
ここから始めた研究を、私はSSRと呼んでいます。
**SSR(Scheduled Supply Revision)**は、あらかじめ予定されていたトークン供給が、延期・縮小・変更されたときに市場で何が起きるかを見る研究です。
考え方はそれほど複雑ではありません。
たとえば、大量のトークンが来月unlockされると分かっているとします。
市場参加者は、その将来の供給を考慮して、
- 現物を先に売る
- 先物で売りを作る
- 保有量を減らす
- リスクを避ける
といった行動を取るかもしれません。
ところが、そのunlockが突然延期された。
すると、もともと予定されていた供給を前提として作られていたポジションの一部は不要になります。
そこに巻き戻しが起こるのではないか。
これが最初の発想でした。
SOMIだけを見ても分からないので、その後は似た予定供給変更の事例を横断して調べました。
この段階では、
SOMIのunlock延期
から、
予定されていた供給が後から変更される事例
へ研究対象を広げています。
今振り返っても、ここまでの広げ方にはそれほど問題を感じていません。
「予定された供給」という具体的な対象がまだ残っているからです。
-
-
🛠️開発記録#565(2026/9/9)仮説が外れたとき、さらに掘るのではなく「地図」を作る話|SSR(Scheduled Supply Revision)研究を始めた
続きを見る
SSRから、さらに広いFEIという考え方へ進んだ
問題は、その先でした。
SSRの事例を調べていく中で、
これは供給だけの話なのだろうか
という疑問が出てきました。
予定されていた売り圧が消える場合だけでなく、予定されていた買い需要が消える場合にも、似たことが起こるかもしれない。
供給、買い戻し、収益の使い道などを一段上から見ると、
市場が将来起きると考えていた流れが、後から変更される
という共通した形があります。
そこでFEIという考え方に広げました。
**FEI(Flow Expectation Invalidation)**は、将来発生すると市場が考えていた売買や供給などの流れが途中で変更・消滅したとき、それまでの価格形成やポジションが巻き戻るのではないか、という考え方です。
かなり単純化すると、
将来予定されている市場の流れ
↓
それを前提にした事前のポジション
↓
予定の変更・消滅
↓
ポジションの巻き戻しや価格の見直し
という形です。
この段階では、かなり綺麗に見えていました。
unlock延期でも使える。
買い戻し停止でも使える。
プロトコル収益の使い道変更でも使える。
「将来の市場の流れ」という言葉まで広げれば、多くの事例を一つの枠組みで扱えそうでした。
ただ、ここで仮説を一段広げすぎていました。
具体例を増やすと、「同じ話」ではなくなった
実際に事例を分解してみると、違いがかなり大きいことが分かりました。
SOMI
SOMIでは、将来のunlock予定があります。
いつ、どれだけ供給される予定なのかが比較的明確です。
そして、その供給予定自体が後から変更されました。
AAVE
AAVEでは、トークンの買い戻し計画が存在していました。
ただし、SOMIとはかなり性質が違います。
買い戻し額や予算、実行時期、停止や再開などについて、運営やガバナンス側の裁量が大きい。
「将来必ずこの量が市場で買われる」と言えるほど固定された流れではありません。
TREE
TREEでは、プロトコルから得られる収益をトークンの買い戻しに使う仕組みがありました。
その後、収益の使い道が変更され、将来の買い需要につながる経路が変わりました。
AAVEよりは、
収益が発生する
→ その収益が買い戻しに使われる
という経路が見えやすい事例です。
【SOMI / AAVE / TREEの仕組み比較】
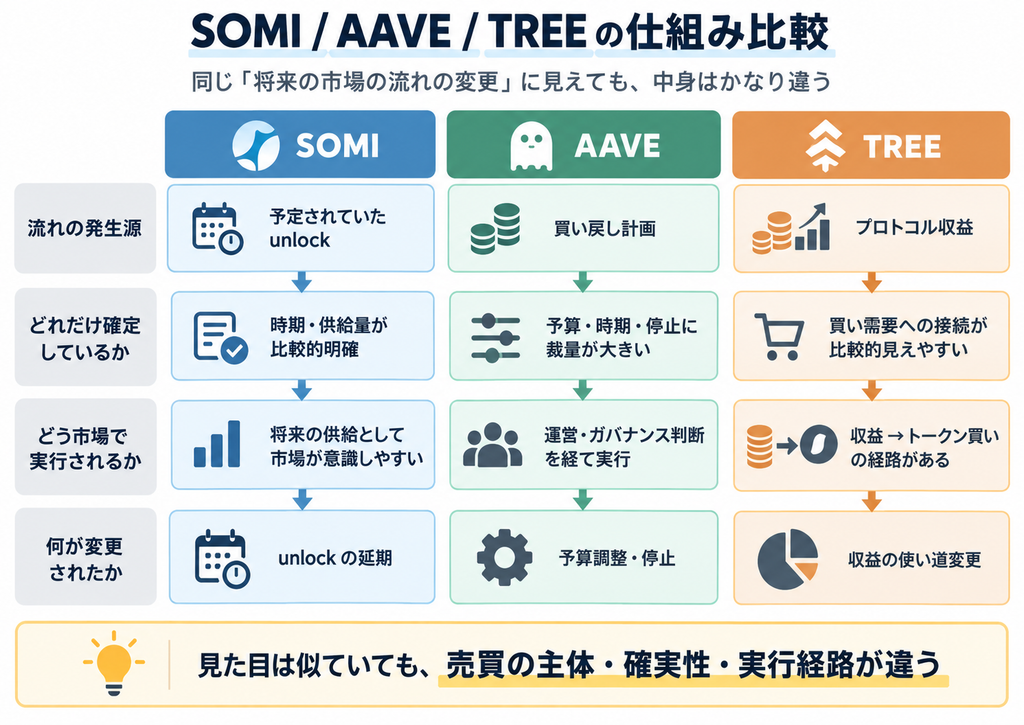
この3つは、言葉だけでまとめれば、
将来予定されていた市場の流れが後から変わった
という同じ文章になります。
しかし、市場で実際に何が起こるかを考えると全く同じではありません。
違うのは、
- 誰が売買するのか
- 売買量がどれだけ決まっているのか
- 実行が強制されるのか、それとも裁量なのか
- 実行時期が固定されているのか
- 実際の市場注文までどのようにつながるのか
といった部分です。
つまり、
言葉の上では同じ形にまとめられても、市場で動く仕組みまで同じとは限らない
ということです。
ここを途中まで十分に区別できていませんでした。
問題は「一般化したこと」ではなく、一段広げすぎたことだった
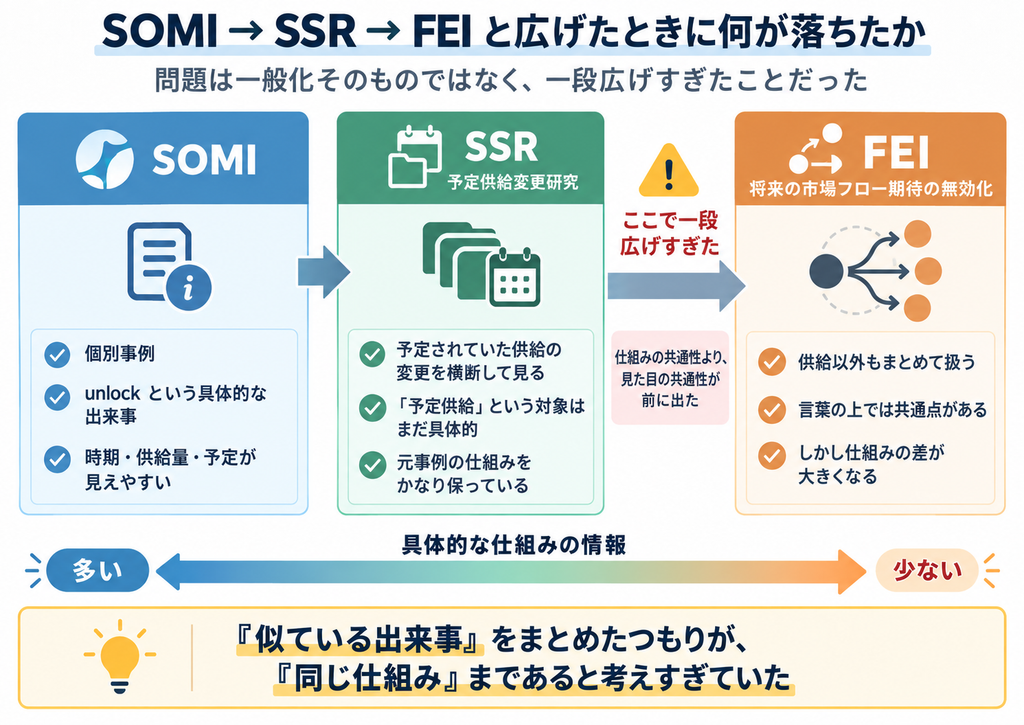
今回の流れを並べると、
SOMI
↓
予定供給変更(SSR)
↓
将来フロー期待の無効化(FEI)
となります。
SOMIからSSRへ広げたときには、まだ「予定された供給」という具体的な仕組みがかなり残っていました。
一方で、SSRからFEIへ広げると、
将来何かが起きる予定だったが、後から変わった
という共通点が強くなります。
その代わりに、
- 誰が動くのか
- 何がその行動を強制するのか
- どのくらいの量なのか
- いつ実行されるのか
- どこで注文として市場に出るのか
といった具体的な情報が落ちていきます。
私は、仕組みを抽象化しているつもりで、途中から出来事の見た目を抽象化していました。
ここが今回の一番大きな修正点です。
【SOMI → SSR → FEIと広げたときに、具体的な仕組みの情報が減っていく図】
AIはこの間違いを自動では止めてくれない
この研究ではAIをかなり使っています。
AIはこうした抽象化と相性が良いです。
複数の事例から共通点を探す。
似ている構造をまとめる。
上位の概念に名前を付ける。
今回の、
- unlock延期
- 買い戻しの停止
- プロトコル収益の使い道変更
から、
将来予定されていた市場の流れが無効になった
という共通構造を取り出すことも得意です。
ただし、ここには弱点もあります。
言葉の上で似ていることと、市場が動く仕組みまで同じであることは別です。
AIに共通点を探させれば、かなり綺麗な共通点を見つけてくれます。
問題は、
その共通点を残したまま別の市場や別の事例へ移しても、同じ因果関係が残るのか
を別途確認する必要があることです。
以前、AIと研究を進める中で、
AIで実装できることと、自分が研究設計を理解していることは同じではない
という問題について書きました。
今回はその少し先にあります。
仮説を作る段階でも、
AIが綺麗にまとめられることと、それが同じ市場の仕組みであることは同じではない
ということです。
-
-
🛠️開発記録#554(2026/8/27)AIと進めていたアルゴ研究を一度止めて、研究そのものを監査した話
続きを見る
今後は「条件を変えても同じ仕組みが残るか」を確認する
では、どう監査するか。
今回の研究から一つ方法を追加することにしました。
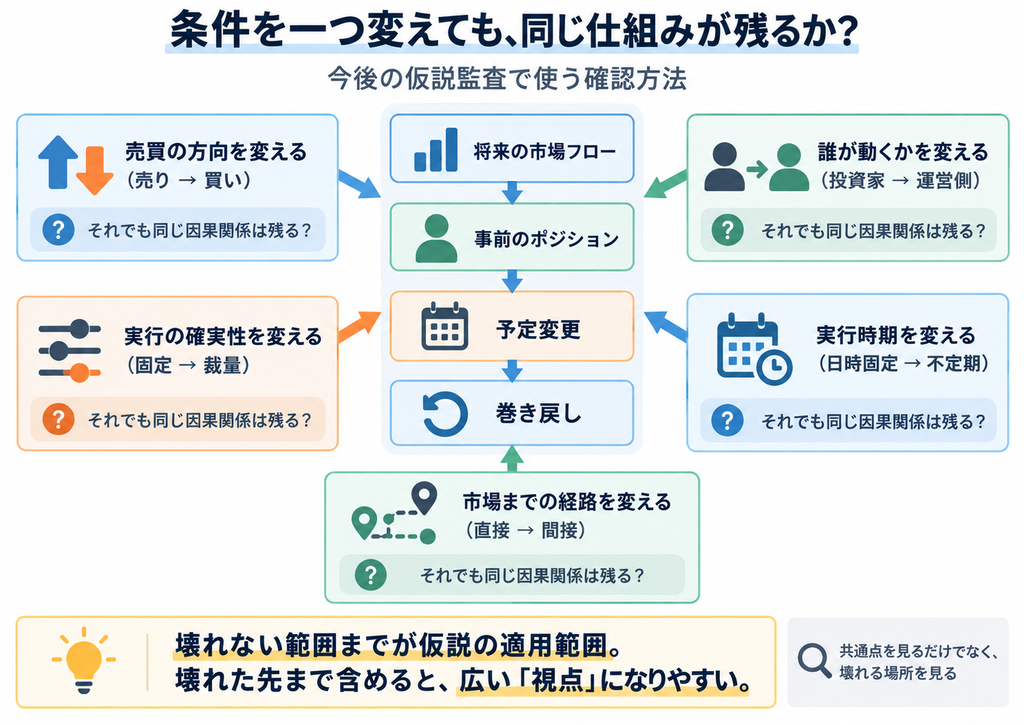
仮に、
将来の市場フロー
↓
事前のポジション形成
↓
予定変更
↓
巻き戻し
という仮説があるとします。
これを別の市場や事例へ広げるとき、一気に大きな概念へ持ち上げるのではなく、条件を一つずつ変えます。
たとえば、
- 売りを買いに変える
- 実行確定を裁量実行に変える
- 投資家をプロトコル運営側に変える
- 日時固定を不定期に変える
- 市場への実行経路を変える
といった具合です。
そして、
その条件を変えても、同じ因果関係が残るか
を見る。
ある変更を加えたところで仕組みが崩れるなら、そこから先まで同じ仮説として扱わない。
壊れない範囲までを、その仮説が使える範囲として考える。
【「条件を一つ変えても、同じ仕組みが残るか?」】
これは特別な研究手法を発見したという話ではありません。
ある条件で確認した関係が、別の条件でも同じように成立するのかを見ること自体は、研究では基本的な確認です。
今回の収穫は、そうした基本的な監査を、自分がどの場面で抜かしやすいのかが分かったことです。
私は個別事例を分解するだけでなく、そこから上位の共通構造を作る方向にも考えやすい。
そのため、概念として綺麗につながった段階で、
これも同じ仕組みではないか
と一段上へ進みやすい。
今後は、この段階で一度止めます。
SSRとFEI研究で残すもの、捨てるもの
ここまで研究した結果、全部を捨てるわけではありません。
一方で、全部を残すわけでもありません。
残すもの
SSRは、出来事の分類として残します。
予定された供給が後から変更される事例自体は今後も起こります。
ただし、
SSRだから共通の値動きがある
とは考えません。
今後同様の事例を見つけたときの分類ラベルに近い扱いです。
FEIも、市場に共通する一つの仕組みとしては残しません。
一方で、
将来の市場フローは本当に存在するのか
その予定は事前に市場から見えていたのか
どの程度実行が確定していたのか
後からその流れ自体が変更されたのか
実際の市場売買までつながる経路があるのか
という確認用の視点としては使えます。
実際、境界事例まで調べた結果、FEIは共通の市場法則や取引機会としては確認できなかった一方、異なる事例を仕分けるための視点としては一定の役割が残りました。
保留するもの
一つは事前のポジションです。
将来の市場フローが明示され、それを前提としたポジションが実際に作られている場合には、予定変更後の反応に何らかの違いが出る可能性があります。
ただし、現時点では弱い兆候がある程度です。
もう一つは、TREEのように、
プロトコル収益
→ トークンの市場買い
が比較的直接つながっている事例です。
これも別の独立事例で再現できていないため、今すぐ研究を続けるほどの根拠はありません。
捨てるもの
一方で、
予定供給が変更されれば共通した値動きが出る
という考えは残しません。
また、
将来予定されていた市場の流れが消えれば、それまでのポジションが巻き戻る
というFEI全体に共通する単純な仕組みも残しません。
そこまで一般化できる証拠は得られませんでした。
共通点ではなく、条件を変えても残る部分を見る
今回の研究では、アルゴとして取れるものは確認できませんでした。
一方で、自分の研究工程に一つ修正を入れることができました。
個別事例から考えを広げること自体は、これからもやります。
最初から狭い範囲だけを見続ければ、別市場でも使える構造を見落とします。
ただし、一段広げるたびに、
具体的な仕組みの何を捨てたのか
を確認する。
そして、
条件を一つ変えても、同じ因果関係が残るのか
を見る。
言葉の上で似ているだけなら、まだ市場を見るための視点です。
条件を変えても同じ因果関係が残るなら、共通する仕組みの候補になります。
さらに、何を測ればその仕組みを確認できるのかまで決まって、ようやく検証する仮説になる。
今回のFEIは、そこを一段飛ばしていました。
研究を進めたことで、そのこと自体を確認できたので、ここは次から修正します。
それでは、また。