こんにちは、よだかです。
ここしばらく、DeFiの無期限先物市場を観測するための「PMF Radar」という仕組みを開発しています。
前回の🛠️開発記録#583「PLI RadarからPerp Market Fragilityへ」では、何を観測しようとしているのか、どのような情報を取得しているのか、現在の観測条件をどう整理しているのかを書きました。
その後、10月5日から8日にかけて約72時間のデータ収集を行い、さらに10月9日には、収集したデータを使って市場別の状態や、その後の値動きなどを調べました。
今回は、その結果と、研究を通じて新しく分かったことを整理します。
先に書いておくと、現時点で利益につながる明確な売買ルールが見つかったわけではありません。
一方で、市場の状態をどう観測し、どう分類し、どう比較するのかについては、以前よりもかなり具体的な材料が増えました。
1.そもそも、何のためにRadarを作っているのか
まず、現在の研究の位置付けを整理しておきます。
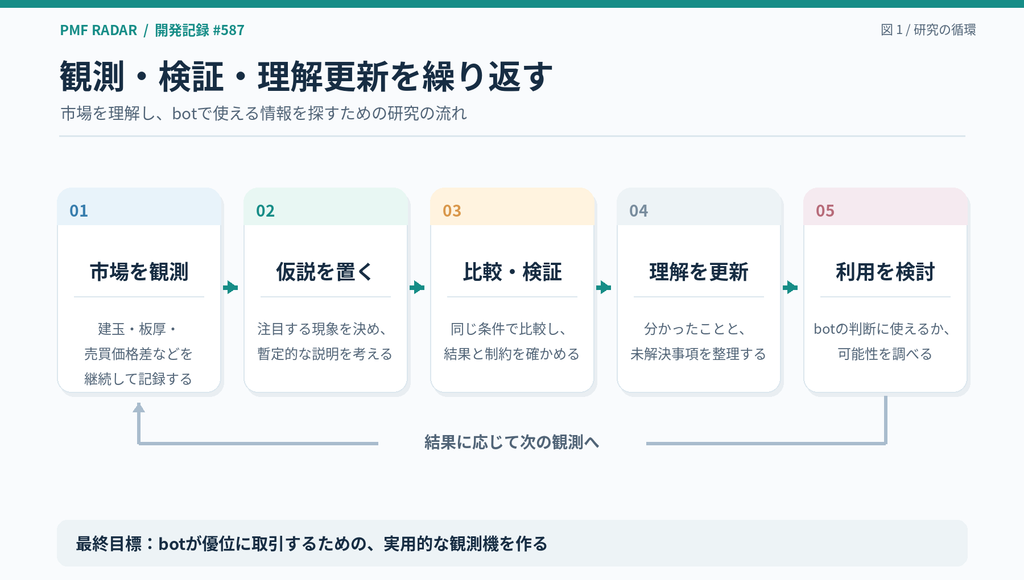
私が最終的にやりたいのは、DeFiの無期限先物市場で自分のbotが優位に取引できるようにすることです。
そのためには、市場でどのような現象が起きているのか、どのような仕組みや条件で価格・流動性が変化するのか、どこにbotが利用できる情報があるのかを理解する必要があります。
DeFiでは無期限先物を扱う仕組みも増えてきています。
今後、取引機会を探す対象として掘り下げる価値があると考えていますが、現時点では私自身、まだ十分に理解できていないことが多くあります。
そこで、仮説を立てながら実際の市場データを集め、市場の性質や取引上のルールを調べています。
PMF Radarは、そのために作っている観測機の一つです。
現在の主な観測対象は、次の3つです。
- 建玉残高(OI):市場に残っているポジション総量と、その変化
- 注文板の厚さ:公開されている買い注文・売り注文の量と、その変化
- 売買価格差:最良買値と最良売値の差と、その変化
これらを使って、市場の状態を継続的に観測しています。
もともと「建玉負荷の増加」と「市場の注文吸収余力の低下」が重なる状態を、市場の脆弱性に関係する暫定的な候補として置いていました。
ただし、それが本当に脆弱性を表しているのかは、最初から未確認です。
今回も、この仮説を肯定することや否定すること自体を目的にはしていません。
仮説は市場を調べるための入口です。
観測と検証を進め、その結果をもとに理解を更新しながら、最終的にbotの取引判断に利用できるものを探していきます。
当面はHyperliquidに集中する
もう一つ、今回の研究で方針を整理したことがあります。
それは、当面の主要な研究対象をHyperliquidに絞ることです。
これまではHyperliquidに加えてdYdXなどでも観測を試してきました。また、Asterのような別の無期限先物市場も調査対象に入れていました。
ただし、同じ無期限先物市場でも、データの取得方法や更新頻度、注文板の仕様などは異なります。
例えばdYdXでは、建玉残高の更新がまばらで、Hyperliquidと同じ短時間の変化量を扱うことが難しいケースがありました。今回の72時間観測でも接続・復旧の問題が残っています。
こうした問題を解決すること自体は必要な作業です。
しかし、複数の市場システムを同時に扱おうとすると、市場の性質を調べる前に、それぞれの取得仕様への対応で研究が止まってしまいます。
今は、そこに研究資源を大きく割く段階ではないと判断しました。
そのため、bot開発における当面の基準市場をHyperliquidに置き、まずはそこで観測と検証を進めます。
dYdXなどの研究をやめるわけではありません。優先度を下げ、必要な範囲で観測や調査を継続する方針です。
将来的に他の市場へ対象を広げることもできますが、現時点では一つの市場システムを使って、観測から理解、そして実用性の評価まで進めることを優先します。
2.72時間の観測で何を確認したのか
10月5日から8日にかけて、HyperliquidとdYdXで24時間の観測を3回行いました。
観測期間は、日本時間で10月5日10時ごろから10月8日10時ごろまでです。
3回分の累計収集時間は約72時間となりました。
途中、初日に端末の再起動による約6分間の中断がありましたが、各回の収集と集計は完了しています。
今回確認したのは、主に次の内容です。
- 取得したデータが分析に利用できる品質か
- 建玉残高・注文板・売買価格差の変化が、日をまたいでも同じように観測できるか
- 暫定的な検出条件に該当する状態が、どの程度発生するか
- 市場ごとに観測結果がどの程度異なるか
主な集計結果は以下のとおりです。
| 評価項目 | 結果 |
|---|---|
| データの充足度 | 133組中107組が十分、26組が不足 |
| 日ごとの変化分布 | 安定73組、中程度の変動19組、不安定15組、評価不足26組 |
| 検出候補の発生頻度 | 399組中236組が安定 |
| 売買価格差の絶対値による測定 | 85市場中57市場で現行方式を維持可能 |
ここでいう「組」は、市場・観測指標・時間幅などの組み合わせです。すべてが独立した市場や実験を表しているわけではありません。
72時間全体の評価は、一部に課題が残る結果となりました。
特に問題となったのが、dYdXの接続品質と、Hyperliquidの一部市場における注文板の取得範囲です。
HyperliquidのBTC・HYPE・NEARでは、基準価格から一定範囲の板厚を正確に計算するためのデータが不足していました。
一方、十分に観測できた市場もあります。
その後、XRP・ZECを中心にデータの整合性を詳しく監査し、変化量の計算に使った現在値と参照値を元データと照合しました。
確認した範囲では、未来の情報が計算に混ざる問題や、無効なデータを有効として扱う問題、接続復旧をまたぐ不正な変化量などは検出されませんでした。
つまり、すべての市場で十分な品質を確保できたわけではありませんが、一部の市場では、次の分析に利用できる観測データを得られたということです。
そこで、以後の分析はHyperliquidを中心に進めました。
3.建玉と注文板の変化から、4つの状態を作った
次に行ったのは、市場の状態を暫定的に分類することです。
今回は、建玉残高と注文板の厚さについて、直近30秒間の変化を使っています。
また、10月2日の過去データから作った基準を固定し、分布の端に位置する大きな変化を検出する条件としました。
この基準は研究用の仮設定であり、最適な閾値が見つかったわけではありません。
建玉増加と板厚減少の条件を組み合わせると、次の4状態になります。
| 状態 | 建玉増加条件 | 板厚減少条件 |
|---|---|---|
| 複合状態 | 該当 | 該当 |
| 建玉増加のみ | 該当 | 非該当 |
| 板厚減少のみ | 非該当 | 該当 |
| どちらでもない | 非該当 | 非該当 |
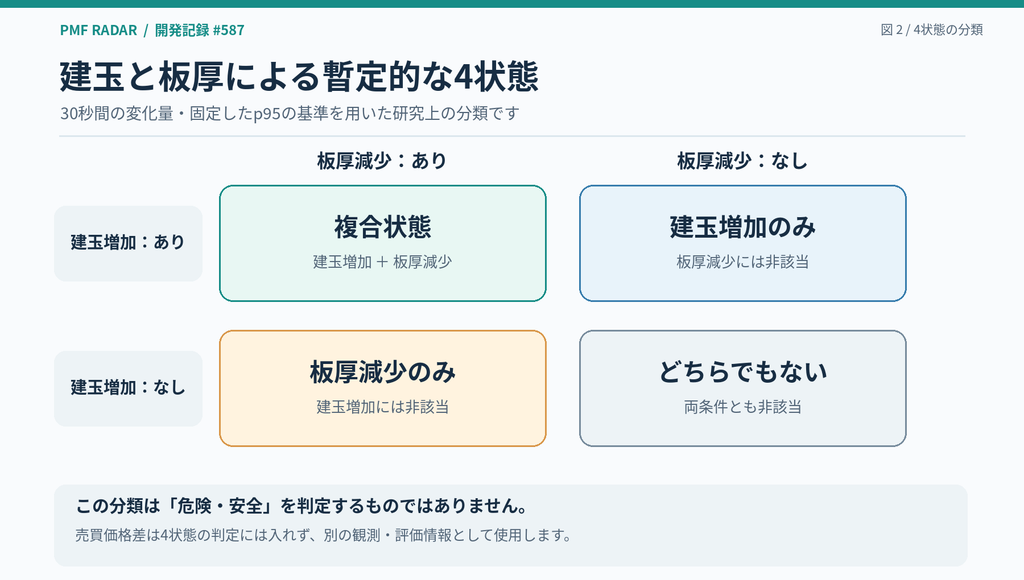
ここで注意したいのは、どの状態も市場の健全性や危険性を確定するものではないということです。
例えば「どちらでもない」という状態は、安全な市場という意味ではありません。
すでに注文板が薄かったとしても、直近30秒で大きく減少していなければ、この分類に入る可能性があります。
また「複合状態」も、建玉増加と板厚減少という2つの条件が同じ評価時点で成立したことを示すだけです。
実際の建玉増加と板厚減少が同時に起きたことや、片方がもう片方を引き起こしたことまでは意味しません。
なお、売買価格差は、この4状態を決める条件には含めていません。別の観測指標や、その後の市場反応を調べるための情報として利用しています。
4.Hyperliquidの9市場では、異なる観測結果が得られた
今回、注文板のデータ品質を考慮したうえで、Hyperliquidの9市場を対象に状態を分解しました。
対象はXRP、ZEC、ETH、SOL、PUMP、WIF、HEMI、SEI、SOPHです。
既存の72時間データから、421,030件の有効な状態評価点と、28,747件の連続した状態区間を整理しました。
ここで、いくつか特徴的な結果が得られました。
例えばPUMPでは、「建玉増加のみ」の状態が有効評価点の11.76%を占めていました。
HEMIでは「板厚減少のみ」の状態が比較的多く、建玉増加や複合状態の発生も特定の日に集中していました。
SOPHでは、「板厚減少のみ」が16.51%を占めています。ただし、ここには計測上の注意があります。
現在の板厚は、基準価格から上下5bps(0.05%)という狭い範囲に表示されている注文量を使っています。
そのため、売買価格差が広い市場では、実際に注文板に注文が存在していても、測定対象の価格帯に注文がなく、板厚がゼロになる場合があります。
SOPHでは、こうした状態が結果の解釈に強く関係していました。
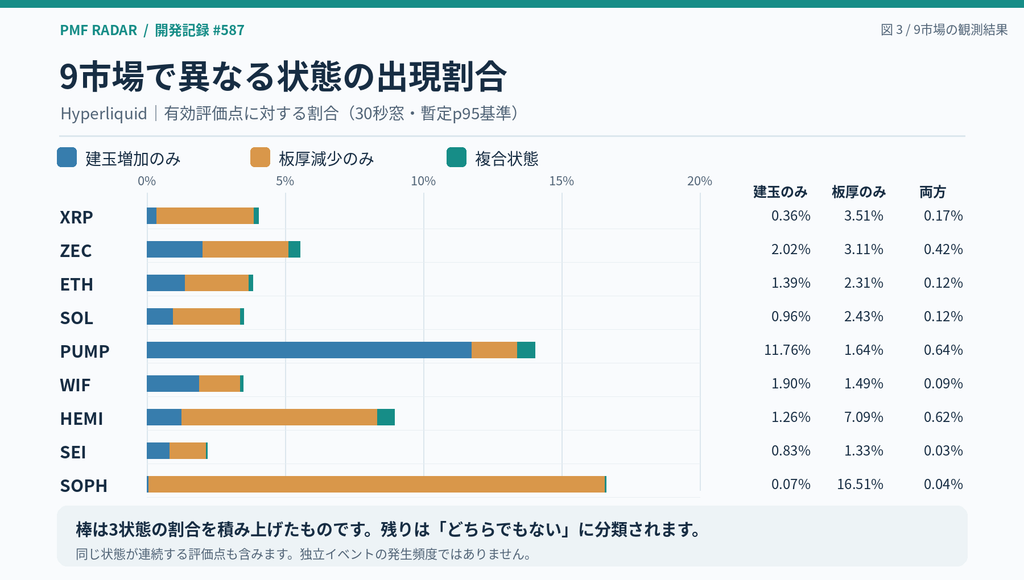
これらは、同じ観測条件を使っても市場によって異なる結果が得られることを示しています。
ただし、ここから直ちに「PUMPでは建玉増加が市場を支配している」「SOPHでは流動性が極端に不足している」と結論づけることはできません。
市場の規模や参加者構成が異なる可能性もありますし、今回使った閾値や観測期間、板厚の測定範囲が結果に影響している可能性もあります。
今回確認できたのは、現在の測定条件では市場ごとに異なる状態分布が観測されたというところまでです。
その違いが何を意味するのかは、今後の研究対象になります。
5.検出した状態の後、市場では何が起きていたのか
状態を分類した後は、その状態が観測された時点を起点として、30秒後・60秒後・300秒後までの市場反応を調べました。
具体的には、
- 価格がどの程度動いたか
- 売買価格差がどの程度広がったか
- 注文板がさらに薄くなったか
- 比較対象となる別の状態と、どの程度違いがあるか
を確認しています。
最初にXRP・ZECで検証し、その後、ほかのHyperliquid市場へ対象を広げました。
短期の価格変動には、一部で傾向が見られた
建玉増加と板厚減少が重なった状態について、比較可能な7市場では、60秒後の絶対価格変動の差が平均・中央値ともに正方向でした。
つまり、今回の比較では、複合状態を起点とした方が60秒後の価格変動が大きい傾向が観測されています。
ただし、その差の大きさは市場によって異なります。
また、300秒後には差の方向が変わる市場もあり、持続的な反応が共通して確認されたわけではありません。
売買価格差の拡大や、その後の追加的な板厚減少についても、一貫して大きくなるという結果は得られませんでした。
これだけでは、複合状態に予測力があるとは言えません。
比較条件を変えると、結果も変わった
さらに調べると、検出した時点の注文板の厚さや、直前の価格変動なども、比較結果に関係している可能性が見えてきました。
そこで、できるだけ初期条件が近い観測例同士を比較する追加検証も行いました。
すると、XRPやZECでは、比較する条件によって価格変動差の方向が変わるケースがありました。
PUMPでも、複合状態と板厚減少のみの状態を比較したところ、全体では複合状態の方が価格変動が大きい結果が得られましたが、日別には反対方向の結果も残っています。
また、比較条件を近づけると、使える標本の構成自体が変わります。
そのため、結果の変化を単純に初期板厚などの影響だと断定することもできません。
最終的にXRP・ZEC・PUMPの3市場で行った小規模な比較では、12組のうち10組で比較が成立しました。残り2組はXRPの複合状態について、十分な標本を確保できず保留しています。
今回の比較で分かったのは、状態別の市場反応をある程度比較できるようになった一方、その差の意味を説明するには、まだ複数の条件を区別する必要があるということです。
なお、今回の72時間データには個々の約定方向や約定数量の記録がありません。
したがって、同じ規模・同じ方向の注文が入った場合に、市場の反応がどれくらい変わるのかという検証は、まだできていません。
これは現行の観測条件が無効だったという意味ではなく、その問いに必要なデータを取得していなかったということです。
6.分析対象の選び方によって、結果が大きく変わることが分かった
今回、特に重要だったのが、分析に使う標本の選び方です。
市場では、ある状態が一度発生して終わるとは限りません。
例えば、
「建玉増加のみ」から「複合状態」へ変わり、その後「板厚減少のみ」へ移行する
といったことが、短時間のうちに観測されます。
実際に9市場で状態の移り変わりを調べると、24,538件の直接的な状態遷移を再構成できました。
また、観測中断を挟む4,200件は、直接の遷移とは区別しています。
ここで問題になったのが、評価対象を300秒以上離して採用するというルールです。
これは、近接した観測結果を何度も数えないために設けていたものです。
しかし、すべての状態に共通してこのルールを適用すると、先に「建玉増加のみ」を採用した後、短時間で「複合状態」に移行した場合、後者を評価対象に残せません。
今回、この影響を調べました。
建玉増加と板厚減少が重なった状態の連続区間は、合計709件ありました。
一方、分析に採用された評価起点は次のようになりました。
| 抽出方法 | 採用された複合状態の評価起点 |
|---|---|
| 全状態で共通の300秒間隔を適用 | 53件 |
| 複合状態だけで300秒間隔を適用 | 374件 |
しかも、両方の方法で共通して採用されたのは35件だけでした。
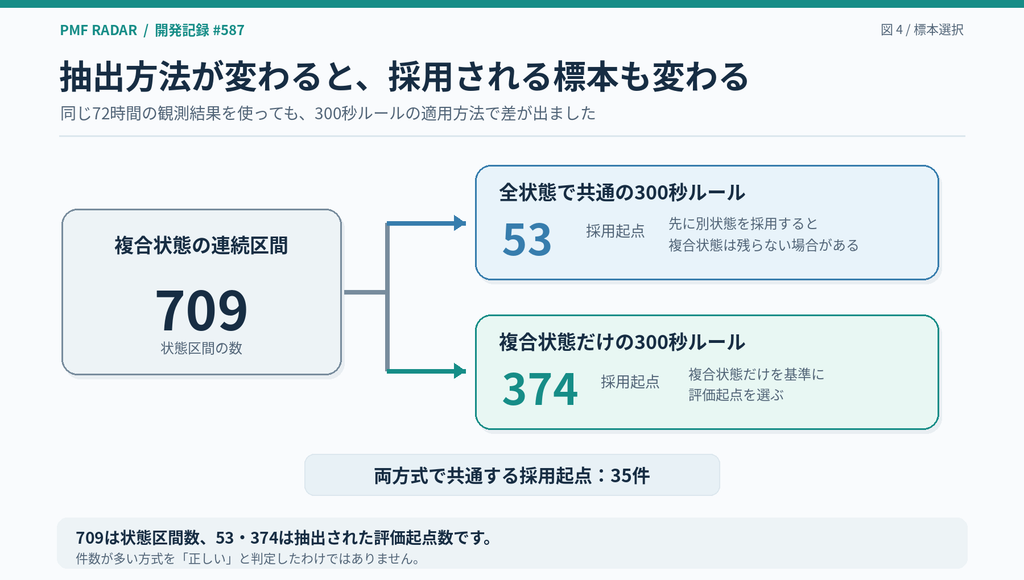
ここは大きな理解更新でした。
同じデータを使っていても、どの状態を先に採用するのか、どの範囲で重複を避けるのかによって、研究対象となる標本が大きく変わります。
もちろん、374件の方が正しく、53件の方が間違っているという話ではありません。
それぞれ異なる目的の抽出方法です。
また、採用された件数がそのまま独立した市場イベントの数になるわけでもありません。
大切なのは、市場で観測された状態そのものと、その中から分析のために選んだ評価対象を区別することです。
もう一つ注意したいのが、状態の変化順序です。
今回、観測上は「建玉増加のみ」から「複合状態」へ移行するケースが多く見られました。
しかし、建玉残高と注文板ではデータの更新頻度が異なります。
さらに30秒変化量は、現在値だけでなく30秒前の参照値が変わることでも更新されます。
そのため、分類上の順序をそのまま、実際の市場で建玉増加が板厚減少に先行した証拠として扱うことはできません。
何を観測したかだけでなく、どの時点のデータから、どのように計算したかを理解する必要があるということです。
7.現在の理解と、これから調べたいこと
ここまでの研究で、Hyperliquidについて少しずつ分かってきたことがあります。
まず、建玉残高・注文板の厚さ・売買価格差を使って、短時間の市場状態を継続的に観測する仕組みは、一定の範囲で成立しています。
また、同じ条件で分類しても市場ごとに異なる分布や事後反応が観測されること、その結果は初期条件や分析対象の選び方にも左右されることが分かりました。
ただし、まだ分かっていないことも多くあります。
例えば、次のようなことです。
- 建玉残高の変化だけで、どの程度の情報が得られるのか
- 注文板の厚さや売買価格差は、それぞれどのような市場状態を表しているのか
- 2つ以上の指標を組み合わせることで、単独では得られない情報が増えるのか
- 指標の絶対水準、短時間の変化、状態の持続や回復では、どのような違いがあるのか
- 観測した状態が、将来の市場反応やbotの取引判断に役立つのか
これまで主に調べてきたのは、建玉増加と板厚減少の組み合わせです。
しかし、それは現在取得している情報の使い方の一つにすぎません。
売買価格差を含めた関係や、それぞれの指標が単独で持つ情報についても、まだ十分に調べていません。
そのため、次は既存の72時間データを使い、単独指標と指標の組み合わせにどのような情報価値があるのかを整理していきます。
現在の閾値や観測時間幅は、引き続き暫定的なものとして固定します。
条件を次々に変更して結果を探すのではなく、まず同じ物差しで何を観測できるのかを理解することを優先します。
その後、必要になれば閾値の変更や観測期間の延長も検討します。
観測できることと、取引に利用できることは分ける
もう一つ、今後も意識しておきたいことがあります。
それは、何らかの市場状態を観測できることと、その情報を利用して利益を得られることは別だという点です。
例えば、ある条件で短期の価格変動が大きくなりやすいと分かっても、それだけでは価格の方向は分かりません。
また、実際に取引する場合には、売買価格差、注文サイズ、約定価格への影響、手数料、他の参加者との競争なども関係します。
一方で、価格方向の予測に使えなかった情報でも、注文を出すタイミングや大きさを調整するために使える可能性はあります。
現時点では、こうした用途もまだ仮説の段階です。
ただ、最初から利用方法を一つに限定せず、市場を観測しながら使えるものを探していきたいと考えています。
8.まとめ:Radarを作りながら、市場理解を更新していく
今回の72時間観測と、その後の追加検証では、利益につながる売買ルールが完成したわけではありません。
市場の脆弱性についても、現行の観測条件で直接捉えられることを確認できたわけではありません。
一方で、観測した市場状態を整理し、その後の反応を比較するための材料はかなり増えました。
特に今回の収穫は、次の3つです。
- Hyperliquidの複数市場について、短時間の建玉・板厚・売買価格差を観測し、一定の品質を持つデータを蓄積できたこと。
- 暫定的な状態分類を使うことで、市場ごとの違いや、その後の反応を比較するための具体的な材料を得られたこと。
- 状態の観測、状態間の移り変わり、分析対象の抽出方法を区別する必要があると確認できたこと。
まだ、これらがどのような市場メカニズムを反映しているのかは十分に分かっていません。
それでも、以前よりは「何が見えていて、何が見えていないのか」を具体的に整理できるようになりました。
PMF Radarの開発は、これからもしばらく続けます。
ただし、今の段階で複雑な検出器を完成させたり、複数の無期限先物市場へ急いで対象を広げたりする必要はないと考えています。
まずはHyperliquidを基準市場として、取得できている情報の意味を一つずつ調べていきます。
その過程で仮説が支持されることもあれば、支持されないこともあると思います。
それらは研究を進めるための判断材料であって、必ずしも研究全体の成否を意味するものではありません。
目指しているのは、DeFiの無期限先物市場について理解を深め、最終的に自分のbotで優位に取引するために使える観測機を作ることです。
まだその答えを出すには情報が足りません。
だからこそ、今は実際に観測できることを増やし、分かったことと分かっていないことを区別しながら、少しずつ前へ進めていきます。
それでは、また。