こんにちは。よだかです。
ここしばらく、「償還」という構造を起点に、アルゴトレードのエッジを探していました。
償還という言葉は少し広めに使っていますが、考えていること自体は単純です。
あるトークンや請求権を市場から取得したとき、その取得価格よりも高い価値を、別の明確な経路から回収できるのであれば、その差額には利益の余地があります。
かなり簡略化すると、
市場での取得価格 < 実際に回収できる価値 − 各種コスト
という関係です。
典型的なのは、1ドル相当の裏付け資産へ交換できるトークンが市場で0.98ドルになっているようなケースです。
ただし、私が今回「償還」と呼んでいるものは、発行元にトークンを返して基礎資産を受け取る狭い意味の償還だけではありません。
別のチェーン上の正規資産へ戻す経路、すでに資金が用意された補償請求権、プロトコルの財務資産を比例配分で受け取る権利なども、「最終的にいくらの価値を回収できるか」が十分に明確であれば、同じ視点から見ることができます。
償還というモデル自体は、それほど複雑ではありません
償還型のエッジが成立するために必要なのは、まず二つの価値です。
一つは、市場でいくらで買えるか。
もう一つは、最終的にいくら回収できるかです。
この二つに差があり、その差が手数料や価格への影響、資金拘束などを上回れば利益になります。
【償還エッジの最小構造】
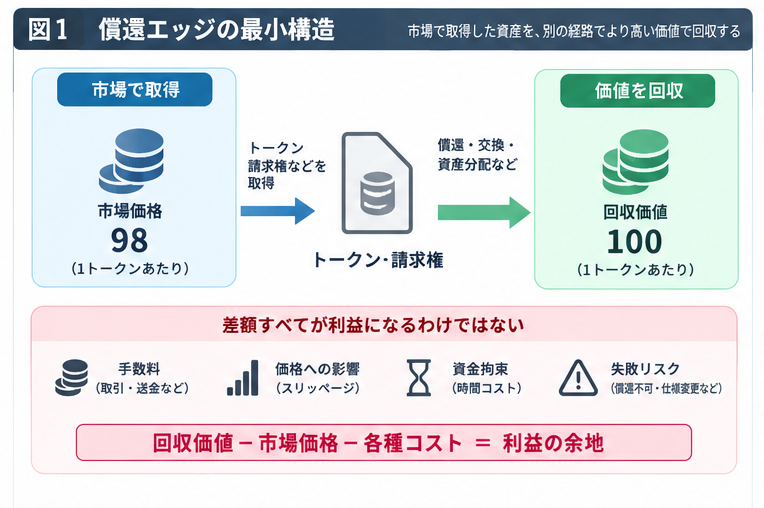
左に「市場で取得」、右に「価値回収」を配置し、
「市場価格 98」→「トークン・請求権」→「回収価値 100」
という単純な流れを示す。
下段に「手数料・価格への影響・資金拘束・失敗リスク」を置き、
100−98の差額すべてが利益になるわけではないことを可視化する。
ここだけを見ると非常に分かりやすいのですが、実際の研究では、この先でほとんどの候補が落ちました。
「価格差がある」と「自分が取れる」は全く違った
以前の記事 #572「清算エッジ探索をどうフェーズシフトするか?」 では、
見える
→ 予測できる
→ 取れる
→ 儲かる
を分けて考えるようになった過程を書きました。
償還の研究でも、ほぼ同じ問題にぶつかっています。
市場価格が回収価値より安くても、第三者がその資産を買えなければ取れません。
買えても、元から保有していた人しか償還できないのであれば取れません。
償還できても、売買手数料や価格への影響、送金費用を引けば赤字かもしれません。
利益が残っても、500ドル分しか買えなければ利益額は小さくなります。
一度利益が取れても、安い在庫が二度と補充されないのであれば継続的な戦略にはなりません。
さらに、十分な利益があっても、専門業者が同じブロック内ですべて回収してしまうのであれば、個人で動かすボットには向きません。
そのため、今回の研究でかなり重要になったのが、
仕組みとして利益が存在することと、自分の戦略として価値があることは別である
という区別でした。
これは以前の #580「エッジはどこで消えるのか」 で整理した話の、かなり直接的な続きでもあります。
実際に成立した例もあった
償還研究の中で、かなり強い証拠まで確認できたものの一つが、HyperbridgeのDOTを使った事例でした。
現在はこれを、
異なる領域をまたいだ価値回収
→ 一方の回収経路が壊れても別の出口が残る構造
として整理しています。
例えば、
- ある側では価値回収経路に問題が起きている
- その場所の市場ではまだトークンを買える
- 別の場所への出口は生きている
- その出口を使えば、より高い価値を回収できる
という状態です。
Hyperbridge DOTでは、単なる理論上の価格差ではなく、第三者が公開情報を見て反応し、価値差を回収できた歴史的事例まで確認できました。
つまり、
価値回収経路の状態差が、実際の取引可能なエッジになることはある
というところまではかなり強く確認できました。
これは償還というモデルを捨てずに済んだ大きな理由でもあります。
ただし、似た構造を探すと次々に落ちた
Hyperbridge DOTの構造を他の市場へ広げてみました。
その一つが、LombardのトークンをKatanaというチェーン上で調べた事例です。
ここでは、
- Katana上で直接ビットコインへ戻す機能が終了
- Katana上の市場自体は残存
- Ethereumへ移動する出口は残存
という状態になっていました。
構造だけを見ると、かなり良さそうに見えます。
実際、Ethereum側で回収できる価値に対して、最大で約13.45bpの価格差も確認できました。
ところが、実際の売買量を入れて計算すると結果が変わりました。
1000ドル、5000ドル、1万ドルという金額で過去の市場状態を再現すると、すべて赤字になりました。
画面上・計算上の「価格」は安くても、実際に買おうとすると価格が動いてしまったのです。
ここで、
見えている価格差と、実際に取れる価格差は分けなければならない
ということが改めて明確になりました。
【候補が消えていくゲート】
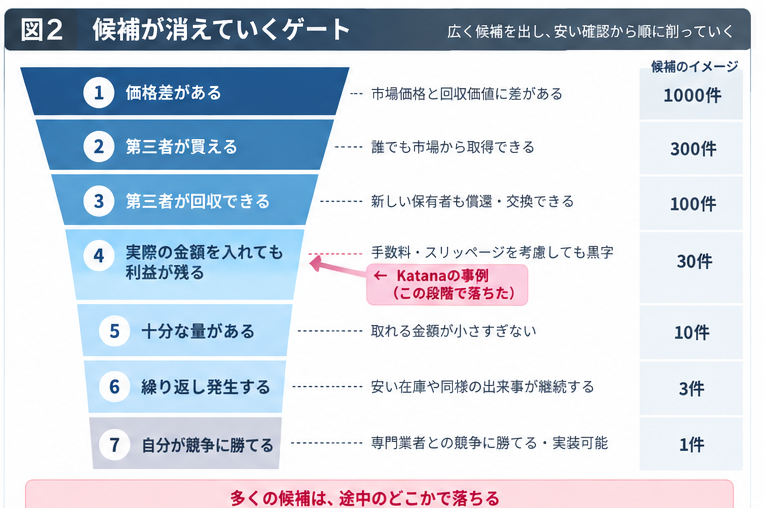
この「候補を広く出して、安い確認から削る」という考え方自体は、以前の #577「AIでエッジ探索を高速化する|候補を広げて、安い検証で削る方法」 から続いています。
ただ、今回の研究では「何を安い確認と呼ぶか」がかなり具体的になってきました。
利益があっても、量がなければ落とした
rsETHをInk上で調べた事例では、さらに先まで進みました。
- 現在も回収経路が使える
- 実際のコストを引いても利益が残る
- 価格差が一定時間続く
- 同様の状態が複数回確認できる
ところまで確認しました。
それでも最終的には落としました。
理由は、取れる量が少なく、安い在庫がほとんど補充されなかったからです。
一度数ドル・数十ドル取れることと、繰り返し運用できるボット戦略であることは違います。
ここからは、
「利益があるか」
よりも、
「利益を生む在庫や出来事が、どれだけ供給されるか」
を見るようになりました。
頻度まで考えると、さらに候補は減りました
tBTCをArbitrumやBaseで調べたときも、似た問題が出ました。
構造は生きています。
市場もあります。
回収経路もあります。
障害も過去に複数回発生しています。
Baseでは、1万ドル程度なら通常時の回収コストも7bp前後まで下がりました。
それでも、最終的には積極的に掘るのをやめました。
最大の理由は、
「何か月に一度起きるか分からない出来事で、1回数十ドル取れるかもしれない」
という戦略になりそうだったからです。
仕組みとして成立していても、年間でいくら取れるかを考えると弱い可能性があります。
ここは、以前の #578「Across Relayerのエッジ探索|仮説から24Hシャドーまで」 で、利益だけでなく在庫・資本拘束・精算時間まで含めて見た経験ともつながっています。
最終的に重要なのは、
1回の利益 × 取れる金額 × 発生回数 × 自分が実際に取れる割合
だからです。
過去の研究を並べると、候補を落とす理由はかなり共通していました
今回、償還研究だけではなく、これまでのエッジ探索も並べ直しました。
すると、自分が候補を落としてきた場所はかなり似ていました。
例えば、
- 価格差はあるが、自分が使える取引所ではない
- 仕組みは面白いが、利益につながる経路がない
- 利益はあるが、第三者が取れない
- 価格差はあるが、実際の金額を入れると消える
- 手数料を引くと赤字
- 利益はあるが市場が薄い
- 安い在庫が補充されない
- 出来事自体が滅多に起こらない
- 利益は大きいが専門業者しか取れない
- 必要な資金に対して利益が小さすぎる
- 監視・実装・保守の手間に見合わない
といったものです。
以前の #575「見えた、取れそう、それでも取らない|GHO裁定を実装しなかった理由」 でも、エッジらしいものを見つけた後に、あえて実装しない判断について書きました。
今回の償還研究は、その判断基準をもう少し上流まで持ってきたものだと思います。
一度、抽象化しすぎた
ここで一つ反省があります。
過去の事例を整理するために、
- 異なる領域をまたいだ価値回収
- 評価額のズレ
- 機能ごとの切り替え時刻のズレ
- 裏付け異常後にも残る利用経路
- 一部だけ資金が確保された補償請求権
といった分類を作りました。
分類自体は今後も役に立つと思います。
問題は、その分類をそのまま次の探索テーマにしようとしたことでした。
例えば、
機能ごとの停止時刻がずれるケースが過去にあった
→ では「非同期な状態遷移」というエッジを探そう
と進みかけました。
しかし、過去にそういう現象が一度あったことと、現在それが儲かる市場として存在していることは別です。
ここで、
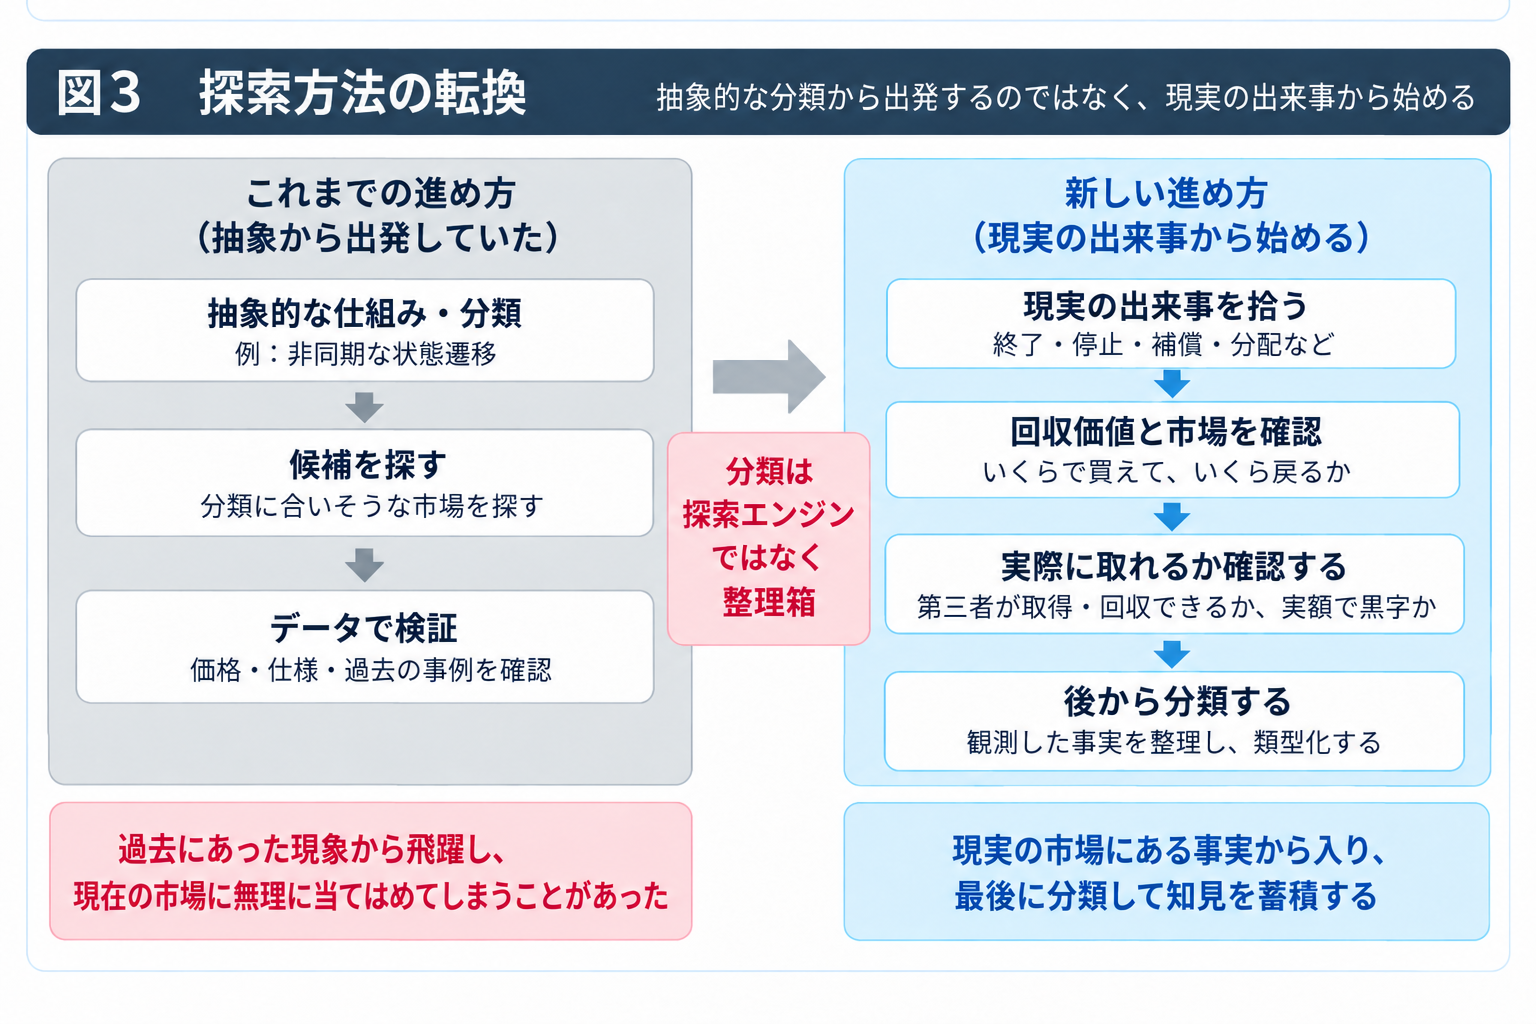
分類は探索の出発点ではなく、観測した事実を後から整理するために使った方がよい
と考え直しました。
【探索方法の転換】
そこで、現実の出来事からやり直すことにしました
現在の方針はかなり単純です。
まず、実際に起きている出来事を拾います。
例えば、
- プロトコルの終了
- 固定価格での買い取り
- トークン移行
- ブリッジの終了
- 償還停止・再開
- 補償資金の確定
- 財務資産の分配
- 裏付け資産の異常
などです。
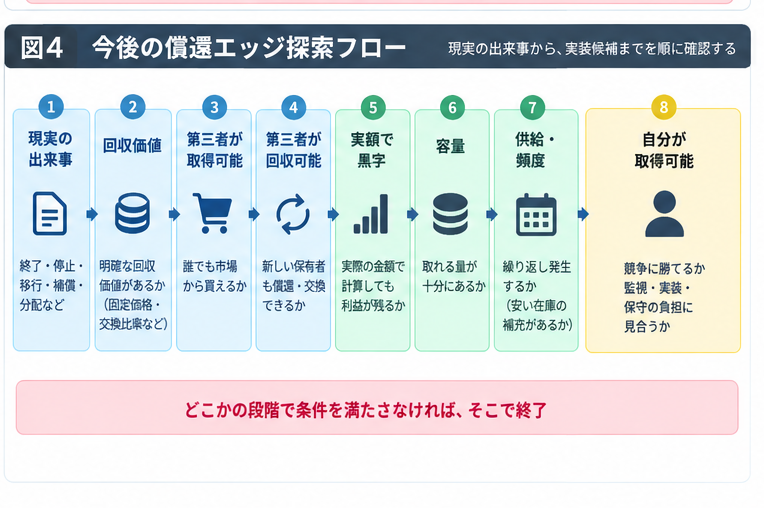
そして、その出来事を順番に確認します。
1. 今も取引可能な出来事か
すでに終わっている昔の事件を精密に復元しても、現在の戦略にはつながらないことがあります。
2. 明確な回収価値があるか
「たぶん将来何か返ってくる」では足りません。
固定価格、明確な交換比率、確保済みの資金などが欲しいところです。
3. 第三者が市場から買えるか
元から持っている人だけが得をする仕組みなら、私のボットの対象ではありません。
4. 買った第三者も回収できるか
ここは特に重要です。
トークンを自由に送れることと、その新しい保有者が償還できることは同じではありません。
5. 実際の金額で利益が残るか
表示価格ではなく、1000ドル、5000ドル、1万ドルと実際に注文した場合の価格を使います。
6. 取れる量があるか
1万bpの価格差でも、10ドル分しか買えないなら意味はありません。
7. 繰り返し供給されるか
単発なら、一度の利益額そのものが大きい必要があります。
継続戦略にするなら、安い在庫か同じ種類の出来事が繰り返し発生する必要があります。
8. 最後に、自分が取れるか
競争、資金拘束、監視コスト、実装負担まで含めて判断します。
【今後の償還エッジ探索フロー】
すでに次の候補一覧も作りました
この考え方を使って、現在進行中・直近の出来事を改めて拾いました。
固定価格で買い取るトークン、清算時の資金分配、流動性ステーキングトークンの終了処理、プロトコル財務資産の分配、ステーブルコイン終了、ブリッジ終了などです。
今回は、それらを最初からすべて精密に調べるつもりはありません。
最初の条件で落ちたら、その時点で終了します。
例えば、
- 回収価値が曖昧なら終了
- 新しく買った人が回収できなければ終了
- 市場がなければ終了
- 固定買い取り価格より市場価格が高ければ終了
- 実際の金額を入れると利益が消えれば終了
です。
公開情報だけで分かるところは、まずChatGPTなどで確認します。
正確な過去のブロック状態、契約呼び出し、過去の市場価格、実際の注文量ごとの損益まで必要になった候補だけをエージェントAIに渡します。
この分担も、かなり固まってきました。
償還というモデルは残します
ここまで調べても、「償還」という考え方自体を捨てる必要はないと思っています。
Hyperbridge DOTでは、実際の取引可能なエッジまで確認できました。
Katanaでは、構造だけでは足りないことが分かりました。
rsETHでは、利益があっても量と補充がなければ戦略にならないことが分かりました。
tBTCでは、現在も仕組みが生きていても、発生頻度と1回あたりの利益が弱ければ優先順位を下げるべきだと分かりました。
少しずつですが、
「償還エッジとは何か」
よりも、
「どの償還エッジなら、自分が実際に取る価値があるのか」
の方が重要になってきています。
そして、おそらくここからの探索では、先に立派な理論を作る必要もありません。
まず現実の出来事を拾う。
価値の回収先を見る。
自分が買えるかを見る。
本当に回収できるかを見る。
実際の金額で利益が残るかを見る。
量と頻度を見る。
その最後まで残ったものだけを実装候補にする。
後から振り返って、
「これは異なるチェーン間の価値回収だった」
「これは終了処理の時間差だった」
「これは資金確保済みの請求権だった」
と名前を付ければ十分です。
償還エッジ探索は、一度抽象化しすぎたことで、逆にかなり単純な場所へ戻ってきました。
何が起きているのか。
いくらで買えるのか。
いくら戻ってくるのか。
それを自分が本当に取れるのか。
当面は、この順番で現実の市場を見ていこうと思います。
それでは、また。