こんにちは、よだかです。
今回は、GHOの価格を安定させる仕組みを利用した裁定候補を調べました。
最終的な判断を先に書くと、
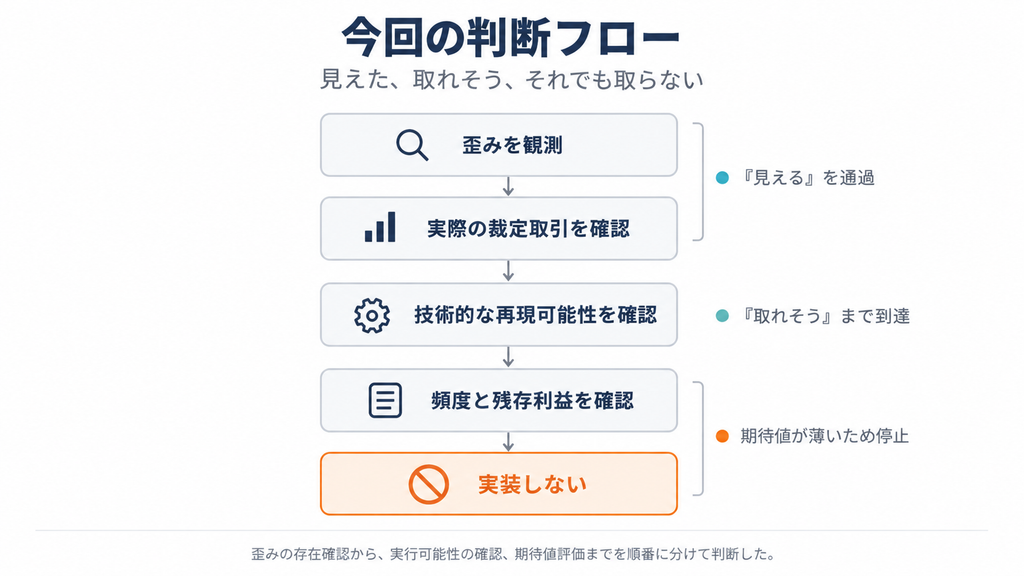
歪みは見えた。実際に裁定されていることも確認できた。さらに、個人botから技術的に狙える可能性があるところまで確認した。それでも、今回はbotを実装しない。
です。
理由は、最後に残る利益が薄かったためです。
これまでの発信では、「市場現象としては見えるが、実際に取るところまで進むと弱くなる」というケースを何度か扱ってきました。
今回はそこから一段進んでいます。
「見えるか」だけでなく、「本当に誰かが取っているか」「自分でも技術的に再現できるか」まで調べました。
それでも、実装しない判断になりました。
1. 出発点は、GHOの価格を揃える仕組み
GHOはAaveが発行する米ドル連動型の暗号資産です。
GHOには、価格が1ドル付近から外れたときに、外部の安定資産との交換を通じて価格を戻すための仕組みがあります。
今回調べたのは、この価格調整機構と市場価格の間に短時間のずれが生じたとき、裁定が成立するのではないか、というものです。
考え方自体は単純です。
市場側でGHOを取得し、価格調整機構を通して別の安定資産へ戻したとき、最終的に元の資産より多く残れば裁定になります。
ただし、ここで重要なのは、
価格差があることと、実際に利益として回収できることは別
ということです。
取引手数料、ガス代、交換可能量、実行時点の状態などを含めると、見かけ上の価格差がそのまま利益になるわけではありません。
2. 最初の観測では、裁定機会は見つからなかった
最初は、一定間隔で過去の市場状態を取得し、裁定が成立していたかを再計算しました。
この段階では、実行可能なpositive caseは見つかりませんでした。
一度は、
この方向には十分な裁定機会がないのではないか
という判断に傾きました。
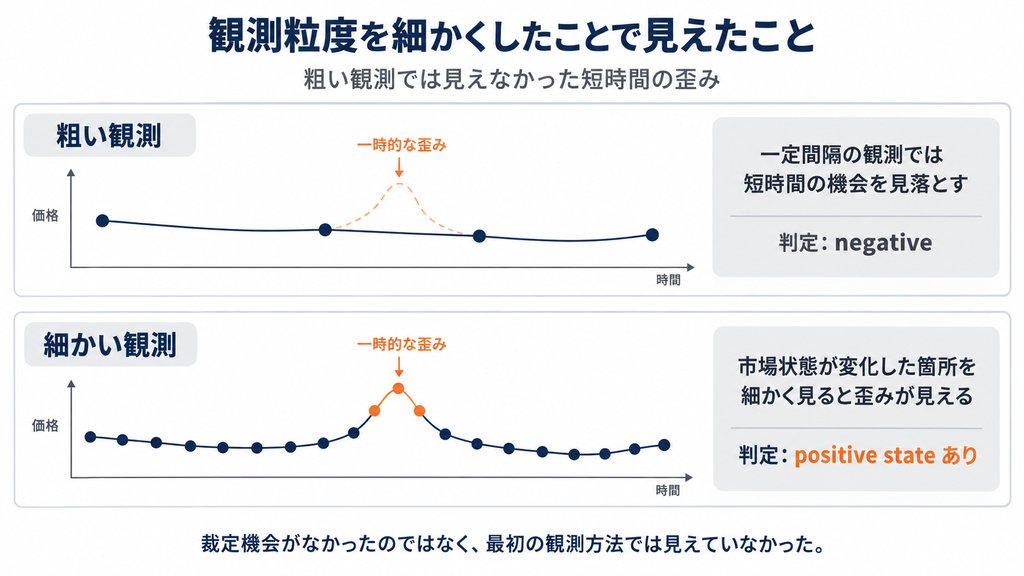
しかし、ここには観測粒度の問題がありました。
一定間隔の観測では、その間に発生して消えた短時間の価格差を見ることができません。
そこで市場状態が変化した箇所を中心に、より細かい時間軸で確認しました。
すると、実際には短時間だけ裁定可能な状態が存在していました。
つまり、
裁定機会がなかったのではなく、最初の観測方法では見えていなかった
ということです。
これは以前書いた、
「高頻度なら細かいほどいい?|個人botterの『必要十分な観測粒度』を具体例で考える話」
とも接続する部分です。
-
-
🛠️開発記録#558(2026/9/1) 高頻度なら細かいほどいい?|個人botterの「必要十分な観測粒度」を具体例で考える話
続きを見る
観測粒度を細かくすればよいわけではありませんが、対象となる現象の寿命より観測間隔が長ければ、存在する歪みそのものを見落とします。
【粗い観測では消えていた短時間の価格差】
3. 次に、「本当に誰かが取っているのか」を確認した
過去データ上でpositiveな状態が存在したとしても、それだけではまだ弱い証拠です。
価格差を後から再計算すれば利益が出る、というだけなら、実際の市場では取れない可能性があります。
そこで次に、実際に価格調整機構を利用した取引を調べました。
最初の簡易分類では、裁定らしく見える取引が多数見つかりました。
しかし、少数の取引を詳しく調べると、その中には、
- 外部注文を処理する途中で価格調整機構を使っていたもの
- 保有資産を別の資産へ変換していただけのもの
- 本当に元本が一周して戻り、余剰が残っていたもの
が混在していました。
つまり、
価格調整機構と分散型取引所が同じ取引内で使われているだけでは、裁定とは言えません。
ここを取引単位で分解した結果、実際に元本が閉じた形で戻る裁定取引を複数確認できました。
さらに、費用を控除した後でも利益が残っている事例が複数ありました。
この段階で、
理論上の価格差ではなく、実際に利益化された裁定が存在する
ところまでは確認できました。
4. 「既存のMEV searcherにしか取れないのではないか」も確認した
ここで次の問題が出てきます。
実際に裁定されているとしても、それが同じブロックの中でしか見えないような機会なら、通常の個人botからはほとんど触れない可能性があります。
過去にCEXとDEXの価格伝播を調べたときも、
「見える」ことと「取れる」ことは別
という問題がありました。
-
-
🛠️開発記録#563(2026/9/7)CEX-DEX横断研究の更新|「見える」のに「取れない」仮説をどこで切るか
続きを見る
今回も同じ疑いを持ちました。
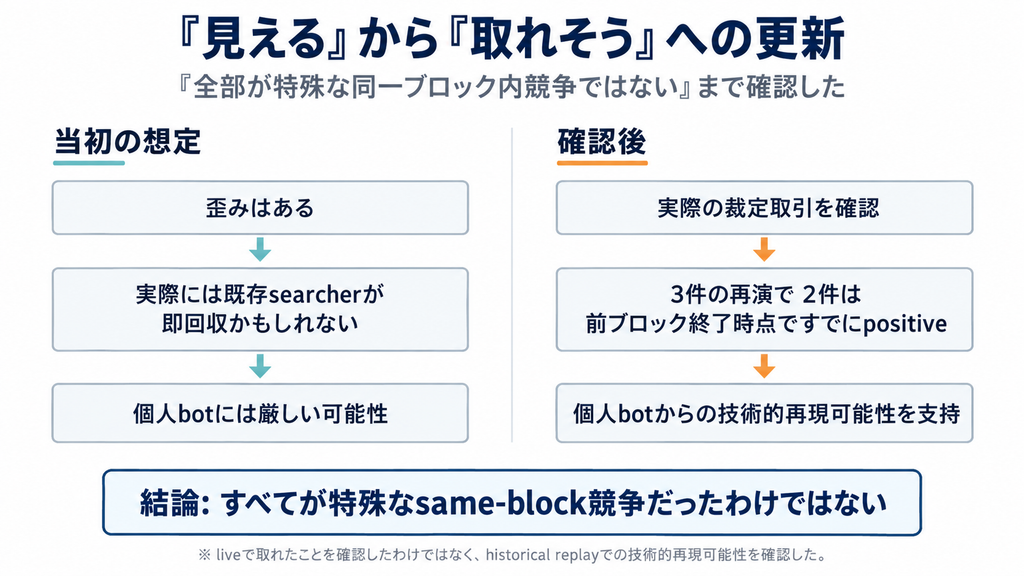
そこで、実際に利益が出ていた裁定取引について、取引直前だけではなく、その一つ前のブロック終了時点まで状態を巻き戻して再計算しました。
3件を確認した結果は、
- 1件は前ブロック終了時点ですでにpositive
- 1件は前ブロックからpositiveで、その後さらに状態が変化
- 1件は同一ブロック内の状態変更後に初めてpositive
でした。
特に重要なのは、3件中2件について、
前のブロックが確定した時点ですでに、ガス代を考慮してもpositiveだった
ことです。
これは、
「すべて特殊な同一ブロック内の競争でしか取れない」
という仮説とは一致しません。
少なくとも過去の事例では、確定済みの公開状態を基準にしても実行可能だったケースが存在しました。
ただし、ここは慎重に扱う必要があります。
今回確認したのは、過去の取引を使った再現です。
実際の運用時に独立して機会を検知できたことや、競合より先に取引を入れられたことを確認したわけではありません。
そのため、
技術的な実行可能性は支持されたが、liveで取れることまでは確認していない
という位置づけにしています。
【「見えるか/取れるか」の判定が一段進んだ流れ】
5. ここまで来て、最後に利益分布を確認した
ここまでの結果だけを見ると、実装へ進みたくなります。
- 歪みがある
- 実際に裁定されている
- 利益も出ている
- 個人botから見える時間軸にも事例がある
かなり条件が揃っています。
そこで最後に確認したのが、
では、この機会はどれくらいの頻度で出て、最終的にいくら残るのか
です。
全取引を詳細解析するのではなく、既に詳しく確認した取引から簡易的な分類ルールを作り、候補全体を軽くふるいにかけました。
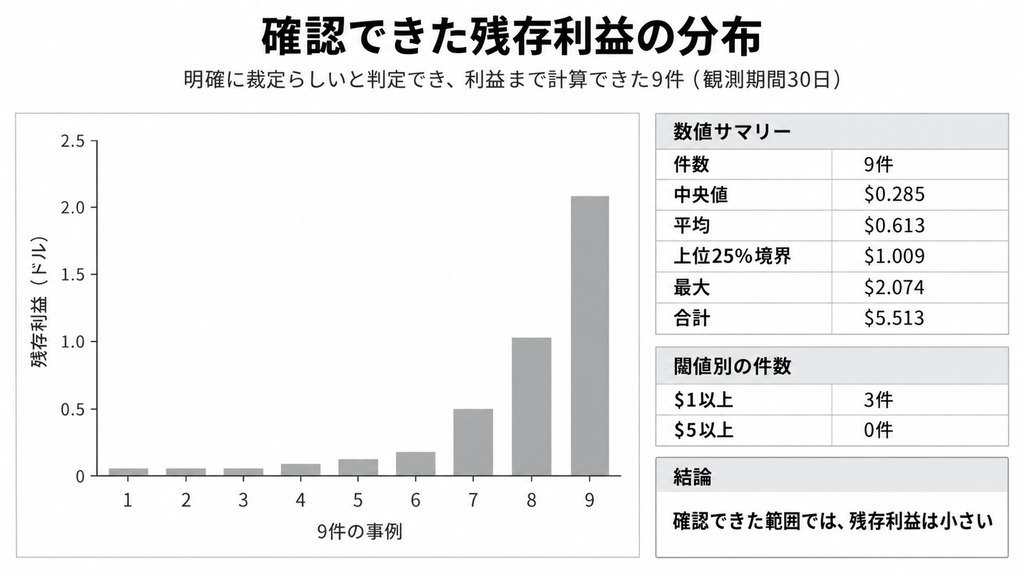
その結果、明確に裁定らしいと判定でき、利益まで計算できたものは9件でした。
観測期間は30日です。
この9件の最終的な残存利益は、
- 中央値:約0.29ドル
- 平均:約0.61ドル
- 上位25%の境界:約1.01ドル
- 最大:約2.07ドル
- 合計:約5.51ドル
でした。
1ドル以上残ったものは3件。
5ドル以上残ったものは0件です。
なお、簡易分類では判定保留となった取引も残っているため、この9件を「GHO裁定全体の真の利益分布」とみなすことはできません。
一方で、現在確認できている範囲では、実装を急ぐほど大きな残存利益も確認できませんでした。
6. 市場にある利益と、自分に残る利益は違う
もう一つ特徴的だったのが、取引途中で生じていた利益と、最終的に残った利益の差です。
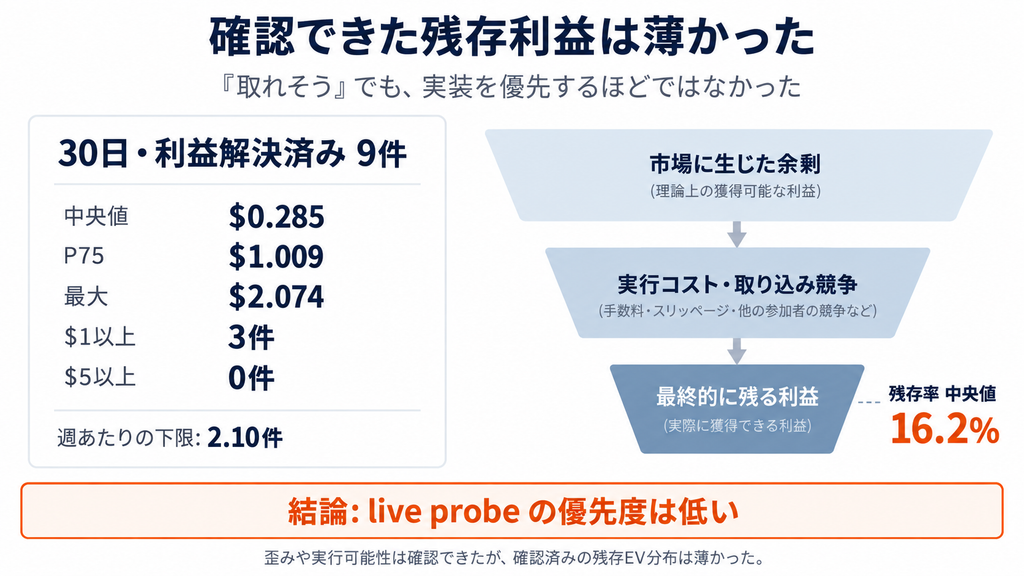
確認できた9件では、
最終的に残った利益 ÷ 取引途中で確認できた余剰
の中央値は約16%でした。
つまり、この範囲では、見えていた余剰の大部分がガス代や取引をブロックへ取り込むためのコストなどへ流れていました。
ここから、
GHOの価格差そのものが極端に小さい
とは言えません。
むしろ、
市場には価格差から生じる余剰があっても、それを取りに行く競争まで含めると自分に残る部分が薄い
と捉えた方が近いです。
これは今回の判断にかなり影響しました。
7. 最後にリポジトリ全体を監査したら、集計ミスも見つかった
ここまで結果が揃ったあと、判断を確定する前に、コード・成果物・集計結果をまとめて再監査しました。
その結果、一つ明確な集計ミスが見つかりました。
当初は、裁定候補が最初に出た日から最後に出た日までの24日間を使って頻度を計算していました。
しかし、実際の観測期間は30日間でした。
最後の6日間に候補が存在しなかったため、そのゼロ期間が分母から抜けていました。
修正すると、明確に裁定らしい9件の頻度は、
週あたり約2.1件
になります。
判定保留となった取引をすべて裁定だったと仮定した場合でも、単純な上限シナリオは週7件程度です。
この上限は推定値ではありません。
判定保留をすべて裁定として扱った場合の最大値です。
結果として、この修正は判断を逆転させるものではありませんでした。
むしろ、最初に考えていたより頻度は低くなりました。
同時に、簡易分類には判定できない取引が残っていることや、一部の再現用データが十分に保存されていないことも確認しました。
そのため、
「GHO裁定全体の利益分布は薄い」
とまでは結論していません。
言えるのは、
今回明確に識別し、利益まで計算できた裁定群では、残存利益の分布が薄かった
というところまでです。
8. 未解決が残っていても、調べ続けるとは限らない
今回、判定保留となった取引はまだ残っています。
さらに掘れば、その中から別の裁定や、現在確認できているものより大きな利益が見つかる可能性もあります。
しかし、
可能性が残っていること
と、
その可能性を確認するために追加で研究時間を使うべきこと
は別です。
以前、
「追加研究の限界価値を考える回」
でも、似た問題を扱いました。
-
-
🛠️開発記録#570(2026/9/14)追加研究の限界価値を考える回:市場横断観測機の作成を通して
続きを見る
今回も同じです。
現在確認できている証拠は、
- 実際の裁定は存在する
- 利益も存在する
- 個人botから技術的に再現可能なケースも存在する
- しかし、確認できた残存利益は小さい
- 発生頻度も高くない
というものです。
ここから判定保留の取引を一つずつ詳細解析するには、さらに時間が必要です。
一方、
そこに大きな利益分布が隠れている
ことを示す具体的な証拠は、現時点ではありません。
そこで止めました。
9. 見えた、取れそう、それでも取らない
今回のGHO裁定探索は、
見えなかったから終了した
研究ではありません。
最初は見えませんでした。
観測方法を変えると見えました。
実際の取引を調べると、本当に誰かが利益化していました。
さらに、
特殊な同一ブロック内の競争でなければ取れないのではないか
という疑いも調べました。
その結果、確定済みの公開状態からでも実行可能だった事例が複数見つかりました。
つまり、
見えた。取れそう。
までは進みました。
それでもbotを作りません。
最後に残る利益と頻度を確認したとき、現時点でここへ追加の開発時間を投入する理由が弱かったためです。
これは、
エッジが存在しない
という判断ではありません。
また、
技術的に取れない
という判断でもありません。
今回の判断は、
エッジ候補としては成立した。しかし、現在確認できる期待値では実装を優先しない。
です。
現在は、Ethereum上で今回調べたGHO裁定の一方向について、探索をいったん終了しています。
GHO全体では、まだ調べていない方向や環境も残っています。
そのため、研究対象そのものを棄却したわけではありません。
ただし、次の1日をここに使う理由も、今のところありません。
今回の探索では、
「見えるか」「取れるか」の先に、「取れるとして、それでもやるか」という判断がある
ことが、以前より具体的に見える形になりました。
エッジが見つかったことは、実装開始の合図ではありません。
実装しないところまで含めて、エッジ探索だと考えています。
再開するトリガーを軽く置いて、次に進みます。
それでは、また。