こんにちは、よだかです。
ここしばらく、DeFi(分散型金融)における市場の不均衡を調べています。
現在の目的は、単に価格差を探すことではありません。市場に偏りが生まれたとき、その偏りを改善する行動にどのような経済的な優遇が与えられるのか、そして、その優遇を個人の自動売買で利益として取得できるのかを調べています。
個人で自動売買に取り組むうえでは、市場の非効率性を見つけることが重要だと考えています。
これまで自分が利益を得られた取引を振り返っても、何らかの価格形成の遅れや市場間の条件差など、十分に効率化されていない部分を利用していたことが多かったように思います。
ただし、これは一般的な法則として確認したわけではなく、あくまで私自身の経験に基づく認識です。
そして、DeFiでは非効率性が生まれる理由が非常に多様です。
流動性が不足している市場もあれば、プロトコル自体が独自の価格調整や報酬制度を用意している市場もあります。さらに、取引は可能でも決済や資金回収が難しい市場もあります。
そのため、現在はDeFiにおける非効率性の地図を改めて作っている段階だと考えています。
今回は、その中でも**「不均衡是正」という研究テーマ**に絞って、ここまでの検証で分かったことと、最近更新された理解モデルを整理します。
現時点で収益戦略が完成したわけではありません。しかし、GMXから他のプロトコルへ調査を広げることで、何を観測し、どのような利益機会を探すべきかが少しずつ具体的になってきました。
1.GMXの検証で「取引の優遇」と「利益の取得」は別だと分かった
今回の研究は、GMXの不均衡是正メカニズムを調べるところから始まりました。
無期限先物市場では、買い持ちと売り持ちの建玉が常に均等になるとは限りません。
ここでいう建玉とは、まだ決済されずに残っている取引ポジションのことです。
例えば、買い持ちが売り持ちより大幅に多い場合、市場には一方向への偏りが生じています。
こうした偏りを放置すると、流動性プールが引き受けるリスクや、取引参加者の費用負担が大きくなる可能性があります。
そこでGMXでは、建玉やプール内資産の偏りを調整するために、いくつかの仕組みが用意されています。
主に調べたのは、次の3つです。
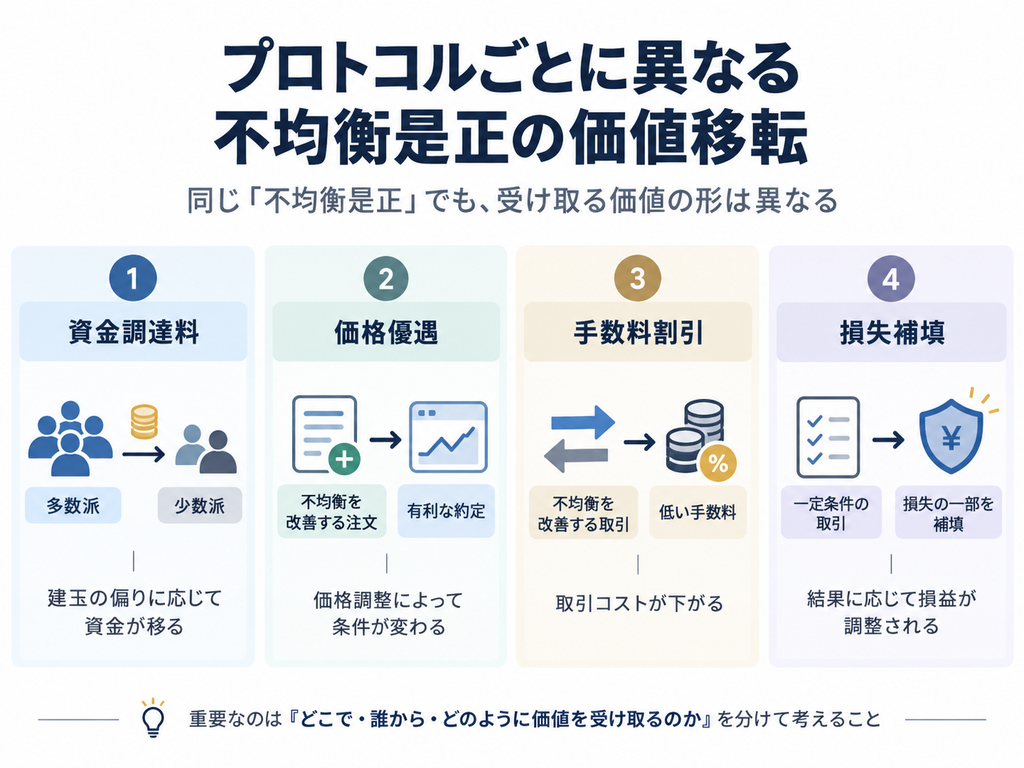
- 資金調達料:建玉の偏りに応じて、買い持ちと売り持ちの参加者間で資金を受け払いする仕組み。
- 建玉の価格調整:取引によって市場の偏りが変化するとき、その変化を約定・精算条件に反映する仕組み。
- 資産交換時の価格調整:流動性プールの資産比率を改善する交換に、有利な受取条件を与える仕組み。
いずれも、不均衡の改善を促すための経済的な仕組みです。
しかし、実際に過去の取引記録や市場状態を調べると、優遇が存在することと、個人が利益を取得できることは別の問題でした。
有利な価格で取引できても、往復取引の費用が上回る場合があります。
また、自分自身が不均衡を改善する方向へ取引すると、その取引によって市場の状態が変化します。建玉時に得た有利な条件が、決済時には相殺されることもあります。
GMXの検証では、このような問題を確認しました。
つまり、不均衡を改善する取引が優遇されることは、利益機会を探す出発点にはなりますが、それだけで収益戦略が成立するわけではありません。
この点については、以前の記事で詳しく整理しています。
関連記事:🛠️開発記録#591「GMXの市場の偏りは利益になるのか――3つの仕組みを実データで検証した話」
GMXの研究によって、不均衡是正という仕組みの基本的な考え方と、その経済性を検証するための土台ができました。
一方で、ここから別のプロトコルへ調査を広げてみると、不均衡の調整方法は想像以上に多様であることが分かってきました。
2.同じ不均衡でも、プロトコルごとに利益の形が異なる
現在は、GMXに加えて、gTrade、Veranta(旧Avantis)、Ostiumなどの取引プロトコルも研究対象にしています。
これらは、いずれも暗号資産などの価格変動を利用したレバレッジ取引を提供しています。
ただし、取引を成立させる仕組みや、流動性を供給する主体、取引参加者に与える経済的な優遇は同じではありません。
例えばgTradeでは、市場の建玉の偏りを改善する取引への手数料割引や、偏りに応じた資金調達料の受け払いが導入されています。
実際に複数の市場を調査したところ、手数料割引を利用した単純な往復取引では利益が残らない一方、少数派の建玉を一定時間保有することで、条件付きの収益余地が生まれる場合がありました。
ただし、これは保存された市場状態を使った計算上の結果です。
実際の決済処理との完全な照合や、他の参加者の行動、外部市場での危険回避費用などは確認が残っています。
利益を取得できることが確認されたわけではありません。
一方、Verantaでは、建玉の偏りに応じた手数料設定や、損失の一部を補填する仕組みなどが研究対象になります。
損失補填は、取引の結果に応じて損益の一部が調整される仕組みです。条件によっては、単なる手数料割引とは異なる損益構造を生み出す可能性があります。
ただし、Verantaは取引システムを更新しているため、過去の仕様をそのまま現在の取引に当てはめることはできません。現行の補填条件や適用範囲については、これから確認する必要があります。
Ostiumでは、建玉の偏りに応じた資金調達料に加えて、短時間の注文圧力を反映する変動的な売買価格差などが特徴です。
こちらも、不均衡に対してどのような費用負担が生まれ、反対側の参加者にどの程度の利益余地があるのかを確認する必要があります。
現時点での研究対象を整理すると、次のようになります。
| プロトコル | 主な研究対象 | 現在の研究状況 |
|---|---|---|
| GMX | 資金調達料、建玉・資産交換の価格調整 | 限定した経路の検証を完了 |
| gTrade | 手数料割引、少数派への資金移転 | 条件付き収益を確認、追加検証中 |
| Veranta | 建玉の偏りに応じた手数料、損失補填など | 現行仕様と経済性を調査予定 |
| Ostium | 資金調達料、注文圧力に応じた価格調整 | 市場状態と経済性を調査予定 |
同じ不均衡是正という目的でも、報酬を受け取る方法が異なります。
価格が有利になるのか、取引費用が減るのか、保有中に資金を受け取れるのか、損失の一部が補填されるのか。
この違いによって、必要な取引方法や望ましい市場状態も変わってきます。
そのため、GMXで作った検証方法をすべてのプロトコルへそのまま当てはめるのではなく、それぞれの仕組みに合わせた利益機会を探す必要があると考えるようになりました。
3.不均衡は速く解消すればよいわけではない
ここからが、今回の研究で特に重要だと感じている部分です。
当初は、不均衡が発生している市場に対して、その不均衡を解消する取引を行うことが利益機会につながるのではないか、と考えていました。
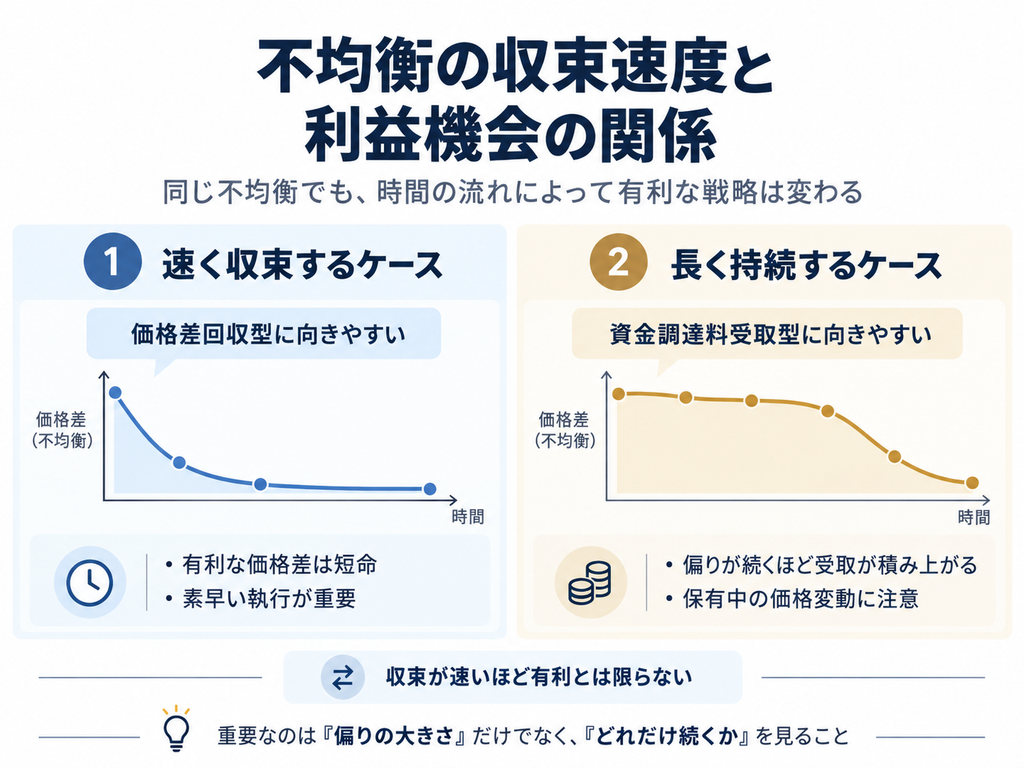
しかし、必ずしも不均衡が速く解消されればよいわけではありません。
例えば、不均衡を改善する方向にポジションを建て、有利な価格で取引する仕組みを考えます。
この場合は、建玉後に市場の偏りが変化することで、決済時にも有利な条件が生まれる可能性があります。
一方、不均衡が存在する間、少数派側へ資金調達料が支払われる仕組みを考えると、事情は異なります。
こちらでは、不均衡が一定時間続くことによって、資金の受取額が積み上がる可能性があります。
反対に、不均衡がすぐに解消されれば、受け取れる資金も小さくなるかもしれません。
つまり、価格差の解消を利用する取引と、資金調達料の受取を利用する取引では、時間の意味が異なります。
前者では収束速度が重要になる場合があります。
後者では、不均衡の持続時間が収益性を左右する場合があります。
もちろん、どちらの場合も、ポジション保有中の価格変動や手数料、他の参加者による取引の影響を考える必要があります。
ここで重要なのは、不均衡の大きさだけを見ても、利益機会の価値を判断できないということです。
不均衡がどのように発生し、どの程度の時間残り、どのような条件で解消されるのか。
その時間的な振る舞いを理解する必要があります。
また、不均衡の解消がどれくらいの頻度で発生するのかも重要です。
一度だけ大きな収益余地が生まれる市場と、小さな機会が繰り返し発生する市場では、個人の自動売買にとっての価値は異なります。
今後は、こうした不均衡の収束特性も観測対象として扱っていきたいと考えています。
4.流動性の量だけでなく、収束・吸収容量・崩壊境界を調べる
もう一つ、最近強く意識するようになったのが、流動性や取引量の捉え方です。
一般的には、取引量が多く、流動性が豊富な市場ほど、取引しやすいと考えられます。
確かに、価格への影響を抑えて売買しやすいことは、大きな利点です。
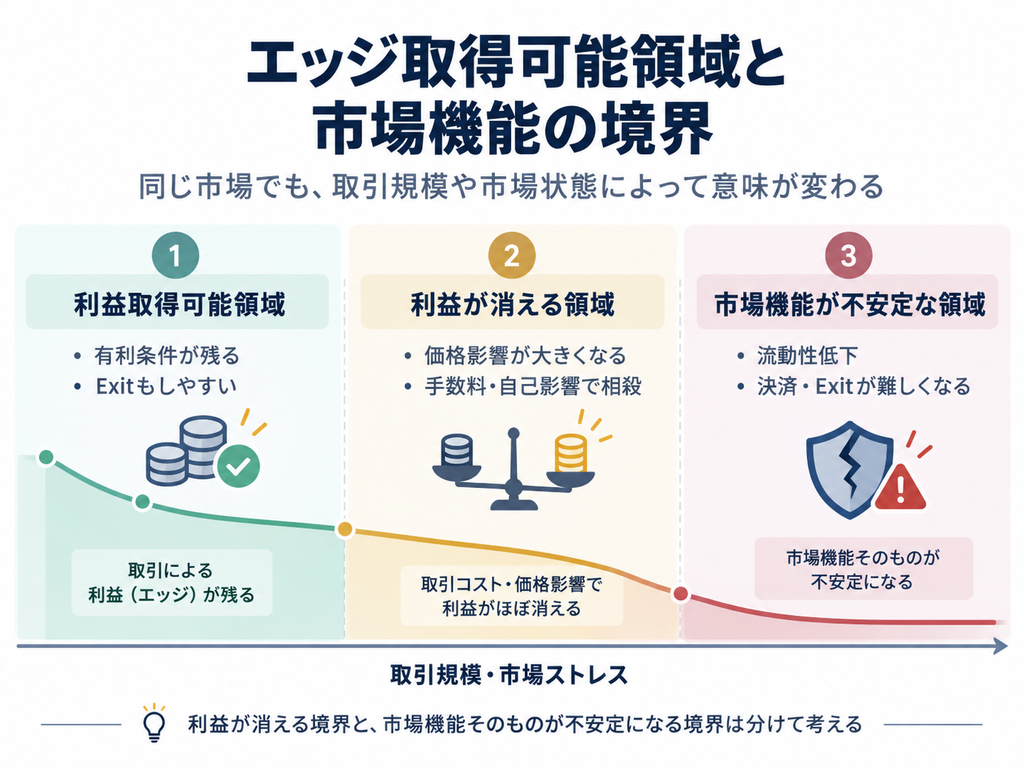
しかし、不均衡是正の利益機会を探す場合、取引量が多い市場ほど有利とは限りません。
取引量が多い市場では、不均衡を改善する参加者も多く、利益機会が短時間で消えてしまう可能性があります。
反対に、流動性が少ない市場では、不均衡が長時間残る可能性があります。
ただし、こちらも単純に有利とは言えません。
取引を受け止める容量が小さければ、自分が参加するだけで収益条件が悪化する場合があります。
また、利益が出ているように見えても、十分な規模でポジションを解消できなければ、実際には利益を取得できません。
この問題を整理するために、現在は次の3つの観点を重視しています。
収束特性
発生した不均衡が、どの程度の時間で解消するのかを調べます。
また、どのような参加者が是正を行い、同じような不均衡がどれくらい繰り返し発生するのかも重要です。
吸収容量
どの程度の取引規模まで、市場が有利な条件を維持できるのかを調べます。
ここでは、取引前の流動性だけでなく、自分の取引によって市場状態がどの程度変化するのかも確認する必要があります。
崩壊境界
市場の偏りや流動性不足が進んだ場合、どの時点から通常の価格形成や決済が難しくなるのかを調べます。
例えば、売買価格差の急拡大、資金プールの制約、建玉上限、強制決済の集中、ポジションを閉じる際の費用増大などが考えられます。
ここでは、利益が消える境界と、市場機能そのものが不安定になる境界を区別する必要があります。
前者は収益性の問題ですが、後者は大きな損失や取引不能につながる可能性があります。
なお、現在の研究では、こうした境界を正確に予測できる段階にはありません。
まずは、どの変数を観測すれば境界に近づく状態を把握できるのかを調べていく必要があります。
この考え方は、別に進めているPMF Radarの研究ともつながっています。
PMF Radarでは、無期限先物市場の建玉残高、注文板の厚さ、売買価格差などを観測し、市場の状態によって価格反応がどのように変わるのかを調べています。
関連記事:🛠️開発記録#587「PMF Radarの72時間観測と追加検証――市場の状態をどう理解するか」
ただし、PMF Radarの主な観測対象である注文板型市場と、gTradeなどの流動性プールを利用した合成デリバティブ市場では、取引を受け止める仕組みが異なります。
注文板の厚さだけを見ればよいわけではなく、プロトコルごとの建玉上限、資金プール、価格調整、決済条件なども調べる必要があります。
市場の流動性を一つの数値で評価するのではなく、実際にどのような取引を、どの程度の規模まで成立させられるのかを把握することが重要です。
5.非効率性が残る理由を理解することが利益探索につながる
ここまで考えると、不均衡そのものだけでなく、不均衡が残っている理由も重要になってきます。
例えば、ある市場で不均衡を改善する取引に経済的な優遇が与えられているとします。
それでも市場の偏りが解消されていない場合、何らかの理由があるはずです。
単純に、その利益機会を十分な参加者が認識していないのかもしれません。
取引できる資本が不足しているのかもしれません。
あるいは、優遇を受けられたとしても、外部市場での危険回避費用やポジション解消費用が大きく、実際には利益にならないのかもしれません。
つまり、表面的には非効率に見える市場でも、そこには合理的な理由が存在する場合があります。
この違いは重要です。
非効率な状態が存在することと、その非効率性を個人が利益として取得できることは別だからです。
以前から、取引可能性については「観測できるか」と「実際に取れるか」を分けて考えてきました。
市場の状態を把握できても、他の参加者より先に注文できるとは限りません。
利益があるように見えても、必要な資本や設備を用意する費用が大きすぎれば、個人にとって合理的な取引にならない場合があります。
この問題については、昨日の記事でも整理しています。
関連記事:🛠️開発記録#593「予測できても取れない?――DeFi perpで考える、個人botterの戦場選び」
今回の不均衡是正研究でも、基本的な問題は共通しています。
プロトコルが用意した経済的な優遇を見つけることはできても、それを利益に変えるには、取引開始から決済までの経路を確認しなければなりません。
そのうえで、不均衡が残っている原因が、個人にも克服可能な制約なのかを調べる必要があります。
例えば、単に市場参加者が少ないために機会が残っているのであれば、個人にも取得できる可能性があります。
一方、極端に高い資本負担や特殊な執行能力が必要なために機会が残っているのであれば、見た目の収益性が高くても、自分には取得できないかもしれません。
こうした理由を理解することが、実際のエッジ探索につながると考えています。
6.プロトコルごとにエッジ探索の方法を変える
現在の不均衡是正研究では、GMXを出発点として、複数のプロトコルへ対象を広げています。
ただし、すべてのプロトコルに対して、同じ取引方法を探そうとは考えていません。
GMXでは、資金調達料や価格調整の仕組みを調べることが出発点になりました。
gTradeでは、手数料割引による単純な取引よりも、建玉の偏りに伴う資金移転の方に、追加検証する価値のある条件付き収益余地が見つかりました。
Verantaでは、損失補填や手数料設定など、他とは異なる損益構造を調べる必要があります。
Ostiumでは、資金調達料に加え、市場の規模や注文圧力、取引費用の変化を確認していく必要があります。
このように、共通して不均衡是正というテーマを扱っていても、実際に調べるべき内容は異なります。
今後は、まずプロトコルの仕組みと市場の状態を確認し、利益が生まれる可能性がある経路を絞ります。
そのうえで、不均衡の発生頻度や持続時間、取引可能な規模、費用を確認し、個人の自動売買として成立する可能性を判断していきます。
もちろん、検証の初期段階からすべての実装を完全に調べる必要はありません。
そもそも利益が生まれない構造であれば、そこで調査を停止すればよいからです。
反対に、具体的な利益候補が見つかった場合には、実際の決済処理や執行条件を詳しく調べる必要があります。
この順番を意識することで、研究に必要な作業量を抑えながら、複数の市場を比較できると考えています。
また、利益が生まれる仕組みを一つ確認したとしても、それがそのプロトコルにおける最適な取引方法だとは限りません。
不均衡が長く持続する市場、短時間で解消する市場、取引容量が小さい市場では、それぞれ異なる方法が適している可能性があります。
最終的に主な取引対象とするかどうかは、単発の収益余地だけでなく、機会の発生頻度、取得可能な利益、必要資本、決済の確実性、運用負担などを考慮して判断したいと考えています。
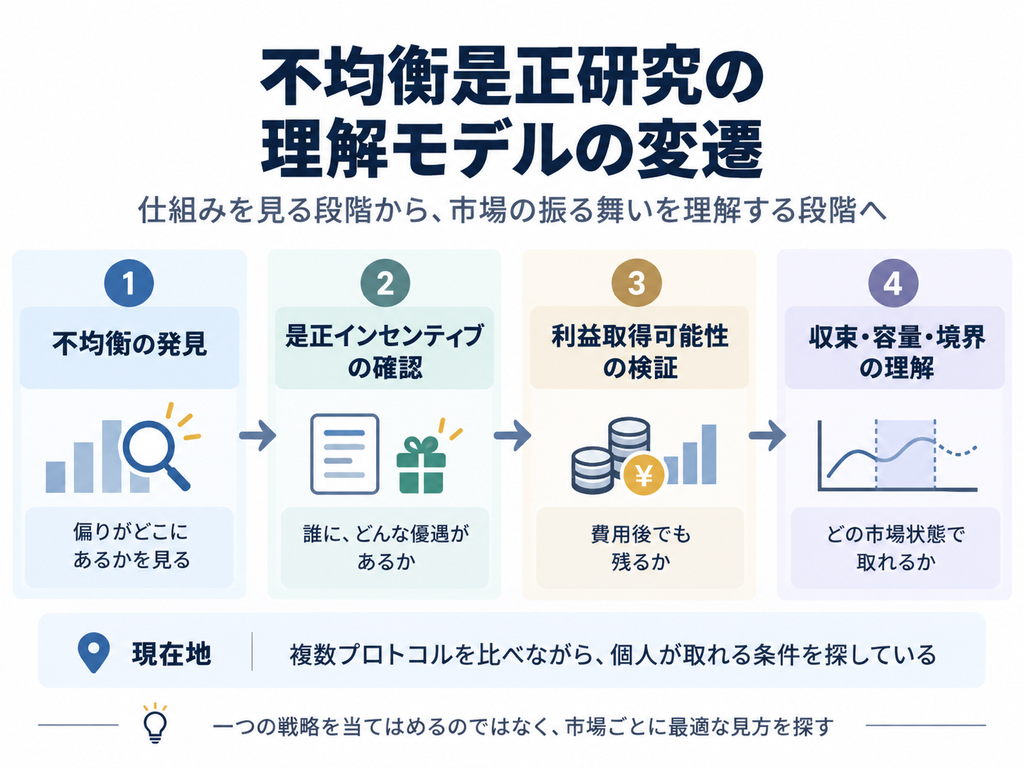
おわりに.不均衡の存在から市場の振る舞いへ進む
今回の研究を通じて、不均衡是正に対する理解が少し変わってきました。
以前は、不均衡を改善する取引に有利な条件が与えられるなら、そこに利益機会があるのではないか、という考え方が中心でした。
現在は、もう少し広い視点で考えるようになっています。
不均衡がどのように発生するのか。
誰がその不均衡を引き受けるのか。
どの程度の時間で収束し、どれくらいの取引規模まで有利な条件が残るのか。
そして、市場のどのような状態から、利益取得や決済が難しくなるのか。
こうした市場の振る舞いを理解することで、それぞれのプロトコルに適した利益機会を探せるのではないかと考えています。
もちろん、まだ明確な収益戦略が完成したわけではありません。
現在も複数の検証が進行中であり、条件付きの収益余地が確認できたものについても、実際に取得できる利益や再現性には未解決の問題が残っています。
そのため、今回整理した内容も、今後の検証によって修正される可能性があります。
それでも、不均衡是正という研究テーマを一つの取引方法としてではなく、市場ごとに異なる非効率性と、その是正過程を調べるための視点として捉え直せたことは、今後の探索につながる理解の更新だと思います。
DeFiでは、市場の構造も参加者も、利用できる資本や執行条件も大きく異なります。
だからこそ、特定の戦略をすべての市場へ当てはめるのではなく、それぞれの市場がどのように機能しているのかを調べる必要があります。
その中から、個人でも継続的に利益を取得できる場所を見つけていきたいと考えています。
現時点では、まだそのための地図を描いている途中です。
引き続き、実際の市場データを使いながら、一つずつ確認していきます。
それでは、また。