こんにちは、よだかです。
ここしばらく、DeFi(分散型金融)のプロトコルが持つ仕組みを調べながら、個人の自動売買で取得できる利益機会を探しています。
今回取り上げるのは、無期限先物などの取引を提供する分散型取引所「GMX」です。
GMXには、市場の偏りを小さくする取引に対して、有利な価格や手数料、資金調達料を設定する仕組みがあります。
たとえば、買い持ちの建玉が多すぎる市場で売り持ちのポジションを作ると、市場全体の偏りが小さくなります。GMXでは、こうした取引が経済的に優遇される場合があります。
では、この仕組みを利用すれば、継続的に利益を得られるのでしょうか。
今回は、GMXの3つの不均衡調整の仕組みについて、公式仕様と実際の取引履歴を調べ、収益性を検証しました。
結論を先に書くと、市場の偏りを改善する取引に有利な条件が与えられることは確認できました。しかし、その有利さを個人の自動売買で繰り返し利益として取得できる構造までは確認できませんでした。
ただし、調べる過程でGMXの市場構造について、いくつか重要な理解の更新がありました。
今回は、その内容を整理します。
1. なぜGMXの市場の偏りに注目したのか
無期限先物市場では、買い持ちと売り持ちの建玉が常に均等になるとは限りません。
ここでいう建玉とは、まだ決済されずに残っている取引ポジションのことです。
市場参加者が一方向へ偏ると、買い持ちと売り持ちの建玉残高に差が生まれます。
通常、このような偏りは、市場の状態を理解するための重要な情報になります。
私自身、別の研究では「PMF Radar」という観測機を作り、無期限先物市場の建玉残高、注文板の厚さ、売買価格差などを調べています。
関連記事:🛠️開発記録#587「PMF Radarの72時間観測と追加検証――市場の状態をどう理解するか」
一方、今回のGMX研究では、少し異なる視点から市場の偏りを扱います。
GMXでは、市場の偏りが単なる観測対象ではなく、取引価格や資金の受払条件を決める仕組みの一部になっています。
つまり、建玉やプール内資産の偏りを調べることで、プロトコルがどのような経済的インセンティブを与えているのかを把握できます。
当初考えていたのは、次のような仮説でした。
市場に大きな偏りがある。
その偏りを改善する取引には、有利な条件が与えられる。
ならば、その条件を利用して利益を得られるのではないか。
考え方自体は単純です。
ただし、取引を一度行うだけで完結するとは限りません。
ポジションを建てる費用、保有中の資金調達料、決済時の価格調整、外部市場での取引費用などが発生するからです。
そこで今回は、単にインセンティブが存在するかを調べるだけではなく、実際にどの程度の収益余地があるのかまで検証しました。
2. GMXが市場の偏りを調整する3つの仕組み
今回調べたのは、次の3つです。
| 仕組み | 調整する対象 | 経済的な働き |
|---|---|---|
| 資金調達料(Funding Fee) | 買い持ち・売り持ちの建玉の偏り | ポジション保有者間で資金を受け払いする |
| 正味の価格調整(Net Price Impact) | 建玉・決済による市場の偏りの変化 | ポジション変更に応じて精算条件を調整する |
| 資産交換時の価格調整(Swap Price Impact) | プール内の資産比率の偏り | 資産交換時の受取数量を調整する |
いずれも、不均衡を改善する行動を促す仕組みです。
しかし、何を不均衡として扱うのか、どのように価値が移転するのかは異なります。
資金調達料は、買い持ちと売り持ちの参加者間で発生する受払です。
正味の価格調整は、建玉や決済によって市場の偏りがどのように変化するかを反映します。その調整額は、取引参加者の負担や価格調整用のプールなどと結び付いています。
資産交換時の価格調整は、プールに保管されている資産の比率を改善する交換に、有利な受取条件を与える仕組みです。
同じ不均衡解消という目的があっても、仕組みはそれぞれ別です。
【GMXが市場の偏りを調整する3つの仕組み】
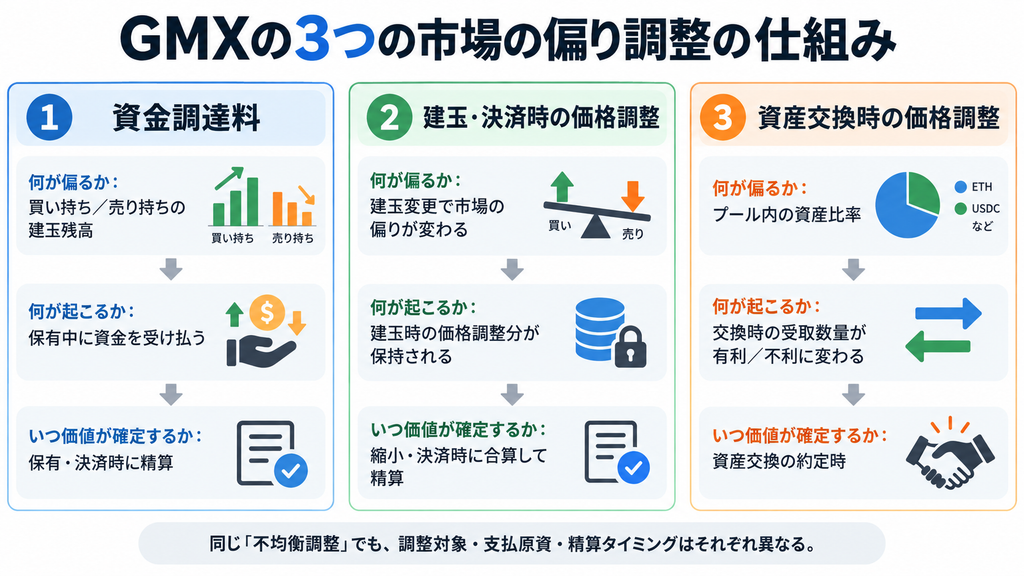
今回の研究では、まずこの3系列を分けて検証しました。
なお、初期調査ではGMXの市場一覧を確認していますが、詳細な検証対象は主にArbitrum上のBTC、ETH、NEAR、GMXの4市場と、USDC・USDTの資産交換です。
主な履歴調査期間は2026年10月6日〜13日の7日間です。
実際の注文は送信せず、過去の取引記録、ブロックチェーン上のデータ、公開されている見積もり機能などを使用しました。
3. 資産交換:有利な見積もりは利益になるのか
最初に詳しく調べたのが、資産交換時の価格調整です。
GMXでは、プール内の資産比率を改善する交換に対して、通常より多くのトークンを受け取れる場合があります。
たとえば、USDCとUSDTの比率に偏りがあるとき、その偏りを改善する方向に交換することで、受取数量が有利になる可能性があります。
この仕組みを利用して、次のような往復取引を考えました。
USDCをGMXでUSDTへ交換し、受け取ったUSDTを外部の分散型取引所でUSDCへ戻す。
最後に受け取るUSDCが最初に支払ったUSDCより多ければ、差額に利益の余地があります。
実際に、GMXとUniswap V3の交換見積もりを比較しました。
同じブロックのプール状態を参照した短期観測では、次の結果になりました。
| 交換経路 | 1,000ドル相当 | 10,000ドル相当 |
|---|---|---|
| USDC→USDT→USDC | +0.053〜+0.133ドル | −1.290〜−0.487ドル |
| USDT→USDC→USDT | −0.688〜−0.600ドル | GMX側で見積もり失敗 |
外部の交換先には、Uniswap V3の手数料0.01%のプールを使用しています。
1,000ドル相当のUSDCから始める経路では、一部の見積もりがプラスになりました。
しかし、利益幅は最大でも約0.13ドルです。
さらに、GMXで確認した通常注文の実績では、注文作成と執行担当者への支払いを合わせた費用が、参考換算で約0.19ドルでした。
これは別の時点の実測費用を使った比較ですが、少なくとも今回見つかった差益の余裕がかなり薄いことは分かります。
加えて、外部の分散型取引所で交換する際の実行費用も必要です。
また、GMXの通常注文は、依頼を送信した後に別の担当者が実行します。そのため、依頼時の見積もりどおりに約定する保証はありません。
今回の短期観測は10時点、約4分半に限られています。GMX側の価格情報と外部市場の価格情報についても、完全な同時性を保証できていません。
したがって、今回の数字は実際に取得できた利益ではありません。
ただし、確認できた利益幅が小さいこと、取引規模を増やしても改善が見られなかったことから、今回のUSDC・USDT通常交換経路は、個人の自動売買で優先して狙う対象から外しました。
他の交換経路まで利益が出ないと証明されたわけではありませんが、追加調査を続けるだけの強い根拠は得られませんでした。
4. 資金調達料:受取が続いても利益が残るとは限らない
次に調べたのが、無期限先物の資金調達料です。
GMXでは、買い持ちと売り持ちのポジション間で資金調達料の受払が発生します。
市場の偏りに応じて、片側の参加者が支払い、反対側の参加者が受け取る仕組みです。
ただし、単純に建玉残高が大きい側が必ず支払うとは限りません。
GMXには、資金調達料率が時間とともに調整される仕組みがあります。
そのため、買い持ちと売り持ちの大小関係が逆転しても、資金調達料の受払方向がすぐに切り替わるとは限りません。
今回、BTC、ETH、NEAR、GMXの4市場について、それぞれ169時点のデータを確認しました。
さらに、6時間、24時間、72時間の保有を想定した計算も行いました。
7日間を通して1万ドル相当の売り持ちを維持した場合、資金調達料の受払から借入料を差し引いた近似値は以下のとおりです。
| 市場 | 7日間の差引額 |
|---|---|
| BTC | +11.69ドル |
| ETH | +0.08ドル |
| NEAR | +20.42ドル |
| GMX | +25.57ドル |
※過去の時間別データを使った近似計算です。建玉・決済・外部取引費用は含まず、自分の注文による市場状態の変化も反映していません。
特にGMXの売り持ちでは、観測した7日間を通して資金調達料の受取側でした。
それだけを見ると、比較的安定した収益源に見えるかもしれません。
しかし、問題は価格変動への対処です。
GMXの売り持ちだけを保有すると、GMXの価格が上昇した場合に損失が発生します。
そのため、資金調達料を狙う取引では、現物の保有などによって価格変動リスクを相殺する必要があります。これをヘッジと呼びます。
ここで、資産をどのように用意するかによって経済性が変わります。
たとえば、1万ドル相当のGMX現物を新たに購入し、後で売却する経路では、今回確認した往復交換の見積もり差額が約164.67ドルでした。
一方、同じ1万ドル相当の売り持ちについて、7日間の資金調達料と借入料の差引額は約25.57ドルです。
この組み合わせでは、現物の取得・処分費用だけで受取額を大きく上回ります。
では、既にGMXを保有している場合はどうでしょうか。
GMXでは、原資産を担保にして、おおむね同じ金額の売り持ちを作る経路が考えられます。
この場合、新しく現物を購入して、最後に売却する必要は必ずしもありません。
ただし、保有資産は担保として拘束されますし、清算リスクや価格変動による残余リスク、各種手数料がなくなるわけではありません。
【新規に現物を取得する方法と、既存資産を担保にする方法の比較】
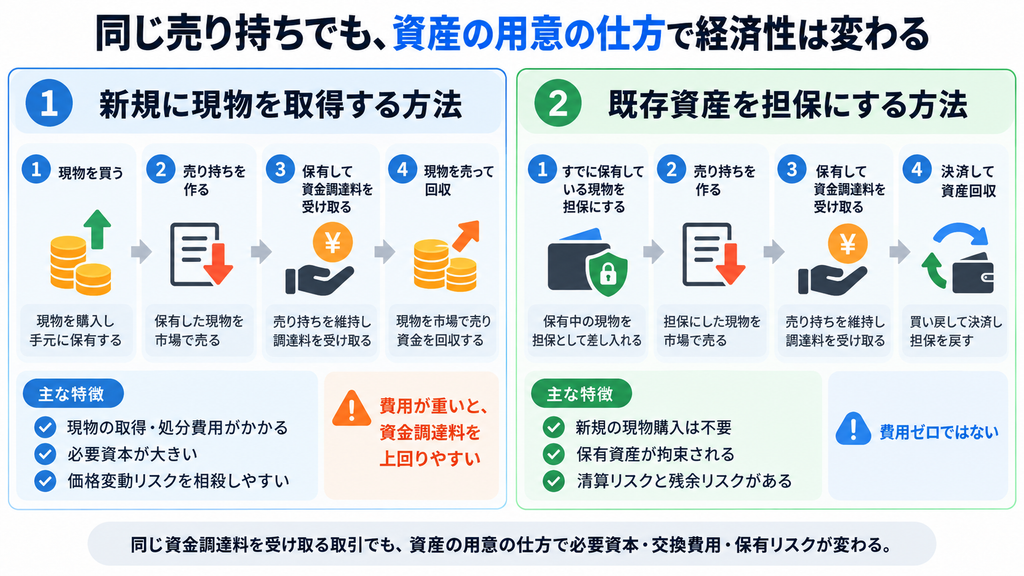
今回の検証から、資金調達料が一定期間にわたって受け取れることは確認できました。
また、実際のポジション変更に伴う精算額を再計算し、記録された受払数量との整合も確認しています。
一方で、新規に資産を用意してヘッジする取引は、費用面で期待値が弱いことも分かりました。
資金調達料の受取実績があることと、資金を投入して利益を得られることは別です。
既存資産を担保にする方法については、まだ検証する余地を残しています。
5. 建玉・決済時の価格調整:プラスの精算はどう生まれるのか
今回、最も構造の理解に時間を使ったのが、建玉と決済に伴う価格調整です。
GMXでは、取引によって買い持ちと売り持ちの偏りが変化すると、それに応じた価格調整額が計算されます。
このうち、GMX V2.2の仕組みで特に重要なのが、建玉時に計算された価格調整分が、その場で利益として支払われるわけではないという点です。
建玉時に計算された調整分は、ポジションに未精算の状態で記録されます。
そして、ポジションを縮小・決済するときに、決済によって生じる価格調整分と合算されます。
簡単に表すと、
決済時の正味の価格調整 = 決済による価格調整 + 建玉時から保持された未精算の価格調整分
という関係です。
実際には、部分決済時の按分、受払上限、価格調整用プールの残高なども関係します。
つまり、建玉時にプラスの調整が計算されていても、その後の市場状態によって、決済時の受取額が変わります。
【建玉時の価格調整が決済時に精算されるまで】
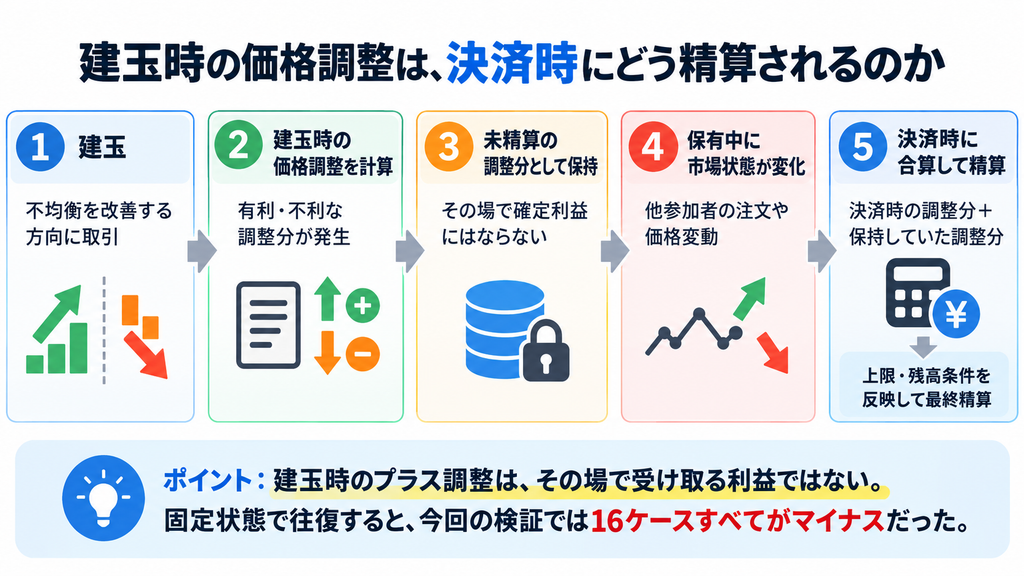
建玉時の調整分を保持し、決済時の調整分と合算する。最終的な受払は、その時点の市場状態や精算上限によって決まる。
では、実際の取引ではどの程度の調整が発生しているのでしょうか。
今回は、4市場で追加取得した120件のポジション縮小・決済記録を調べました。
| 正味の価格調整 | 件数 |
|---|---|
| プラス | 39件 |
| ゼロ | 7件 |
| マイナス | 74件 |
ゼロの7件は、ポジションサイズが変化しない操作でした。
この120件は各市場から30件ずつ抽出した標本です。したがって、39件という数字を市場全体の発生率と解釈することはできません。
ただし、実際に正の価格調整が発生していることは確認できました。
問題は、その調整額を意図的に取得できるかどうかです。
そこで次に、ある市場状態で不均衡を改善する方向に建玉し、他の参加者による注文がないまま同じポジションを閉じる取引を計算しました。
自分の建玉によって市場の偏りが変わることも反映しています。
結果は、4市場・買い持ちと売り持ち・2種類の取引規模を組み合わせた16ケースすべてで、建玉から決済までの価格調整がマイナスでした。
しかも、この段階では通常のポジション手数料をまだ差し引いていません。
今回の設定では、取引条件に応じて建玉・決済の手数料率がそれぞれ0.04%または0.06%となります。
不均衡を改善して建玉し、その後に偏りを悪化させる方向で決済する場合、1万ドル相当の取引では往復で約10ドルの手数料になります。
つまり、自分で不均衡を改善する方向に建玉し、そのポジションを元に戻すだけでは、今回の条件で利益は得られませんでした。
一方、実際の取引履歴には、プラスの正味価格調整が残った事例もあります。
たとえば、約7,231ドル相当のGMX売り持ちポジションでは、決済時に約23.22ドルの正の価格調整が記録されていました。
このポジションには資金調達料の受取も発生しています。
ただし、この取引では市場価格の変化や担保資産の変動もあり、確認できた正の価格調整だけから取引全体の利益は判断できません。
また、もともと正の価格調整が確認できた事例を抽出して調べているため、これを一般的な再現性の証拠とすることもできません。
重要なのは、建玉後に他の参加者が取引を行い、市場の状態が変わると、決済時に異なる価格調整が発生するという点です。
今回の追加計算では、そのような状態変化によって正の調整が残る条件も見つかりました。
しかし、建玉時点でその後の変化を予測できるか、条件が整ったときに実際に決済できるか、全費用を引いても利益が残るかは確認できていません。
正の価格調整が観測されたことと、その状態を事前に狙えることは別の問題でした。
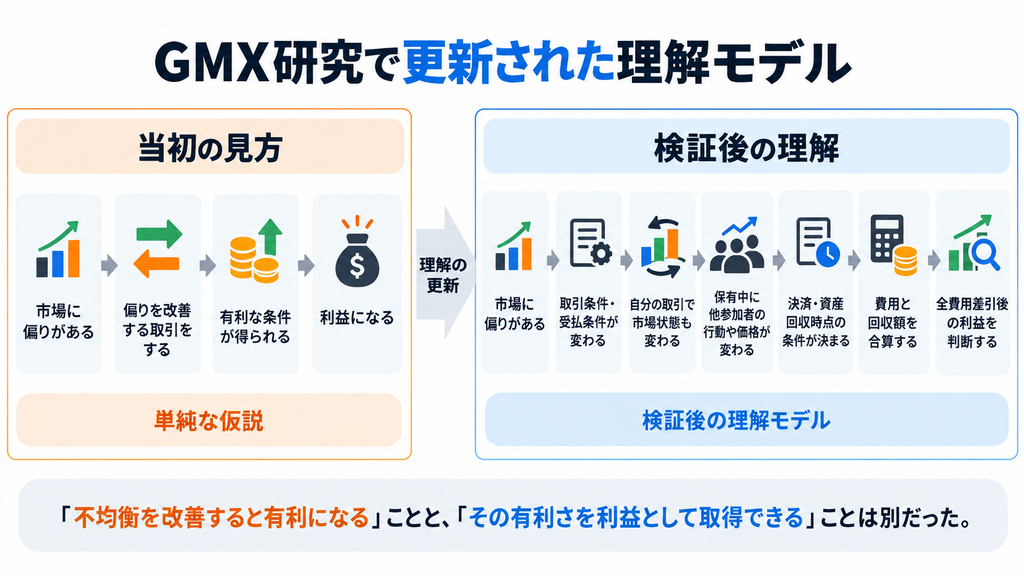
6. 不均衡を改善することと、利益を取得することは別だった
ここまでの3系列を調べて、GMXに対する理解は少し変わりました。
研究を始めた時点では、かなり単純に考えていました。
市場に偏りがある
↓
偏りを改善する取引を行う
↓
有利な条件を得る
↓
利益になる
この考え方には、間違っていない部分もあります。
GMXが市場の偏りを改善する取引に有利な条件を与えること自体は事実です。
しかし、実際の取引では、その条件だけを切り離して取得できるとは限りません。
資金調達料は保有時間や建玉状態によって変化します。
建玉時の価格調整は、決済時まで保持されます。
資産交換では、見積もりから実際の注文執行までに時間差があります。
そして、いずれの取引でも、費用を支払い、最後に資産を回収する必要があります。
そのため、今回の理解モデルは次のように変わりました。
市場に偏りがある
↓
取引条件や資金の受払条件が変わる
↓
自分が取引することで市場状態も変化する
↓
保有中に市場参加者の行動や価格が変化する
↓
決済・資産回収時点の条件が決まる
↓
すべての費用を差し引いて、初めて利益が判断できる
【GMX研究前後の理解モデルの変化】
この見方は、直前まで調べていたUniswapXの研究ともつながっています。
関連記事:🛠️開発記録#590「Lifecycle Transition EdgeをUniswapXで検証する――『状態遷移』はどこまで取引機会になったか」
UniswapXでは、注文の実行条件や参加資格が変わる瞬間に注目しました。
今回のGMXでは、建玉や資産の偏りが変わることで、受払条件や決済条件が変化します。
両者は異なる仕組みですが、共通する点があります。
状態が変化する場所は、利益機会を探す手掛かりにはなる。しかし、状態変化そのものが利益なのではない。
今回のGMX研究では、この区別を実際の精算データと費用計算から確認できました。
7. 個人の自動売買にとって、GMXには何が残ったのか
最後に、今回調べた3系列の研究判断を整理します。
| 研究対象 | 現時点の判断 |
|---|---|
| 資産交換時の価格調整 | 今回検証したUSDC・USDTの通常交換経路は優先研究から除外 |
| 資金調達料 | 新規資産取得を伴うヘッジ取引は低優先。既存資産担保型は条件付きで保留 |
| 建玉・決済時の価格調整 | 独立した往復裁定は低優先。既存ポジションの決済条件の改善は条件付きで保留 |
今回の研究で、実際に取得可能な全費用差引後の正利益を確定できたケースはありませんでした。
とはいえ、すべての仕組みについて利益が出ないと証明されたわけでもありません。
特に、既存資産を担保にした売り持ちポジションでは、資金調達料と正味の価格調整が同じ取引の収益要素になります。
新たに現物を購入する取引とは必要な費用が異なるため、別の経済性を持つ可能性があります。
ただし、その方法も既存資産の拘束、清算リスク、決済時の価格調整、資産回収まで含めて評価する必要があります。
今回残したのは、すぐに実装すべき売買戦略ではなく、条件を絞って確認する価値があるかもしれない取引経路です。
ここは、以前にAcross Relayer Botの開発を中止したときの判断とも重なります。
関連記事:🛠️開発記録#584「Across Relayer Botを実装直前で捨てた話」
Acrossでも、取引機会そのものは存在していました。
しかし、実際の収益幅、必要資本、資金拘束などを調べると、個人の自動売買で優先して取得する価値は弱いと判断しました。
今回のGMXも、考え方は同じです。
仕組みの存在が確認できたからといって、実装や資金投入まで進む必要はありません。
まず実際の報酬を確認する。
次に、収益規模と費用を確認する。
さらに、事前に観測できるか、実行できるか、繰り返し取得できるかを調べる。
その結果、期待値が弱ければ研究を区切る。
逆に、具体的な取引経路が残っているなら、その経路だけを追加検証する。
今回は、そこまでの整理ができました。
おわりに
GMXの研究を通して、不均衡解消のインセンティブがどのように生まれ、どのタイミングで精算されるのかを具体的に理解できました。
資金調達料の受払、建玉時に保持される価格調整、決済時の精算、プール内資産の交換条件。
それぞれの仕組みは別ですが、いずれも市場の状態に応じて参加者間の費用や価値を調整するものです。
一方で、その調整を利用した取引が実際に利益になるかどうかは、建玉から決済までの一連の経済性によって決まります。
今回の研究で大きかったのは、「不均衡を改善する行動への報酬」という見方から、「市場状態に応じた価値の再配分と、その取得条件」という見方へ理解を更新できたことです。
もちろん、これはGMXのすべての市場や、あらゆる取引経路を理解し切ったという意味ではありません。
今回検証した範囲で何が確認でき、何が未解決なのかを区別できるようになった、ということです。
市場の仕組みが見えることと、利益を取れることは違う。
この区別を保ちながら、今後も実市場のデータを使って、個人の自動売買で取得できる利益機会を探していこうと思います。
それでは、また。
調査範囲と検証上の注意
本記事の数値は、主に2026年10月6日〜13日のArbitrum上のGMX V2/V2.2について、独自に取得・検証したデータに基づきます。
資金調達料の検証は主にBTC・ETH・NEAR・GMXの4市場、資産交換の検証は主にUSDC・USDTの通常交換経路を対象としました。
実際のブロックチェーン上の精算記録を確認した項目と、過去の市場状態を使って条件付きで計算した項目を区別しています。
また、取引履歴には抽出条件による偏りがあり、一部の過去設定や決済条件は完全には復元できていません。
本研究では実資金による注文を送信していません。本文中の正の価格調整額や収益試算は、そのまま実現可能な利益を意味するものではありません。
参考資料・一次情報
今回のGMX研究では、以下の公式資料・公開ソースコードを主に参照しました。
- GMX公式ドキュメント:Fees(手数料・価格調整・資金調達料)
建玉・決済手数料、資金調達料、借入料、価格調整、資産交換、注文執行費用などの基本仕様。 - GMX公式ドキュメント:Providing Liquidity(流動性の提供とプール構造)
市場の流動性プール、資産構成、費用の配分、不均衡調整の役割。 - GMX公式ドキュメント:Reader
市場状態、ポジション、取引費用、価格調整の見積もり取得に関する技術資料。 - GMX公式ソース:V2.2変更履歴
建玉時の未精算価格調整、決済時の正味価格調整、精算上限などの変更内容。 - GMX公式ソース:PositionPricingUtils.sol
建玉の偏りに応じた価格調整の計算処理。 - GMX公式ソース:DecreasePositionCollateralUtils.sol
ポジション縮小・決済時の価格調整、受払、精算上限、回収処理。