今日は、DeFi botの研究を進める中で、少し抽象的な理解更新がありました。
ここ最近は、清算、マーケットメイク(MM)、Funding、不均衡是正、アービトラージなど、複数のテーマを並行して調べています。それぞれの研究で具体的なエッジ仮説を置き、プロトコルの仕組みを調べ、実際の取引履歴と照合しながら、botとして利益を取得できるかを検証しています。
ただ、研究を続けるうちに、最初に置いた戦略仮説だけでは実際の参加者の運用を説明しきれない場面が増えてきました。
同時に、個々の研究を通じて、収益を生む仕組みだけでなく、それを取得する方法、ポジションを維持する方法、退出する方法といった、実装に必要な知識や具体的な手段も少しずつ蓄積されてきました。
その結果、以前よりも複数の仕組みを組み合わせた戦略を具体的に考えられるようになってきた気がしています。
今回は、その変化について整理してみます。
1.戦略仮説を入口にして、プロトコルを掘ってきた
これまでのDeFi研究では、最初に比較的単純な仮説を置くことが多くありました。
例えば、GMXでは市場の不均衡を是正する取引にインセンティブが存在するのではないか。Pendleでは、AMMより有利な価格を提示することでMMの利益を取得できるのではないか。Morpho Blueでは、清算可能になる状態を事前に予測することで、他の参加者より先に動けるのではないか。
いずれも、出発点は単純な仮説です。
そこからプロトコルの価格決定方法や手数料、報酬、清算条件などを調べ、実際のオンチェーン取引を取得して照合します。
そして、当初の仮説と異なる事実が見つかれば、仮説を修正したり、別の説明を考えたりします。
最近はさらに、実際に取引しているウォレットを追跡し、その参加者がどのような経路で資金を移動させ、何を受け取っているのかまで調べるようになりました。
もちろん、実際の取引を調べたからといって、その参加者の戦略が完全に理解できるわけではありません。
それでも、プロトコルの仕様から考えた仮説と、実市場で起きていることを往復することで、当初は想定していなかった仕組みが見えてくることがあります。
最近は、この往復そのものが研究の中心になりつつあります。
2.Pendle MMでは、単純なモデルだけでは説明できない取引が見えてきた
今回、この変化を特に強く感じたのがPendleのMM研究です。
当初は、PTやYTの指値注文を使い、AMMより有利な価格を提示して売買差を取得するモデルを考えていました。
ところが、sUSDai市場でPTの買い注文を出し、約定後すぐにAMMで処分するモデルを検証すると、経済性はかなり厳しいものでした。
約971ドル相当の注文に対して、当時の報酬見積りは約0.167ドル/日。一方、全量約定後にAMMで処分した場合の損失とgasの参考額は、合計約0.637ドルでした。
報酬条件が一定という楽観的な仮定でも、毎日一度この取引を繰り返すと赤字になります。
少なくとも、この数量帯で単純な売買差と待機報酬を狙い、即時処分するモデルを積極的に実装する理由は弱そうです。
しかし、実際の参加者の履歴を調べると、話は少し変わりました。
ある参加者では、PTの4往復とYTの1往復について、売買の受払差が合計約+20.80 sUSDaiありました。これは全費用前の数字ですが、売買差が必ずマイナスになるわけではありません。
さらに、この参加者はPTとYTの買い注文を併用しており、取得したAPIの見積りでは、共有する約13,184ドル相当の資金に対して、合計約6.12ドル/日の指値報酬が提示されていました。
ただし、これは報酬を実際に受け取った証拠ではありません。
別のsUSDe市場の参加者では、3系列の売買差が合計約+6.08 sUSDe、実際に受け取った利回りの換算額が約33.24 sUSDe相当ありました。
こちらも利益の実在を考えるうえで興味深い結果ですが、提示価格による売買差と、保有中の市場金利変動による損益をまだ分離できていません。利回り部分の実換金も未確認です。
つまり、単純なMMモデルの経済性が弱いことと、実際の参加者が行っている運用全体の経済性が弱いことは、同じではありませんでした。
だからといって、複合的な運用なら儲かると結論づけることもできません。
今分かっているのは、最初に想定したMMモデルだけでは、観測した取引の収益構造を十分に説明できなかったということです。
3.別の研究でも、利益の発生と取得条件を分ける必要があった
似た問題は、他のプロトコルでも現れています。
Verantaでは、市場の不均衡是正によって有利な価格やFundingを取得できないか調べていました。
実際に追跡した大口ウォレットでは、Verantaと外部市場に反対方向のポジションがあり、デルタニュートラルに近い運用が確認されました。
ただし、対象口座には一般ユーザーと異なる価格優遇が見られました。
約47万USDC規模の既存例について、その価格条件を通常ユーザーの条件へ置き換えると、理想的なヘッジを仮定した条件付き損益は約+940ドルから−95ドルへ変化しました。
これは実利益の再計算ではなく、条件を置き換えたモデル上の比較です。それでも、何が収益性を支えているのかを考えるうえでは重要でした。
他者がデルタニュートラルを組んでいるからといって、同じポジションを再現すれば利益が出るわけではありません。
有利な約定価格を取得できること、Fundingの差を受け取れること、外部市場でヘッジできること、その費用を負担できることは、それぞれ別の条件です。
清算研究でも似た経験がありました。
Robinhood Chain上のMorpho Blueでは、実際の清算と担保の換金経路を確認できました。しかし、再構築した1件の清算は返済額が約85 USDG、担保換金後の差額が約10.30 USDGで、追加費用を差し引いた最終利益は未確認でした。
それを取得するための観測インフラにも相応の負担があり、専用botの開発を続けるだけの経済的根拠は弱いと判断しました。
仕組みが理解できること、実際に利益らしいものが発生していること、そして自分がその利益を取得できること。
この三つを分けて考える必要性は、以前から意識していたことです。
ただ最近は、それぞれを区別するための具体的な調査方法や計算手段も増えてきました。
4.研究を通じて、戦略を構成する実装パーツが揃ってきた
今回、自分の中で変化してきたと感じるのは、この部分です。
DeFiの各プロトコルを調べていると、エッジ候補だけでなく、実際に戦略を動かすための仕組みも理解することになります。
例えば、価格差を取得するなら、単純な表示価格ではなく、自分が売買する数量での約定価格を取得する必要があります。
MMなら、注文を提示するだけでなく、約定した後の在庫をどう処理するかまで考えなければなりません。
Fundingを取得するなら、保有中のFundingだけでなく、借入費用、ヘッジ費用、退出費用まで計算する必要があります。
清算なら、清算可能な状態を検出するだけではなく、返済資金を用意し、担保を受け取り、換金して利益を確定する経路が必要です。
こうした研究を重ねる中で、実装上の選択肢も少しずつ見えるようになってきました。
プロトコルのAPIやResolverを使った状態取得、DEXの数量別Quote、ウォレット履歴からの資金移動の再構築、別市場を利用したヘッジ、在庫の再配置、費用の見積もり、RPCの制約やデータ欠測への対処などです。
もちろん、これらがすべて完成済みの共通モジュールとして使えるわけではありません。
実装できると分かっているものもあれば、取得経路を確認しただけのもの、実際に使えるか検証中のものもあります。
それでも、以前は個別に見えていた仕組みが、別の戦略でも使える具体的な手段として認識できるようになってきました。
収益を生む仕組みだけでなく、その収益にアクセスし、維持し、回収するための実装概念が蓄積されてきたという感覚です。
5.個別戦略を、複合戦略の構成要素として考え始めた
この蓄積によって、戦略の捉え方も少し変わってきました。
例えばMMは、単純に安く買って高く売るための戦略として考えられます。
しかし、場合によっては、利回りを取得するポジションへ有利な価格で入るための手段にもなります。
アービトラージも、単独で価格差を取得する戦略になる一方、MMで取得した在庫を別市場で処分する手段として使えるかもしれません。
Fundingは独立した収益源になり得ますし、別のポジションを保有する際の費用にもなります。
ヘッジは単体では費用がかかるとしても、別の収益源を利用するためのリスク管理として意味を持つ可能性があります。
こう考えると、MM、清算、アービトラージ、Funding、不均衡是正といった分類は、必ずしも完成した戦略の分類ではありません。
それぞれが独立した戦略であると同時に、複合的な運用を構成する要素にもなり得ます。
そして、一つの要素が複数の役割を持つこともあります。
最近のPendle研究では、「MMで利益が出るか」という問いに加えて、「MMを使って有利に取得したポジションを、どのように保有・処分すれば経済性が成立するか」と考えるようになってきました。
さらに、指値報酬や利回りなどの収益要素を組み合わせた場合、どの部分が利益を増やし、どの部分が費用やリスクを増やすのかを分けて検証したいと考えています。
ただし、複合戦略を作ること自体が目的になったわけではありません。
シンプルなアービトラージで利益が残るなら、それが一番です。複雑な戦略が単純な戦略より優れているという根拠もありません。
あくまで、最初に置いた戦略仮説を完成形と決めつけず、実際に見つかった仕組みや取引手段を使って、別の実装可能性も考えられるようになってきたということです。
6.勝者の履歴を、都合のよい戦略へ変換してはいけない
一方で、この研究方法には強く警戒している点もあります。
実際に利益を得ているように見えるウォレットを追跡し、その取引履歴を取得すれば、後から整合的な説明を作ることはできます。
しかし、説明できることと、当時の参加者が何を考えて取引していたのかを理解できることは違います。
さらに、その取引を自分が事前に選択できたかどうかも別です。
例えばPendleで、結果的に利益が出た売買を抽出し、それぞれにもっともらしい説明を付けることは比較的容易です。
しかし、同じような注文を出して損失を出した参加者や、約定しなかった注文も含めて考えなければ、戦略の期待値を評価できません。
また、ウォレットの外側で行われたヘッジや、一般には利用できない優遇条件が存在する可能性もあります。
こうした情報が欠けたまま複合戦略を組み立てると、過去の勝者を説明するためだけの、都合のよいモデルになってしまう危険があります。
だからこそ、私はシャドーやカナリア、フォワード検証を重視しています。
過去の履歴を再構築することで、何が起きていたのかを確認する。
次に、将来の情報を使わず、その時点で観測できる条件だけで機会を判断できるかをシャドーで確かめる。
さらに、少額の実取引によって、注文、約定、費用、Exitが想定どおりに成立するかをカナリアで検証する。
その後も、継続的なフォワード検証で再現性を確認する必要があります。
これらの検証をすべて通過すれば必ず稼げるというわけではありませんが、少なくとも、過去の取引履歴に合わせて作っただけの戦略を、収益モデルとして誤認する危険は減らせるはずです。
また、複合戦略を考えられるようになったからといって、研究中に見つけたすべての派生仮説を追いかけるつもりもありません。
本来の研究対象で採算が成立しなければ、そこはいったん止める。別の利益構造が見つかれば、独立した候補として記録しておき、必要に応じて別の機会に検証する。
この区切りも維持したいと考えています。
7.戦略の完成ではなく、仮説の扱い方が変わってきた
今回の理解更新を振り返ると、何か新しい勝ち方を発見したわけではありません。
Pendle MMも、Verantaの不均衡是正も、まだ個人botterとしての全費用後利益を十分に確認できていません。
清算研究では、実際の利益移転が確認できても、取得可能な利益の規模や必要なインフラ費用から、優先度を下げたものもあります。
成果として見れば、まだまだ道半ばです。
ただ、研究の進め方については、以前と少し違う感覚があります。
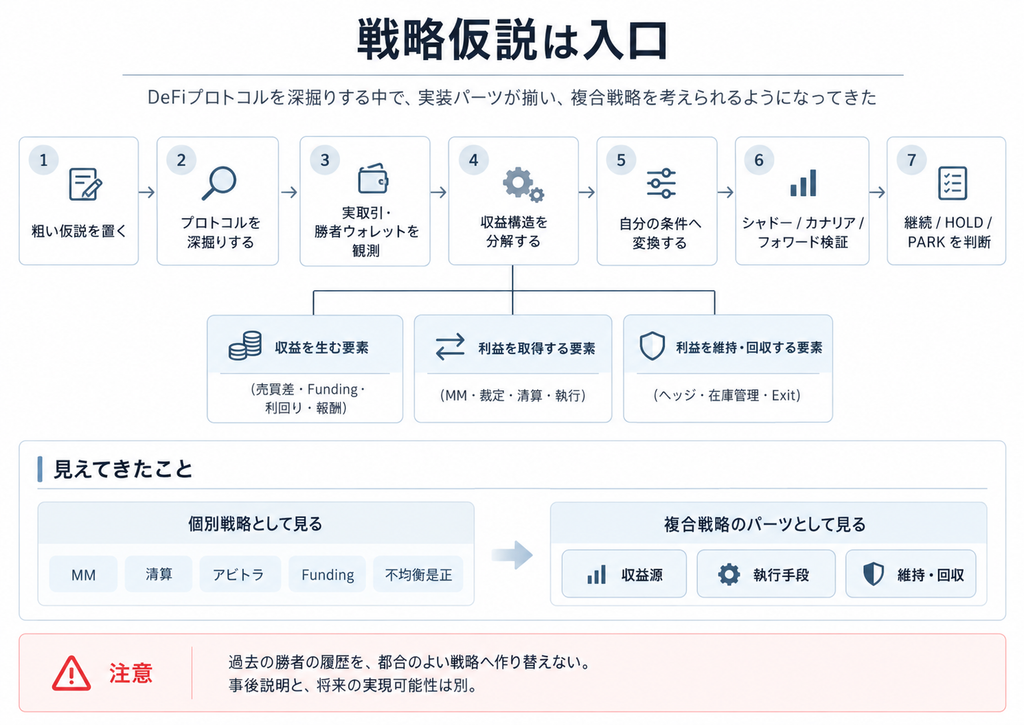
最初に雑な仮説を置く。プロトコルを深掘りする。仕組みから仮説を更新する。実際の参加者や取引履歴を調べる。収益と費用を分解し、個別の実装可能性を考える。
そして、その過程で得られた知識や手段を、別の戦略を考えるときにも使う。
こうした作業を繰り返すうちに、個々の戦略の特徴だけでなく、戦略を構成する具体的なパーツが少しずつ揃ってきたのだと思います。
だから最近は、最初に置いた仮説とは異なる戦略や、複数の仕組みを組み合わせた運用も、以前より具体的にイメージできるようになってきました。
もっとも、これによって実際に勝てる戦略を発見しやすくなったかどうかは、まだ分かりません。
複合戦略を想像できることと、それを収益の出るbotとして実装できることには、相当な距離があります。
それでも、最初の仮説に固執せず、観測した事実をもとにモデルを更新し、必要なパーツを組み合わせて新しい仮説を作る。
最近は、そのような研究が少しずつできるようになってきた気がしています。
戦略仮説は、完成した戦略の設計図ではなく、DeFiの収益構造を調べるための入口なのかもしれません。
この認識自体も、今のところは仮説です。
ただ、少なくとも今日の研究を振り返る限り、自分の中で扱える実装概念や具体的な選択肢が増えてきたことは実感しています。
ここから実際に利益を残せるbotへつなげられるのか。
それは引き続き、現実の市場で確かめていくしかありません。
それでは、また。