こんにちは、よだかです。
引き続き、Solanaの市場調査を進めています。
10月24日から本格的に調べ始めたSolanaですが、今回は個別のDEXや取引方式を整理する段階から、実際に市場で何が起きているのかを追跡する段階へ進みました。
特に今回、研究の中心に置いているのが、エコシステムのボトルネックという考え方です。
市場のどこで流動性や資本が不足し、どのような参加者がその制約を引き受けているのか。そして、その行動に経済的な対価が発生しているのか。
こうした関係を理解できれば、単に価格差や戦略を探すよりも、エッジが発生する原因を具体的に説明できるのではないかと考えています。
実際に調査を進めたところ、複数のDEXを利用して循環裁定を繰り返す参加者や、即時流動性を供給して手数料を受け取る仕組みを確認できました。
ただし、これらは市場に実際の利益取得や対価の発生が存在することを示す結果であり、私自身が同じ利益を継続して取得できることを意味しません。
今回は、Solana調査の第二弾として、実際の取引や資金移動から確認できたこと、そこから考えた仮説、そしてまだ分かっていないことを整理します。
1.Solanaの市場地図から、実際の経済活動の追跡へ進んだ
先日の開発記録#598「Solanaを掘り始めた――高速チェーンに個人botterのエッジはあるのか」では、Solanaの市場構造を大きく4つの機能に分けて整理しました。
注文を集める入口、流動性を提供する取引場所、取引を成立させる実行経路、そして資金や担保を供給する周辺市場です。
そのうえで、複数のDEXに分散した流動性、原子的裁定、集中流動性プールなどについて、初期調査を行いました。
今回の調査は、その続きです。
前回作成した市場地図では、各プロトコルがどのような役割を持ち、どのように接続されているのかを整理できました。
しかし、プロトコル同士が接続できることと、その経路で実際に経済的な価値が移転していることは別です。
例えば、あるDEXから別のDEXへ資産を移動できたとしても、それが利益になる理由は分かりません。
また、価格差を見つけたとしても、その価格差がなぜ発生し、どのような参加者が解消しているのかまでは説明できません。
そこで今回は、プロトコルの機能を調べるだけでなく、実際のトランザクションや資産移動を追跡し、市場参加者の行動から経済構造を理解する方向へ調査を進めました。
なお、今回もAIとCODEXを使ってデータの取得・解析を進めています。調査対象はSolana上の複数の取引プロトコルや流動性提供の仕組みですが、まだチェーン全体の取引を網羅的に分析した段階ではありません。
2.エコシステムのボトルネックをエッジ探索の起点にした
今回、特に考えていたのは、市場で利益が発生する原因をどこから探すべきかという問題です。
これまでも裁定、マーケットメイク、清算、償還など、さまざまな仕組みを研究してきました。
しかし、戦略の名称から調べ始めると、その戦略が成立するための市場構造を十分に理解しないまま、実装や最適化へ進んでしまうことがあります。
そもそも、取引方式が存在するからといって、その方式に個人が取得できる優位性があるとは限りません。
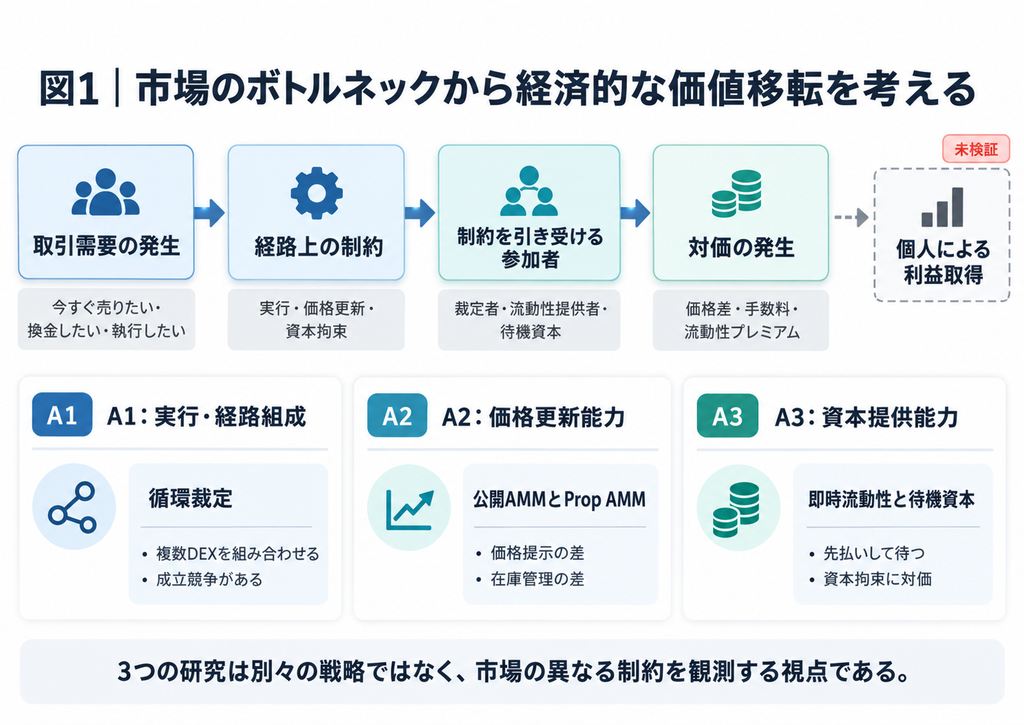
そこで今回は、市場のどこに制約があり、その制約を解消することに経済的な価値が生じているのかという観点から調べています。
例えば、次のような制約です。
- 実行能力の制約:価格差が存在しても、必要な取引を組成して競争相手より有利に成立させられるとは限りません。
- 価格更新能力の制約:市場参加者によって価格提示や在庫管理の仕組みが異なり、外部市場の変化への対応に差が生じます。
- 資本提供能力の制約:今すぐ資産を必要とする参加者に対して、誰かが資本を先払いし、回収までの時間やリスクを引き受ける必要があります。
こうした制約は、市場の価格や手数料、流動性の配置、取引の成立可能性に影響する場合があります。
そして、制約を解消する能力を持つ参加者は、その対価を受け取れる可能性があります。
ただし、制約が存在すること自体は、利益機会の存在を意味しません。
その制約を解消する費用が対価を上回る場合もありますし、すでに専門的な参加者が競争していて、追加的な利益がほとんど残っていない場合もあります。
重要なのは、誰が何を必要とし、誰がどのリスクや負担を引き受け、その結果として何を受け取っているのかを確認することです。
この考え方は、先日の開発記録#599「清算bot研究をいったん区切る――市場の制約が利益取得を決める」で整理した内容ともつながっています。
清算でも、実行できることと、その結果として利益を取得できることは別でした。
今回のSolana調査では、その考え方を特定の戦略に限定せず、エコシステム全体の経済活動へ広げています。
3.複数DEXを巡る循環裁定を反復する参加者を確認した
最初に詳しく調べたのは、Solana上で実際に循環裁定を行っている参加者です。
循環裁定とは、複数の取引場所で資産を交換し、最終的に元の資産へ戻すことで差額の取得を狙う取引です。
Solanaでは、こうした複数の交換を一つのトランザクションにまとめて実行できます。
前回の初期調査でも、実際に利益を回収した循環取引を確認していました。
今回はそこから一歩進めて、特定の取引アドレスについて、複数のトランザクション、呼び出されたプログラム、資産残高の変化、ネットワーク手数料などを追跡しました。
調査の結果、同じ参加アドレスが複数回の循環裁定を実行し、一部の取引でネットワーク手数料を差し引いても資産を増やしていたことを確認できました。
また、別の取引アドレスについても、短い連続観測期間の中で、取引内の手数料や追加費用を含めた資産の純増が確認されています。
ただし、これらのアドレスが同じ運用者に属しているかどうかは分かっていません。
さらに興味深かったのは、取引対象の広さです。
取得した履歴の一部を解析したところ、20種類以上のDEXに到達しており、公開AMMだけでなく、専門的な価格提示を行うProp AMMなども利用していました。
特定の2市場だけを繰り返し売買するのではなく、多数の取引場所を組み合わせて裁定を試みていることが分かります。
また、取引の実行には複数のルーターや独自の処理プログラムが関係していました。
一方で、成功した取引だけが存在するわけではありません。
調査した取引履歴には多数の失敗も含まれていました。
原子的な取引では、途中の交換に失敗すると資産交換自体は取り消されます。しかし、ネットワーク手数料などは発生する場合があります。
つまり、成功した取引で利益を得ていても、その前後の失敗費用まで含めると、実際の収益性は変わります。
今回確認できたのは、複数の市場を横断して裁定を反復する参加者が存在し、実際に利益を回収した取引があることです。
長期間にわたる運用全体の黒字まで証明できたわけではありません。
それでも、これまで自分が仮説として考えていたような取引を、実際に繰り返している参加者が存在することを具体的に確認できたのは、今回の調査の成果でした。
なお、取得した利益の詳細な経路、取引数量、アドレス、実行条件などは、戦略の再現につながる可能性があるため公開を控えます。
4.他者の利益を確認しても、自分が取得できる条件はまだ分からなかった
実際の裁定取引を確認すると、次に気になるのは、その参加者がなぜ利益を取得できているのかということです。
今回の調査では、使われたDEX、取引の組成、手数料や追加費用の支払い、資産の増減などを確認できました。
しかし、これらは基本的に、ブロックチェーン上に記録された取引の事後情報です。
取引の結果が分かることと、利益を取得できた原因が分かることは別です。
例えば、その参加者がどのような情報から取引機会を発見したのかは分かりません。
取引が成立した順序は確認できても、機会を検出してから取引が着地するまでに、どの程度の時間が必要だったかも特定できていません。
また、特定の配送サービスへの支払いが記録されていても、それだけで実際の取引配送経路や、利益を得るために必要なインフラを確定することはできません。
さらに、同じ市場に参加している別のアドレスも確認できましたが、それらが独立した運用者なのか、共通の実行基盤を利用しているのかについても判断を保留しています。
このように、今回の調査によって実際の参加者の行動はかなり具体的になりましたが、利益を取得できる理由はまだ十分に説明できていません。
これは、直近の開発記録#600「DEX Arbの『判定不能』を分解する――短時間Runで見えた観測と実行の制約」で扱った問題ともつながります。
前回は、自分の監視や仮実行について、観測できないこと、取引を成立させられないこと、利益が残らないことを分けて考えました。
今回は逆に、他者が実際に成立させた取引から、その実行に必要な条件を調べています。
ただし、成功したトランザクションを分解できたからといって、自分が同じ取引を再現できるとは限りません。
その参加者が何を観測していたのか、どの程度の競争費用を許容していたのか、どのような条件で取引を見送っていたのか。
こうした部分は、オンチェーンに残った成功・失敗の履歴だけでは完全には分かりません。
したがって、今回の結果をもって「既存の裁定botを模倣すれば利益を得られる」と判断することはできません。
現段階では、実際の利益回収例を確認できたことと、自分に同じ機会があるかどうかを、明確に分けて扱います。
5.価格更新能力の非対称性が別の説明仮説につながった
循環裁定を調べる過程で、もう一つ注目したのが、DEXごとの価格更新の仕組みです。
Solanaには、一般的な公開AMMだけでなく、専門的なマーケットメーカーが独自の価格を提示するProp AMMも存在します。
公開AMMでは、基本的にプール内の資産構成や価格設定の仕組みに従って交換価格が決まります。
一方、Prop AMMでは、運営する専門業者が外部市場の情報や在庫状態などを利用し、価格提示を能動的に変更できます。
この違いによって、同じ市場の価格変化に対する対応能力に差が生まれる可能性があります。
例えば、外部市場の価格が変動したとき、ある市場はすぐに提示条件を変更できても、別の市場では実際の取引が発生するまで以前の価格状態が残る場合があります。
その差が、裁定取引の成立する条件につながる可能性があります。
今回の取引追跡でも、一方のプールで先行する売買によって価格が変化し、その後、別市場を組み合わせた循環裁定が成立した事例を確認しました。
少なくとも、実際の価格変化と裁定取引の順序を追跡できたわけです。
ただし、ここには重要な未解決事項があります。
価格更新能力の非対称性が、その裁定利益を直接生み出したとまでは確認できていません。
観測した取引には、まだ解読できていないプログラムの処理も含まれています。
また、裁定者が価格更新の遅れを意識して狙っていたのか、それとも複数市場の価格差を広く探索した結果としてその取引が選ばれたのかも分かりません。
したがって、現時点では「価格更新能力の違いによって利益が生まれている」と断定するのではなく、その違いが裁定機会の発生や取得にどの程度影響しているかを調べるための説明仮説として扱っています。
ここで興味深いのは、価格差の存在だけでなく、市場参加者がどの程度自由に価格を変更でき、どのような取引を引き受けるのかを選択できるかという点です。
同じ流動性提供者でも、価格を更新する能力や不利な注文への対応能力には違いがあります。
その違いが収益やリスクの配分にどのような影響を与えているのか。
これは今後も調べる価値のある問題だと考えています。
6.即時流動性と待機資本の関係を実取引で確認した
続いて、裁定とは少し異なる経済構造も調べました。
今回の対象は、Solanaのリキッドステーキングトークン(LST)と、その即時交換を支える流動性の仕組みです。
LSTは、ステーキングされたSOLに対応する価値を持つトークンです。
しかし、ステークされた資産を通常の手続きで解除して回収するには、一定の時間が必要になる場合があります。
一方、資産保有者の中には、その時間を待たずにSOLを取得したい人もいます。
そこで、即時に資産を受け取りたい参加者と、その代わりに資本を先払いして回収まで待つ参加者の間に、経済的な対価が発生しているのではないかと考えました。
今回は、この仕組みを確認するために、SanctumのInfinityとReserveを調べています。
Infinityは、複数のLSTやSOLを保有し、資産の交換や流動性提供を支える仕組みです。
Reserveは、ステーク資産を引き受け、利用者に対してSOLを先払いする役割を持っています。
この場合、利用者はステーク解除を待たずにSOLを受け取れます。
その代わり、Reserve側は受け取ったステーク資産を後から回収する必要があります。
今回の調査では、実際の即時現金化取引と、それに伴う手数料を確認しました。
また、特定のステーク口座について、Reserveによる受け入れから解除、後日のSOL回収までを追跡できました。
さらに、利用者に課された手数料のうち、プロトコル側への分配などを除いた一部が、プールの資産価値の増分として残ることも、取得した取引記録の範囲で照合しています。
つまり、即時流動性を提供することに対して、実際に対価が支払われていることを確認できたわけです。
ただし、これはプールに帰属する帳簿上の増分であり、個別の流動性提供者が実際に得た利益ではありません。
Infinityについても、現在の資産構成や交換方向によって異なる手数料、実際の流動性追加・引き出しに相当する取引を調べました。
その結果、プールの総資産額や手数料収入だけでは、個人が参加した場合の収益性を評価できないことが分かりました。
例えば、プール内に多くの資産が存在していても、その資産が均等に分散しているとは限りません。また、参加時と退出時には異なる費用が生じる場合があります。
直接LSTを保有していても得られるステーキング収益を、流動性提供による追加的な利益として計上することもできません。
Reserveについては、公式の一般向け提供方針と、現在のオンチェーンプログラムで技術的に実行可能な操作を区別する必要があることも確認しました。
一部の操作について未署名のシミュレーションを行い、成立する構成を確認しています。ただし、実際の資金を使用した参加や、利益を伴う運用が成立したわけではありません。
具体的な参加・退出条件については、現時点での研究対象に関わるため公開を控えます。
今回確認できた範囲では、Reserveには相当量の流動性が確保されています。
したがって、即時流動性への対価が存在することと、現在その流動性が不足していることは別です。
また、仮に手数料が発生していても、巨大なプールに対して個人が少額の資本を追加した場合、取得できる持分収益は小さくなる可能性があります。
現段階では、個人が資本を提供することで、ほかの運用方法を上回る費用後利益を取得できるかどうかは分かっていません。
それでも、今回の調査によって、Solanaでは高速な取引執行だけでなく、資本を先に提供し、他者が必要とする即時性を引き受けることにも経済的な対価が発生していると確認できました。
これは、今回の市場調査に新しい観点を加える結果になりました。
7.3つの調査から、市場の制約と利益取得の関係を整理した
ここまでの調査を振り返ると、今回は性質の異なる3つの制約について、具体的な取引や資金移動を確認できました。
それぞれの現在地を整理すると、次のようになります。
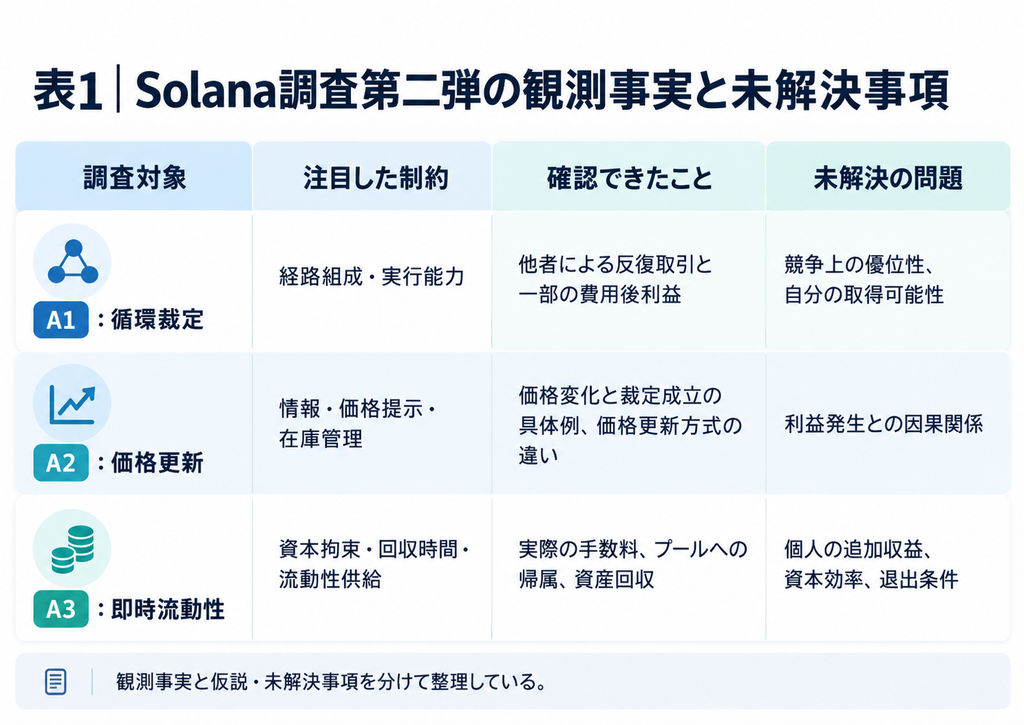
この3つは、同じ戦略の異なる実装ではありません。
循環裁定では、複数市場間の価格差をどのように取得するかが問題になります。
価格更新の調査では、市場参加者ごとの価格提示能力やリスク管理能力の違いが問題になります。
即時流動性の調査では、資本を先払いし、回収まで待つ能力が問題になります。
ただし、それぞれの市場が完全に独立しているわけでもありません。
例えば、流動性提供者の在庫や価格提示能力は、別市場で裁定が成立する条件に影響する可能性があります。
また、即時流動性の不足が価格条件を変化させれば、別の市場との間に価格差が生じる可能性もあります。
このように、一つの市場で生じた制約が、別の市場の価格や流動性、取引需要へ影響するという関係を考えられるようになってきました。
もっとも、今回の調査だけで、これらの関係が実際にどの程度の頻度や規模で発生するかまで確認できたわけではありません。
現段階では、観測事実から説明できる部分と、今後検証すべき仮説を分けて保持しています。
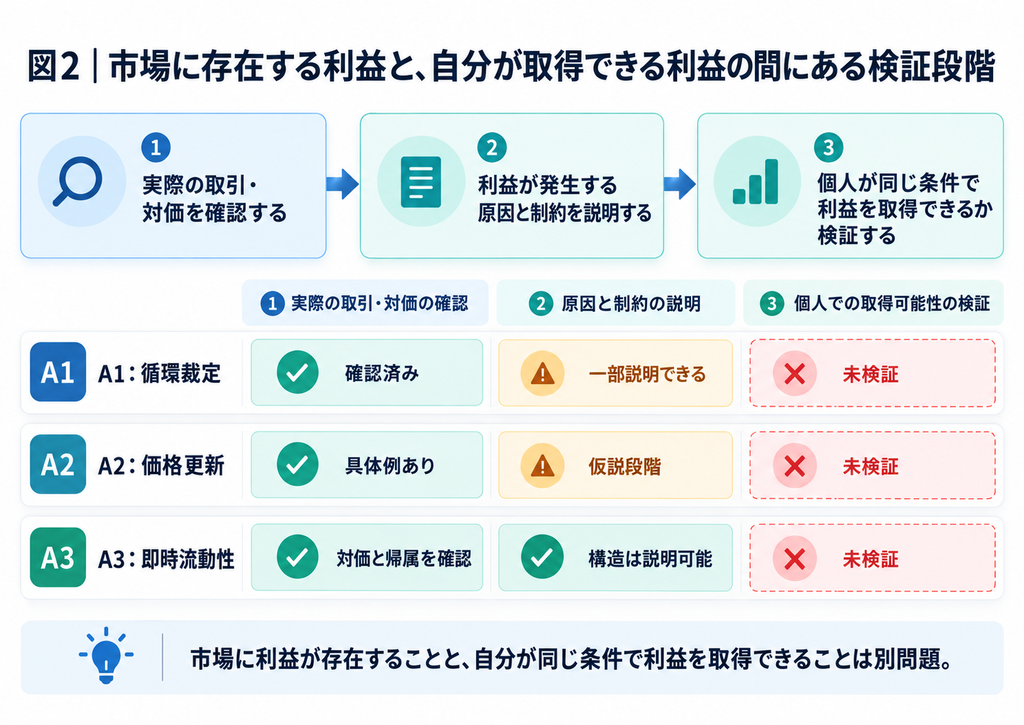
A1〜A3それぞれについて、現在どの段階まで確認できているかを示しています。
A1は実際の利益回収を確認していますが、その参加者が利益を取得できた理由は未解明です。
A2は価格更新能力の違いを説明する材料があるものの、観測した裁定利益との因果関係は確定していません。
A3は即時流動性の対価とその帰属を確認していますが、個人の費用後収益は未確認です。
今回の調査で改めて感じたのは、botの実装以前に、市場で何が起きているのかを説明することの重要性です。
例えば、循環裁定を実行するプログラムを作れたとしても、それだけでは既存の参加者と競争できる理由にはなりません。
また、流動性提供によって手数料が得られると分かっても、必要な資本やリスクに対して十分な利益が残るとは限りません。
これは、これまでほかのDeFi市場を研究してきた中でも繰り返し確認してきた問題です。
今回のSolana調査では、その問題を個別戦略の収益性だけでなく、市場のどこに制約が存在し、誰がその制約を引き受けているのかという形で考え始めています。
もちろん、ボトルネックを探せば必ずエッジが見つかるというわけではありません。
制約が存在しても、必要な対価が十分に支払われていない場合や、すでに他の参加者が効率的に解消している場合もあるでしょう。
逆に、見かけ上は単純な取引でも、特定の制約によって競争が限定されているなら、調べる価値があるかもしれません。
その違いを見極めるためにも、今後は市場の構造と実際の取引の両方を確認していきたいと考えています。
まとめ|Solanaの市場構造を、実際の参加者と価値移転から理解する
今回のSolana調査では、最初に作成した市場地図を土台として、実際の取引や流動性の移動を追跡しました。
循環裁定では、複数のDEXを利用して反復的に取引し、一部の取引で利益を回収している参加者を確認できました。
価格更新能力の調査では、公開AMMとProp AMMの仕組みの違いから、価格差が生じる原因について新しい説明仮説を考えました。
即時流動性の調査では、資本を先払いして回収まで待つ仕組みと、その対価が実際に発生していることを確認できました。
いずれも、まだ個人が継続的に利益を取得できる戦略として確立したものではありません。
しかし、今回の調査によって、利益が発生する仕組みを考える際の視点が少し増えました。
これまでは、価格差や非効率性を見つけ、どうやって取得するかを考えることが多かったように思います。
今回はそこから一段進み、なぜその価格差や対価が存在するのか、誰が何を負担しているのか、そして何がその状態の解消を妨げているのかを調べました。
この考え方は、Solanaに限ったものではありません。
これまで並行して進めてきた清算、償還、マーケットメイク、DEX裁定などの研究にも共通する部分があります。
ただし、各市場で利益が発生する仕組みや競争条件は異なるため、同じ説明モデルを無理に当てはめるつもりはありません。
Solanaについても、まだ調べ始めたばかりです。
現時点でどの研究を優先して実装へ進めるかは決めず、引き続き実際の取引と経済構造を調査していきます。
すぐに利益を得られる戦略が見つかれば、それに越したことはありません。
一方で、利益を取得できない理由が具体的に分かったなら、それも次の探索対象を選ぶための重要な情報になります。
今回の調査は、特定のエッジを確立するという意味ではまだ途中段階です。
それでも、戦略の名前から利益機会を探すだけでなく、市場で実際に何が起きているのかを理解し、その構造から戦略の成立条件を考えるという方向へ研究を進められたと思います。
引き続き、Solanaのエコシステムをじっくり調べていきます。
それでは、また。