こんにちは、よだかです。
ここしばらく続けてきたDeFiの清算bot研究について、いったん区切りを付けることにしました。
これまでMorpho、Aave、Euler、Venus、Kaminoなど、複数の貸借市場を調べてきました。清算条件の観測、実際の清算取引の追跡、第三者としての実行可能性、担保の換金経路、競合との執行競争など、かなり幅広く検証しています。
直近では、PendleなどのPT(元本トークン)を担保とする市場を横断的に調査しました。
その結果、清算を実行できる仕組みや技術的な経路は確認できたものの、個人botterとして継続的に取得できる利益構造は、今回までの研究では確立できませんでした。
もちろん、これはDeFi清算市場全体に利益機会が存在しないという結論ではありません。
ただ、清算という仕組みを独立した収益戦略として積極的に追い続けることには、現時点で十分な根拠がないと判断しています。
そして今回、個別の清算botの収益性以上に、DeFiの市場をどう理解し、何を基準にエッジを探索すべきかという点で、少し大きな認識の更新がありました。
今日は、これまでの研究を振り返りながら、その内容を整理します。
1.清算の事前観測から研究を始めた
今回の清算研究の出発点は、Morphoで発生したPT-reUSD担保の大規模清算でした。
2026年8月25日に発生した清算を調べる中で、担保価格の変化がどのような経路で借り手の清算条件へ反映されるのかに興味を持ちました。
DeFiの貸借市場では、担保価値、借入額、参照価格、清算閾値などの情報をオンチェーンから確認できます。
そこで、清算が発生するまでの構造を分解し、どのような借り手が、どの程度の価格変化で清算されるのかを事前に把握できないか調べ始めました。
当初の経緯は、開発記録#560「DeFi清算をbot開発の研究テーマに変えるまで」 にまとめています。
その後は、オラクル(参照価格を提供する仕組み)の内部構造や、借り手の担保・負債状態をさらに詳しく調査しました。
実際のPT-reUSD清算では、最初の清算より約180秒前に借り手のリスクを把握できた事例もありました。ただし、清算時刻を正確に予測できたわけではなく、将来の別の市場でも同じように観測できると確認したものではありません。
また、価格変動から清算が発生するまでを理解できても、その清算を自分が取得できるとは限りません。
清算状態を事前に把握できたとしても、他の参加者が同じ情報を持っていれば、結局はブロックへの取引採用を巡る競争になります。
こうして研究の中心は、清算リスクを予測できるかどうかから、実際に利益を取得できるかどうかへ移っていきました。
2.DeFiの清算は、実行だけでは利益が確定しない
清算研究を進める中で、私が当初考えていたよりも重要だったのが、清算によって受け取った価値をどう利益に変えるかという問題です。
CEXの先物市場では、取引所の清算エンジンによってポジションが処理されます。一般のトレーダーは、それに伴う注文フローや価格変動を利用して取引できます。
一方、DeFiの貸借市場における第三者清算は、仕組みが異なります。
AaveやMorphoなどでは、清算者が不健全になった借り手の債務を返済し、その対価として担保を割引条件で取得することができます。
つまり、清算を実行するだけでなく、取得した担保を売却・償還するなどして、その価値を現実に回収する必要があります。
図1|DeFi清算が利益になるまでの経路
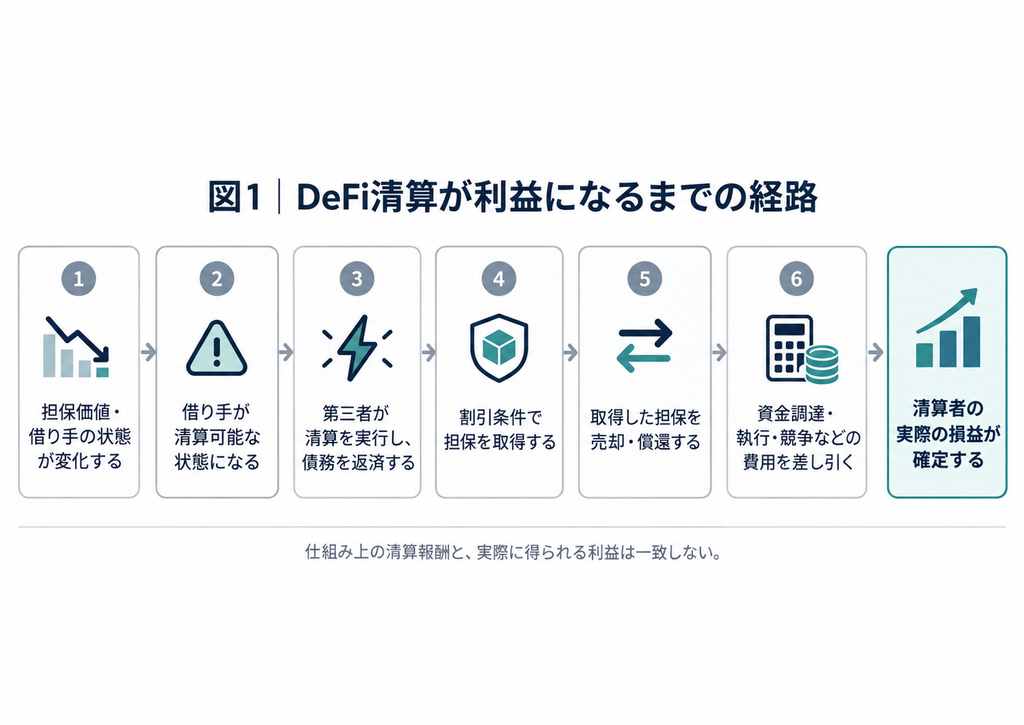
例えば、100 USDCの債務を返済して、参照価格では105 USDC相当の担保を受け取れたとします。
この時点では5 USDC相当の清算ボーナスがあるように見えます。
しかし、担保を実際に売却すると102 USDCしか受け取れず、さらに資金調達や取引実行などに3 USDCかかるのであれば、最終的には1 USDCの赤字です。
実際の清算では、ここに他のbotとの競争も加わります。
清算できる状態を見つけても、先に実行されれば取得できません。また、競争に勝つために高い優先手数料やブロックビルダーへの支払いが必要になれば、その分だけ利益が小さくなります。
さらにPTのような特殊な担保では、満期、償還条件、価格形成、換金経路なども考慮する必要があります。
必ずしもDeFi清算の仕組み自体がCEXより複雑というわけではありません。
ただ、清算条件の成立から、第三者が利益を確定するまでに、複数の独立した制約が存在するという点は、研究前の自分が十分に理解できていなかった部分です。
3.複数の清算市場では、異なる制約が現れた
その後は、特定のプロトコルだけでなく、複数の貸借市場を比較する方向へ研究を広げました。
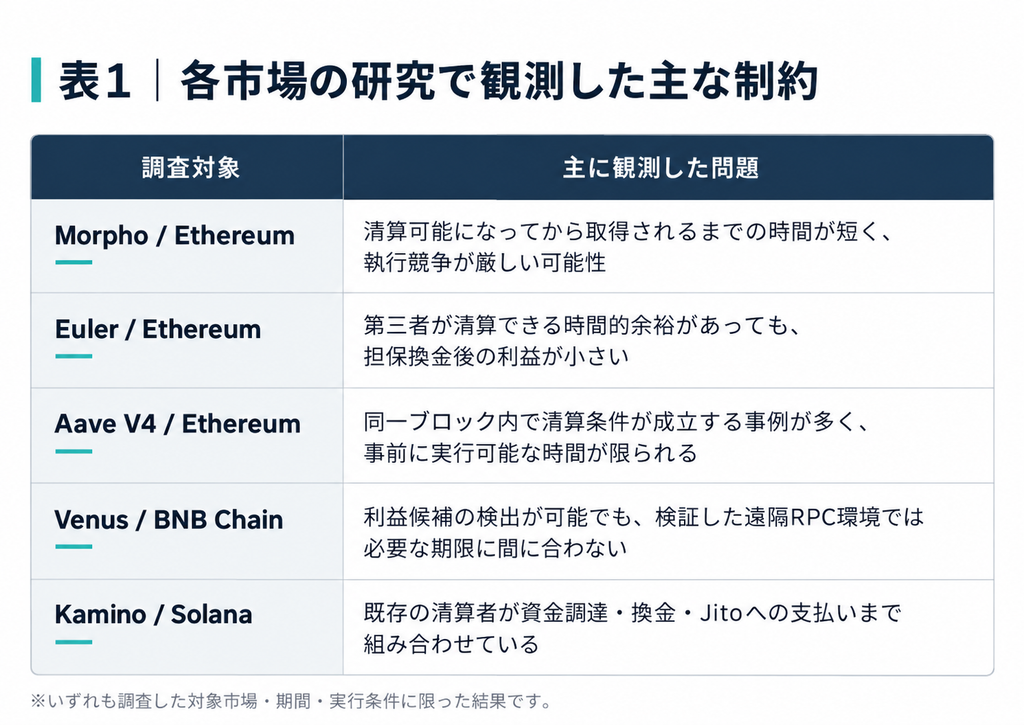
ここで分かってきたのは、同じ清算botでも、市場によって利益取得を妨げる要因がかなり異なるということです。
各市場の研究で観測した主な制約
※いずれも調査した対象市場・期間・実行条件に限った結果です。
例えばMorphoでは、清算条件を事前に計算できる可能性があっても、実際の取引は非常に短い時間で取得されていました。
一方、Eulerでは、第三者が清算できる状態が20ブロック以上続いていた事例も見つかりました。
しかし、そこから担保を換金して利益を得られるかを検証すると、公開経路で確認できた正の差額は非常に小さいものでした。
つまり、実行競争が緩ければ利益を取得できる、という単純な話でもありません。
Venusでは別の問題が発生しました。
清算条件の検出や利益計算に一定の見込みがあっても、私が使っている遠隔RPC環境では、実行判断を必要な期限内に完了できませんでした。
Kaminoでは、そもそも既存参加者がSolanaの専門的な執行基盤を使っていました。
ここから先へ進むには、単に清算botを作るだけでなく、Solana上で競争できる観測・執行基盤を整える必要があります。
これらの比較については、開発記録#582「清算研究の現在地――『利益がある』から『自分が取れる』へ」 でも整理しています。
こうして複数の市場を調べる中で、清算botが難しい理由を単純に「競争が激しいから」と説明するのは不十分だと分かってきました。
利益機会を検出できない市場もあれば、検出できても間に合わない市場、実行できても利益が残らない市場があります。
利益取得のどの段階が制約になっているのかを、市場ごとに捉える必要があるわけです。
4.PT担保を横断しても、独立戦略の成立条件は確認できなかった
直近の研究では、PendleなどのPTを担保とする貸借市場を、複数のチェーンやプロトコルに広げて調べました。
PTは、原資産の元本部分に対応するトークンです。一般的なPTでは、所定の満期に向けて償還条件が定められており、満期前の市場売却と満期後の償還では、価値を回収する方法が異なります。
この特殊な仕組みが、清算における利益取得の優位性につながらないかを調べました。
まず、Aave V3のEthereum市場では、調査終了時に登録されていた満期後PT16銘柄について、90日間の清算履歴を確認しました。
その結果、実際に成功した清算は8件でした。
興味深かったのは、8件全てで、既存の清算者が同じトランザクション内でPTの償還経路を利用していたことです。
つまり、PTを償還するという仕組みを理解しているだけでは、競合に対する優位性になりません。
さらに、この8件のうち2件について、清算直前の親ブロック状態を使い、独立した実行プログラムで清算・償還・借入返済を再現しました。
技術的な決済は成功しましたが、試算上の利益は非常に小さいものでした。
フラッシュローン手数料と、親ブロックの基本手数料を用いたGas費用の仮定を反映すると、残った差額はそれぞれ約0.089ドル、約0.076ドルでした。
しかも、ここには競争に勝つための追加費用や失敗費用、運用固定費などは含まれていません。
この結果は、実際に自分が清算を取得できたという意味でも、継続的な収益性を確認したという意味でもありません。
一方、MonadでもPT担保を利用した大きな借入残高を確認しました。
Aave Monadでは約4,666万ドル相当のPT担保付き借入が確認できましたが、約18.9日間の限定した調査範囲では、対象Poolの成功清算イベントは0件でした。
Euler Monadでも約828万USDCの借入と26の対象口座を確認しましたが、調査時点では全て清算可能額が0でした。
Eulerでは清算条件を人工的に変更した技術試験も行い、12条件中8条件で決済に成功しています。ただし、これは実際の市場で発生した清算機会ではありません。
もちろん、これらの観測期間だけで長期的な機会供給量を判断することはできません。
また、Ethereumの8件は満期後PTを対象とした限定標本であり、未満期PT全体に一般化することもできません。
それでも、今回の探索では重要なことが分かりました。
市場に多額の借入が存在することも、特殊な担保の清算経路を実装できることも、それだけでは継続的な利益機会の存在を保証しないということです。
さらに、Ethereumの清算者4コントラクトのうち3つは、同じ期間にPT以外の担保も清算していました。
これは複数担保を扱う既存の実行基盤が存在することを示していますが、それが最も収益性の高い運用方法だと証明するものではありません。
5.清算の収益性は、市場の制約条件で決まる
ここまでの研究を振り返ると、今回最も重要だったのは、個別の清算戦略ではなく、そもそもその市場で、どのような制約のもとに利益機会が供給され、取得されているのかという問題だったように思います。
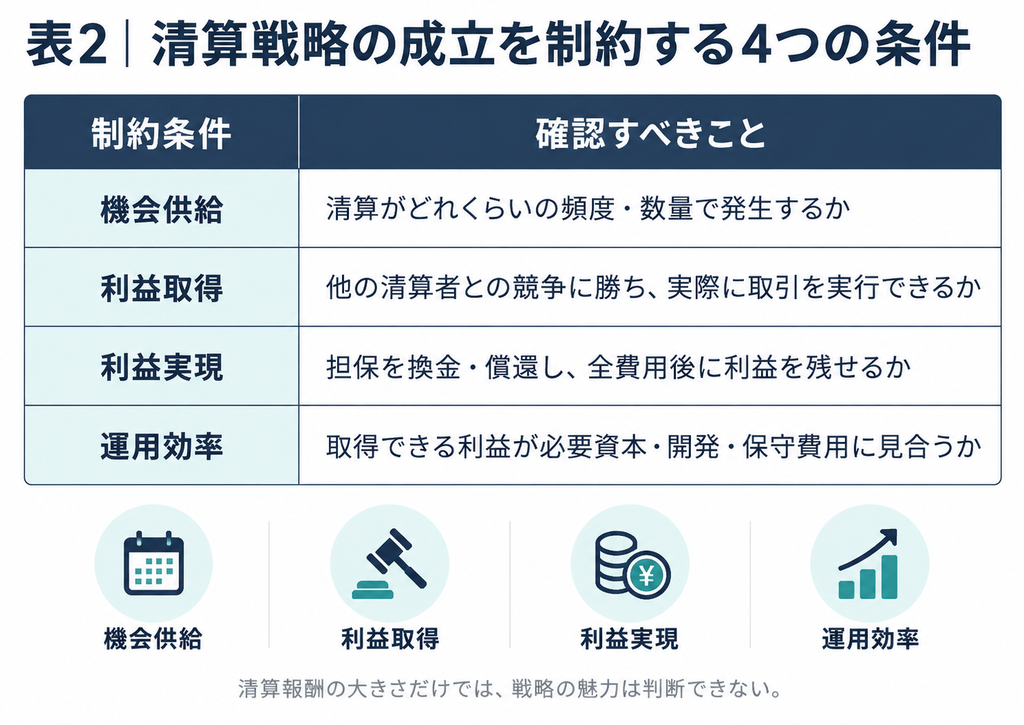
清算botは、どれだけ高度な仕組みを実装しても、借り手が清算可能な状態にならなければ清算を実行できません。
機会の発生自体を、自分のbotの性能によって増やすことは基本的にできません。
また、清算機会が発生しても、全ての機会を自分が取得できるわけではありません。
競合の執行能力や資金調達能力によって、実際に取得できる機会はさらに限定されます。
そして、取得できたとしても、担保の換金や各種費用によって利益が失われる可能性があります。
今回の研究では、これらを次のように整理できると考えています。
清算戦略の成立を制約する4つの条件
さらに、これらの制約は独立しているわけではありません。
大規模で流動性が厚い市場では、多くの清算機会が発生する可能性がある一方、既存の強い参加者が競争しているかもしれません。
反対に、小規模で競争が少ない市場には、清算機会そのものが少ない、担保の換金が難しい、利益額が小さいなどの問題が存在する可能性があります。
ただし、この関係が全てのDeFi市場で必ず成立するわけではありません。
今回確認できたのは、調査した複数の市場で、異なる収益化の障壁が現れたということです。
また、DeFi全体で清算がほとんど発生していないわけでもありません。
重要なのは、自分が対応できる市場で、現実に取得可能な利益機会がどれほど供給されるのかという点です。
例えば、仮に清算1件当たりの利益が大きくても、それを取得できる機会が年に数回しかないのであれば、専用botの運用を正当化できるとは限りません。
反対に、1件当たりの利益が小さくても、低コストで大量に取得できるのであれば成立する可能性があります。
結局、清算ボーナスの大きさやプロトコルの借入残高だけで戦略の魅力を評価することはできません。
どのような条件で機会が供給され、どのような能力を持つ参加者が利益を取得できるのか。
その構造を理解することが、戦略の検証以前に重要なのだと思います。
6.清算を独立戦略から、戦略を構成する実行手段へ位置付け直した
こうした結果を踏まえ、清算を独立した収益戦略として積極的に探索する方針は、いったん優先順位を下げることにしました。
ただし、清算という仕組みを今後の研究から完全に除外するわけではありません。
今回までの研究を通じて、清算条件の観測、借り手の状態評価、資金調達、担保の取得、売却・償還など、複数の知識や実装部品が得られました。
これらは別の戦略でも利用できる可能性があります。
例えば、ある市場の価格差を取得するために、担保の保有や借入、償還、資金の移動などを組み合わせる必要があるかもしれません。
そのとき、清算という仕組みが利益取得の手段として役立つのであれば、改めて利用を検討すればよいと考えています。
また、借り手の清算リスクを把握する仕組みは、市場の状態を理解するための観測要素としても利用できます。
ただし、清算リスクが別市場の価格変動を予測できるかどうかは、また別の仮説です。今回の研究だけでそのような取引上の優位性が確認されたわけではありません。
先日の開発記録#597「DeFi botの戦略統合について考えていること」 でも触れましたが、DeFiでは一つの仕組みが独立した収益戦略になることもあれば、別の戦略を成立させるための機能になることもあります。
今回の清算研究は、その考え方をさらに具体化するものになりました。
清算を専業として追うことと、必要な場面で清算を実行できることは別です。
もちろん、複数の機能を組み合わせれば必ず収益性が改善するわけでもありません。
今すぐ汎用的な清算botを作ったり、他の戦略へ清算機能を追加したりする予定もありません。
清算という執行手段を先に選ぶのではなく、利益を取得できる市場構造を確認したうえで、必要な実行方法を選ぶ。
今後は、この順序をより重視したいと考えています。
7.次のDeFiエッジ探索では、市場の制約条件を先に調べる
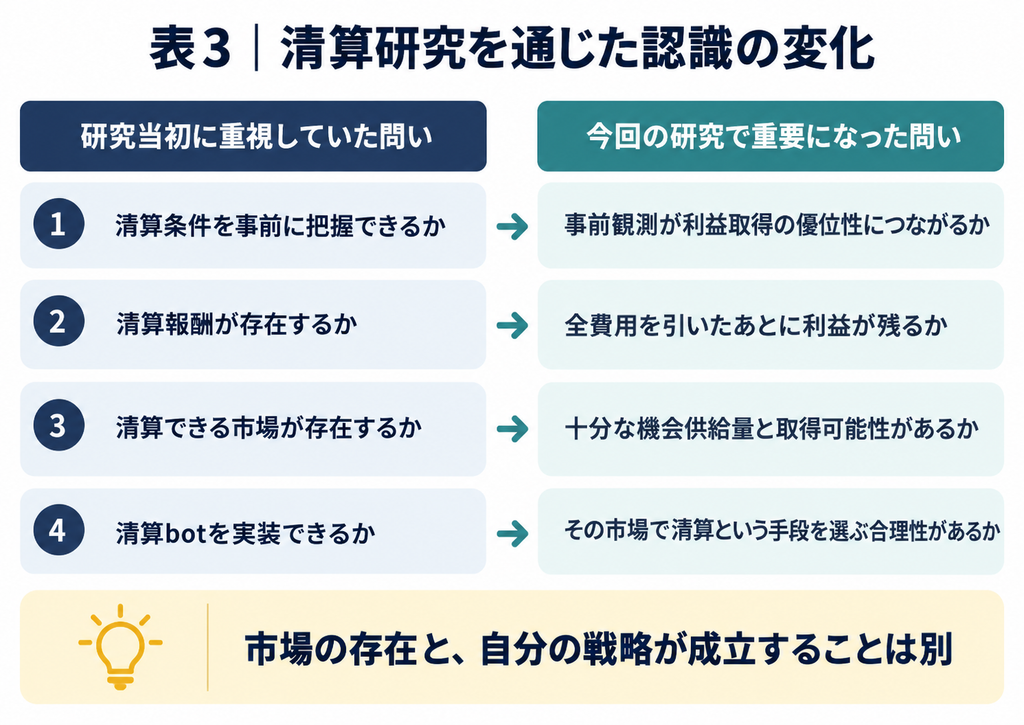
今回の研究を通じて、自分の中で最も大きく変わったのは、市場を調べ始めるときの問いの立て方です。
これまでも、市場の非効率性や価値差を見つけ、それをどう利益に変えるかという方法で研究を進めてきました。
この方法自体が間違っているとは思いません。
ただ、今回の清算研究では、清算可能な状態を観測できることや、清算を実行できることだけでは、戦略として成立するか判断できませんでした。
むしろ、どのような市場構造なら自分が利益を取得できるのか、という点を早い段階で考える必要がありました。
清算研究を通じた認識の変化
この認識は、清算だけでなく他のDeFi市場にも当てはまる可能性があります。
例えば、DEX間に価格差が存在しても、その価格差を自分が取得できるとは限りません。
償還可能な資産が市場価格より安く取引されていても、自分に償還資格がなかったり、十分な数量を取得できなかったりすれば、取引として成立しません。
マーケットメイクでも、売買差や報酬が存在するだけでは不十分です。在庫の価格変動、注文の約定条件、資本拘束、逆選択などによって収益性が変わります。
つまり、どの市場でも、
- なぜ利益につながる価値差が発生するのか
- その機会はどれくらいの頻度と規模で供給されるのか
- どのような参加者が、どの制約を解決して取得しているのか
- 自分には、その利益を取得できる理由があるのか
という点を確認する必要があります。
もちろん、研究を始める前に全ての制約条件を理解できるわけではありません。
実際、今回の清算研究でも、市場の仕組みを調べたからこそ初めて理解できたことが多くありました。
そのため、最初から全てを理解しておくべきだったとは考えていません。
一方で、今後は収益化にとって重要な制約から優先的に確認し、技術的な実装の進展と、実際の利益取得に近づいたことを区別したいと思います。
調べれば調べるほど新しい仕組みが見つかるのがDeFiの面白いところですが、理解できることが増えるのと、取引で利益を得られることは別です。
市場の理解は広く、利益機会の検証は具体的に、実際の執行はできるだけ単純に。
最近考えているこの方針に、今回の清算研究によってもう一つ、制約条件から戦略の成立可能性を考えるという視点が加わりました。
まとめ|清算研究を区切り、市場構造から戦略を考える
今回までの清算研究では、独立した清算botとして継続的に利益を取得できる仕組みを確立することはできませんでした。
しかし、清算の条件を観測し、実際の清算取引を分解し、第三者としての実行を再現し、取得した担保を利益に変えるまでの制約を具体的に確認することができました。
特に、清算可能な市場が存在することと、自分が継続的に利益を取得できる市場が存在することは別である、という点は重要な理解更新でした。
現時点では、清算専業の積極的な探索は優先順位を下げます。
一方で、これまでの研究によって得られた市場理解や観測・実行の知見は保持します。今後、別の市場で具体的な利益機会を発見し、その取得手段として清算が必要になれば、改めて検証すればよいと考えています。
もちろん、今回調べなかった市場や、将来の市場環境の変化によって、異なる結果が得られる可能性はあります。
ただ、その可能性だけを根拠に研究を続けるのではなく、追加の検証を正当化する具体的な証拠が見つかったときに再開する方針です。
今回の清算研究は、収益戦略の発見という意味では未達でした。
それでも、DeFi市場で何を観測し、どのような制約を検証すれば、自分が取得できる利益の有無を判断できるのかという点では、理解を更新できたと思います。
今後は、特定の戦略を成立させる市場を探すだけでなく、市場の構造と制約条件から、どのような戦略が成立し得るのかを考えていきます。
それでは、また。