こんにちは、よだかです。
ここしばらく、Hyperliquidの無期限先物市場を対象に、PMF Radarという観測機を開発しています。
無期限先物とは、通常の先物と異なり、あらかじめ決められた満期を持たないデリバティブ取引です。英語ではperpetual futures、略してperpと呼ばれています。
現在はHyperliquidの12市場から、建玉残高、注文板、売買価格差、約定情報などを継続的に取得し、市場が注文圧力に対してどのように反応するのかを調べています。
この数日間で、観測機の取得方法や品質確認はかなり進みました。さらに、実際の約定と注文板を組み合わせ、市場の反応や、その後の回復過程を測定するための仕組みも整えてきました。
ただ、研究を進める中で、少し大きな問いに戻ってきました。
そもそも、個人の自動売買開発者として、DeFiの無期限先物市場をどのように位置付けるべきなのでしょうか。
この問いは、以前に中央集権型取引所(CEX)の無期限先物を研究していた経験ともつながっています。
市場の値動きをある程度予測できても、その予測を実際の利益として取得できるとは限りません。
そして、同じ無期限先物であっても、市場の仕組みが違えば競争のルールも変わります。
今日は、これまでのCEXでの経験、Hyperliquidの観測結果、GMXなどの新しい研究をつなぎながら、個人botterとしてどのような市場を選ぶべきなのか、現在の理解を整理します。
なお、今回の記事は新しい取引優位性の発見を報告するものではありません。市場の構造と、そこで自分が利益を取得できる条件を考え直すための記録です。
1.CEXの無期限先物では、予測できても利益を取得できなかった
以前、CEXの無期限先物を対象に、短期的な価格変動や市場間の価格差を利用するbotを開発していました。
特に調べていたのは、価格の乖離と収束、そして市場間で価格変化が伝わる時間差です。
市場のデータを継続的に受け取るWebSocket通信を利用し、更新間隔やデータの加工方法を細かく調整すると、短い時間幅でも一定の予測可能性が見えてくることがあります。
価格差がどのように生まれ、どのような条件で縮小するのか。
ある市場の価格変化が、別の市場へどれほど遅れて反映されるのか。
こうした関係を調べること自体は、かなり進められるようになっていました。
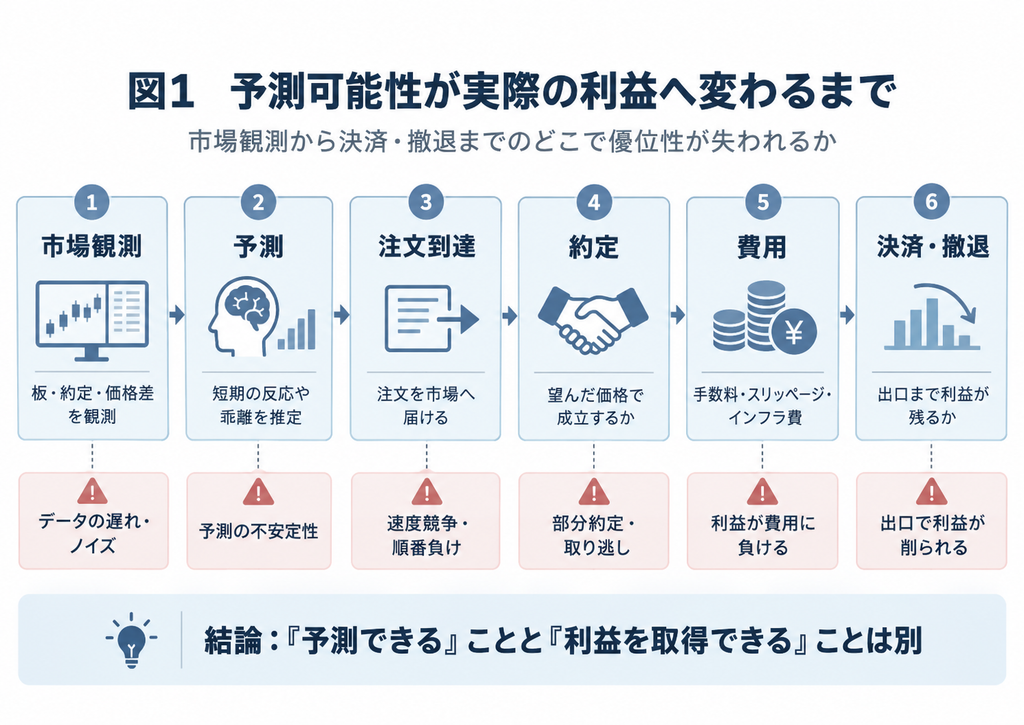
しかし、そこから実際の利益を取得する段階では、別の問題が出てきます。
それが、注文の執行です。
仮に、数秒後の価格変化をある程度予測できたとしても、その予測が利用できる時間内に注文を届け、望んだ価格で約定させなければ利益にはなりません。
実際の市場には、専用の通信環境や取引システムを持ち、注文到達速度や約定順位を競っている参加者が存在します。
自分の観測環境で価格変動を検出できた頃には、より高速な参加者が先に注文を処理している可能性があります。
では、同じようなインフラを構築すればよいのでしょうか。
もちろん、それも一つの選択肢です。
ただし、専用インフラを用意するには費用がかかります。通信や処理速度を改善できたとしても、追加の収益がその費用を上回るとは限りません。
私が以前の研究で直面したのは、まさにこの問題でした。
予測可能性が存在することと、自分のインフラで収益を取得できることは別だったのです。
ここで重要なのは、高速取引を否定することではありません。
十分な収益機会があり、必要なインフラを合理的な費用で用意できるなら、高速な取引も研究候補になります。
ただし、最初から専用インフラを用意することを前提に勝ち筋を探すのは、現在の自分にとって必ずしも合理的ではありません。
この問題は、DeFi研究でも繰り返し出てきています。
例えば、以前の開発記録#584「Across Relayer Botを実装直前で捨てた話」でも、技術的な実装可能性と、実際に利益が残るかという問題を分けて考えました。
こちらは高速な価格予測とは異なる研究ですが、判断の構造は共通しています。
取引機会が存在すること、botを実装できること、そして個人が十分な利益を取得できることは、それぞれ別の問題です。
2.Hyperliquidの12市場から、市場構造の違いが見えてきた
現在のPMF Radarでは、Hyperliquidの12市場を継続的に観測しています。
PMFは「Perp Market Fragility」の略で、無期限先物市場の脆弱性に関係する状態を調べるための名称です。
もともとは、建玉残高の増加と注文板の容量低下が重なると、市場が価格変動を増幅しやすくなるのではないか、という仮説から出発しました。
ただし、現在はその仮説を証明すること自体を目的にしていません。
建玉残高(OI)、注文板の厚さ(Depth)、最良買値と最良売値の差(Spread)などを使い、市場の状態を調べています。
これまでの観測の詳細は、開発記録#587「PMF Radarの72時間観測と追加検証」にまとめています。
その後、10月5〜8日の約72時間の既存データを使って、各指標が持つ情報や、その後の価格反応との関係を調べました。
さらに、10月12〜13日には観測方法を一部改良した12市場の24時間観測も実施しました。
ここで分かってきたのは、同じ無期限先物でも、市場ごとに観測される状態がかなり異なるということです。
例えば、BTCやHYPEでは、注文板が厚いため、取得できる価格水準だけでは基準価格から上下0.05%の範囲にある注文量を確定できませんでした。
一方、SOPHでは、同じ価格範囲の注文量がゼロになる状態が多数観測されました。
こちらは、必ずしも注文が大量に取り消されたことを意味しません。
最良買値と最良売値の間隔が広くなると、基準価格の周辺に注文が存在しない状態が生まれるからです。実際に、より広い価格範囲まで見ると注文量が残っているケースが多数確認されています。
つまり、同じ測定方法をすべての市場へ当てはめても、必ずしも同じ意味の情報が得られるわけではありません。
そのため現在は、BTC・HYPE・NEARではより狭い価格帯域、SOPHではより広い価格帯域も併せて観測しています。
また、売買価格差についても、興味深い結果がありました。
一部市場では、Spreadの変化を利用することで、その後の絶対価格変動の予測誤差がわずかに改善しました。
旧72時間のデータから作成したモデルを、その後の24時間へ固定して適用した場合にも、一部で改善が見られています。
ただし、改善幅は小さく、HEMIやSOPHなど特定市場への依存が大きい結果でした。
建玉残高や注文板の情報を組み合わせても、常に予測性能が向上するわけではありません。
そして、価格変動の予測誤差が小さくなることと、取引によって利益が得られることは同じではありません。
ここまでの研究で、市場ごとの測定方法を改善し、一定の情報価値を確認することはできました。
しかし、これらの情報が実際にどのような市場メカニズムを反映しているのかは、まだ十分に理解できていません。
現在のRadarは、そこを調べるための観測機として発展させている段階です。
3.市場の吸収能力と回復能力を分けて観測する
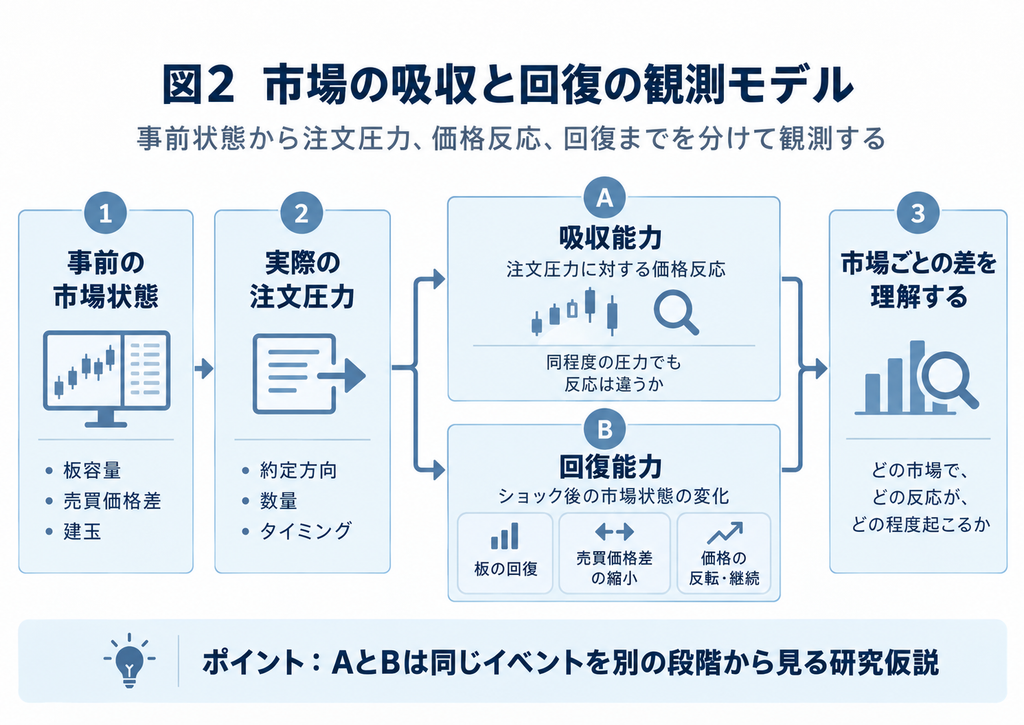
では、そもそも無期限先物市場では、誰が注文を引き受け、どのように価格が形成されているのでしょうか。
ここで考えているのが、マーケットメーカーや裁定取引者などの存在です。
マーケットメーカーは、売買注文を提示して流動性を供給し、売買価格差などから収益を得ようとします。
裁定取引者は、市場間の価格差や資金調達料など、別の経済的な条件から利益を得ようとします。
いずれも市場で発生する売買需要や価格の不均衡に反応する参加者です。
ただし、これらの参加者が常に市場を安定させる方向へ動くとは限りません。
価格が急変したときには、在庫リスクを抑えるために注文を減らしたり、売買価格差を広げたりする可能性もあります。
私が現在注目しているのは、この引き受け能力の違いです。
同じ規模の注文圧力が発生した場合でも、注文板が厚い市場と薄い市場では、価格反応が異なるかもしれません。
また、同じように注文板が減少したとしても、すぐに回復する市場と、なかなか回復しない市場があるかもしれません。
こうした違いを調べるために、現在は二つの研究仮説を置いています。
3.1 注文圧力への吸収能力を調べる
一つ目は、Absorption Failure、つまり注文圧力を市場が吸収しきれない状態についての仮説です。
例えば、一定規模の買い注文が発生したとき、事前の売り板容量によって価格上昇幅が異なるのではないか、と考えます。
この関係を調べるには、単に注文板の厚さを観測するだけでは足りません。
実際に発生した約定の方向、数量、タイミングと、その前後の価格変化を結び付ける必要があります。
3.2 ショック後の回復能力を調べる
二つ目は、Liquidity Recovery、つまり流動性の回復についての仮説です。
注文圧力や価格ショックによって注文板が変化した後、どの程度の時間で板が戻るのか。
売買価格差は縮小するのか。
価格自体は元の水準へ戻るのか、それとも動き続けるのか。
これらを別々に観測します。
ここ数日、実際の約定情報をRadarへ追加し、注文板と組み合わせて分析する仕組みを実装してきました。
直近の12市場・20分間の短時間テストでは、約9,000件の有効なライブ約定を取得し、一定の品質条件を満たす価格反応や、ショック後の回復状態を記録できています。
ただし、注文圧力と板容量を十分に揃えた比較はまだ標本が不足しています。
したがって、Hyperliquidの12市場で吸収能力や回復能力の違いを実証したわけではありません。
現在確認できたのは、そうした市場反応を観測するための仕組みが、限定的ながら動作するようになったということです。
次は、長時間の観測を通じて、どのような市場状態が実際に発生しているのかを調べていきます。
4.同じDeFiの無期限先物でも、競争のルールは異なる
ここまでHyperliquidを中心に話してきましたが、DeFiの無期限先物市場がすべて同じ仕組みで動いているわけではありません。
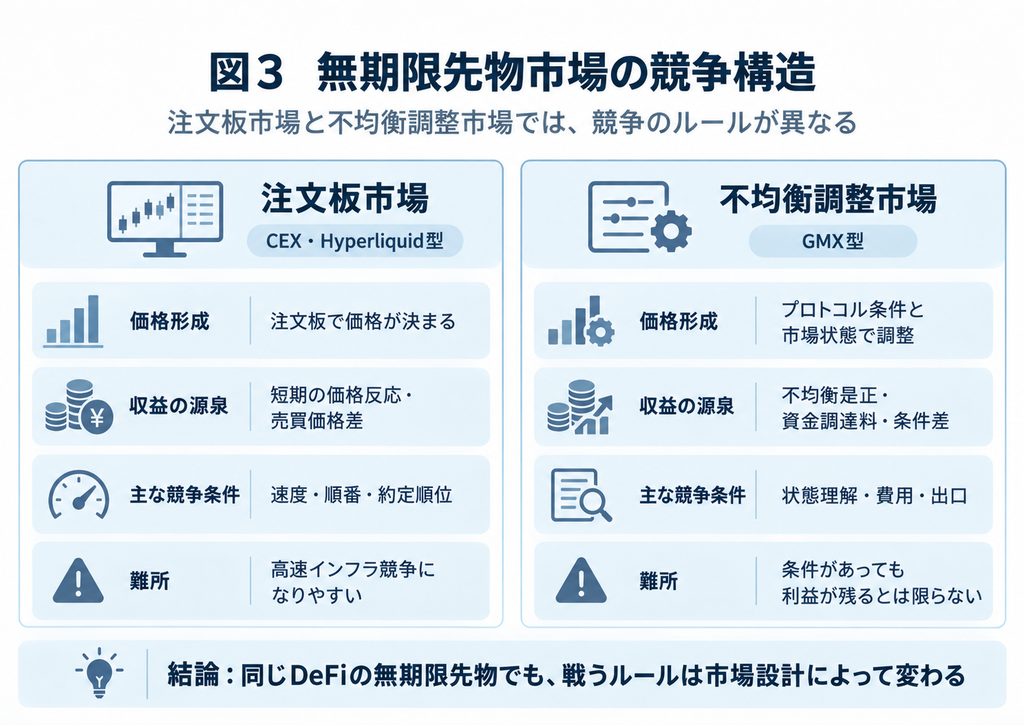
Hyperliquidのように、参加者が注文板へ売買注文を提示し、注文同士を照合する市場があります。
一方、GMXのように、プロトコル側で建玉の偏りや流動性プールの状態を評価し、取引条件を調整する市場もあります。
この違いは、個人botterが利益を得るために必要な能力にも影響します。
例えば、高速な注文板市場では、価格変化を見つけることだけでなく、注文の到達速度や約定順位が重要になります。
すでに高度な自動取引プログラムが参加している場合、観測データに予測情報が存在しても、その利益を取得する競争は厳しいかもしれません。
一方、GMXでは、市場の買い持ち・売り持ちの偏りなどに応じて、価格調整や資金調達料の条件が変わります。
そのため、市場の不均衡を改善する方向の取引に、有利な条件が与えられる場合があります。
こちらでは、必ずしも数ミリ秒早く注文を出すことだけが重要なのではありません。
どのような状態で有利な条件が生まれ、その条件を引き受けた後にどう決済するかが問題になります。
この構造については、先日の開発記録#591「GMXの市場の偏りは利益になるのか」でも検証しました。
そこでは、不均衡を改善する取引に有利な条件が与えられることを確認できました。
しかし、取引開始から決済までの費用や、市場状態の変化まで含めると、個人が継続的に取得できる利益は確認できませんでした。
つまり、プロトコルが経済的なインセンティブを用意しているからといって、簡単に利益が得られるわけではありません。
それでも、Hyperliquidのような注文板市場とは、競争のルールが異なることは重要です。
もちろん、実際のDeFi市場にはこの二つだけでなく、さまざまな取引方式があります。
また、ブロックチェーン上の市場だからといって、必ずしも執行競争が緩やかになるわけではありません。
取引をどの順序で処理するか、誰が価格を提示するか、どのような手数料や報酬が存在するかによって、参加条件は変わります。
同じ無期限先物でも、どの市場設計を選ぶかによって、個人botterの取り得る戦略は変わる。
今回の研究で、この点を改めて強く意識するようになりました。
5.高速インフラ勝負を第一候補にする必要はない
ここまで考えてきて、現在の自分の研究方針も少し整理できました。
まず、高速取引を最初から捨てるつもりはありません。
短期的な価格変化を予測する研究にも意味がありますし、条件によっては個人でも十分に利益を取得できる可能性があります。
専用インフラが必要な市場でも、それを上回る収益が期待できるなら検討する価値はあります。
ただし、現時点で高速インフラ勝負を最初の勝ち筋として優先する合理性は、それほど高くないと考えています。
理由は、これまでのCEXでの経験です。
予測モデルを改善しても、その改善が実際の約定利益へ十分に反映されない場合があります。
インフラへ投資すれば、さらに改善できるかもしれません。しかし、その投資を回収できるだけの取引機会がなければ、研究を続けるほど費用が増えてしまいます。
だからこそ、予測の精度だけではなく、競争相手、執行条件、取引費用、容量、決済・撤退の方法まで含めて市場を選ぶ必要があります。
これは、これまでのDeFi bot研究でも繰り返し確認してきたことです。
また、個人botterの優位性は、必ずしも最も高速な取引を実現することから生まれるとは限りません。
市場の構造を詳しく理解し、ほかの参加者が引き受けにくいリスクや、不均衡を改善する取引条件、あるいは特定の状態変化を利用する方法も考えられます。
もちろん、そうした候補にも競争があります。
容量が小さすぎたり、機会がほとんど発生しなかったり、決済時の費用が大きければ、収益エンジンにはなりません。
重要なのは、どの市場にも簡単な勝ち筋が残っていると期待することではありません。
自分の資本・技術・インフラ・運用負担で利益を取得できる条件を、早い段階から評価することです。
その意味では、現在のHyperliquid研究を続ける理由も明確になってきました。
私はHyperliquidで高速注文競争に勝つためだけにRadarを作っているわけではありません。
市場の注文圧力、吸収能力、回復過程を観測し、どのような条件で市場の反応が変わるのかを理解したいと考えています。
その理解が取引優位性につながれば、もちろん望ましいことです。
一方で、十分な予測可能性や執行可能性が確認できなければ、研究の優先順位を変更することもできます。
また、Hyperliquidで得られた市場構造の知識が、別の取引所やプロトコルを調べる際に役立つ可能性もあります。
こうした応用はまだ仮説の段階ですが、一つの市場を深く調べることには、個別の売買ルールを見つける以外の価値もあると考えています。
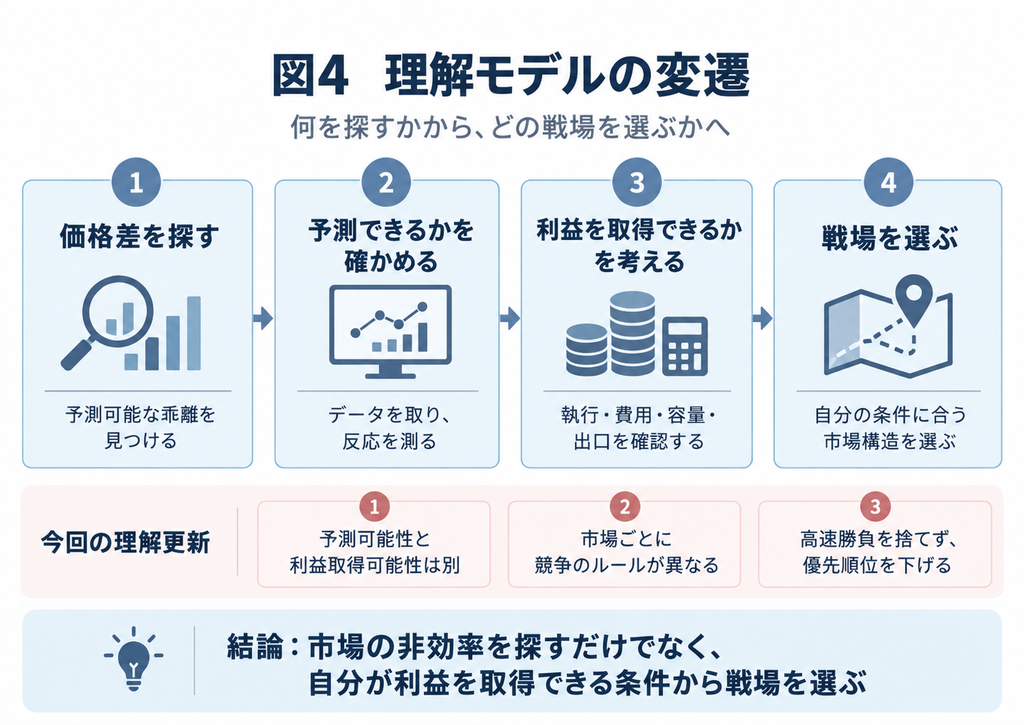
おわりに|勝ち筋を決める前に、市場の競争条件を理解する
今回の研究では、新しい収益エンジンが完成したわけではありません。
Hyperliquidの市場観測は進んでいますが、注文圧力に対する吸収能力や回復能力については、まだ十分な証拠が揃っていません。
GMXの不均衡調整についても、有利な取引条件が存在することと、個人が継続的に利益を得られることの間には距離があります。
それでも、今回の整理によって、自分が何を調べているのかは少し明確になりました。
以前は、予測可能な価格変化や市場間の乖離を見つけ、それをbotへ接続することを中心に考えていました。
しかし、実際に研究を進めてみると、予測できることと利益を取得できることの間には、執行速度、手数料、流動性、競争、資本拘束など、さまざまな条件があります。
そして、その条件は市場の仕組みによって大きく変わります。
現在は、まずHyperliquidで市場の吸収能力と回復過程を理解する研究を進めています。
並行して、GMXなどの不均衡調整メカニズムについても、実際にどこから経済的な利益が生まれ、その利益を誰が、どの条件で取得できるのかを調べています。
この二つの研究は、一見すると別のことをしているようにも見えます。
ただ、どちらも最終的には、市場の参加者がどのようなインセンティブと制約の下で行動し、その中で自分が取得できる利益はどこにあるのかという問いにつながっています。
高速な市場を避ければ勝てるわけではありません。
反対に、競争の激しい市場だからといって、研究する価値がないわけでもありません。
重要なのは、その市場のルールを理解し、自分のリソースでどのような戦い方ができるのかを判断することです。
今回の理解更新を一言でまとめるなら、次のようになります。
予測できる市場を探すだけでは足りません。市場ごとの競争構造を理解し、自分が実際に利益を取得できる条件から、戦場を選ぶ必要があります。
今後もHyperliquidの観測は続けます。
ただし、観測機を長く動かすことや、予測指標を増やすこと自体を目的にはしません。
市場について何が分かり、何がまだ分からず、その違いが取引可能性へどうつながるのか。
その確認を積み重ねながら、少しずつ自分なりの勝ち筋を探していこうと思います。
それでは、また。