こんにちは、よだかです。
ここしばらく、DeFi(分散型金融)で個人の自動売買が取得できる利益機会を調べています。今回の対象は、将来の利回りを売買できるプロトコル「Pendle」です。
最初は指値注文と自動マーケットメイカー(AMM)の価格差、満期前後の償還などを調べていました。しかし、そこから実際に注文を提示している参加者の取引履歴を追ううちに、研究の関心が少し変わってきました。
Pendleでは、何を相手に売買して、何を在庫として抱え、何に対して報酬を受け取るのでしょうか。
今回は実在する流動性提供者の取引、報酬、資産移動を追跡し、現時点で確認できた収益構造と未解決の問題を整理します。なお、これは儲かる自動売買戦略が完成したという報告ではありません。
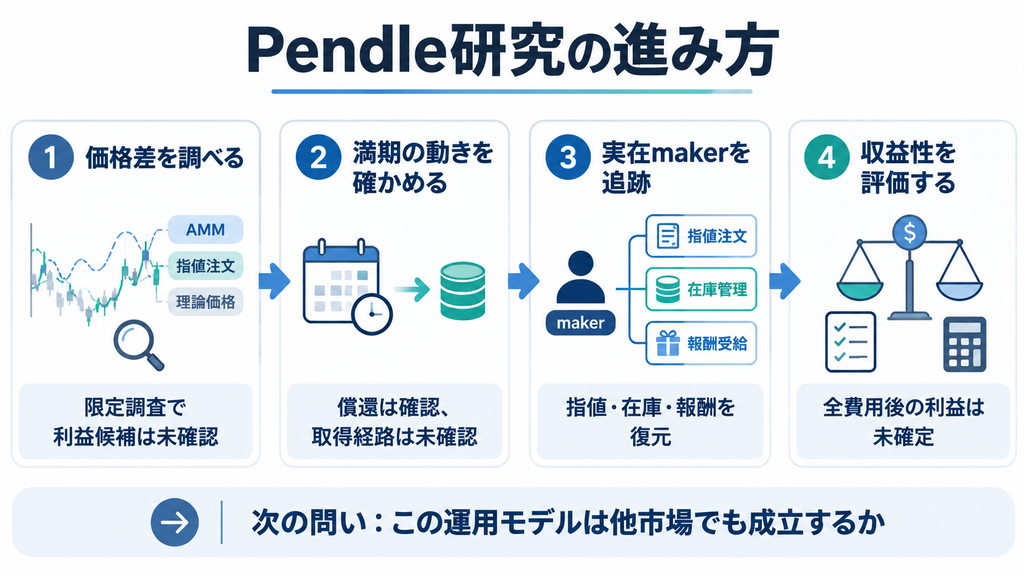
1.価格差の探索から、流動性提供の仕組みへ研究対象が移った
これまでPendleでは、公開されている指値注文とAMMの間に価格差がないか、また満期によって取引可能な状態がどう変わるのかを確認してきました。
初期の限定調査では、比較できた指値とAMMの組み合わせで正の売買差益を確認できませんでした。満期後には実際の償還も観測できましたが、第三者が資産を割安に取得して利益を回収する経路は見つかっていません。
これは調べた条件で利益機会が確認できなかったという結果であって、Pendle全体に利益機会が存在しないという意味ではありません。
そこで次に着目したのが、実際に市場へ指値を提示している参加者です。価格差を探して取引する側ではなく、他の参加者の注文を引き受ける側は、何を収益源にしているのかという問いです。
昨日の「DeFiの不均衡是正を掘る――市場ごとに異なるエッジの形」(開発記録#594)でも、プロトコルがどのような行動に経済的な優遇を与えるのかを考えました。今回はそれを、実在するマーケットメイカーの行動から確かめています。
2.元本と将来利回りの分離はPendleだけの仕組みではない
まず、Pendleの取引対象をおさらいします。
DeFiには、利回りを生む資産を、元本部分と将来の利回りを受け取る権利に分け、それぞれを取引できるようにする仕組みがあります。これはPendleが独自に発明した考え方ではありません。Spectra Financeのほか、Element FinanceやSense Financeなどでも同様の権利分離が採用されてきました。
Pendleは、こうした利回り取引を提供する代表的なDeFiプロトコルの一つです。
Pendleでは、利回りを生む資産を標準化したSY(標準化利回りトークン)という形で扱い、そこから満期が同じ二つの権利を発行します。
- PT(元本トークン):満期に元本部分を回収する権利です。通常、満期まで保有した場合の利回りを購入時の価格から見積もれます。
- YT(利回りトークン):満期までに発生する将来利回りを受け取る権利です。将来利回りへの期待や満期までの残り時間によって価値が変化します。
PTを担保としてYTを発行するわけではありません。同じ利回り資産から、対応する数量のPTとYTが一緒に生まれる仕組みです。元の資産が二倍になるわけでもありません。
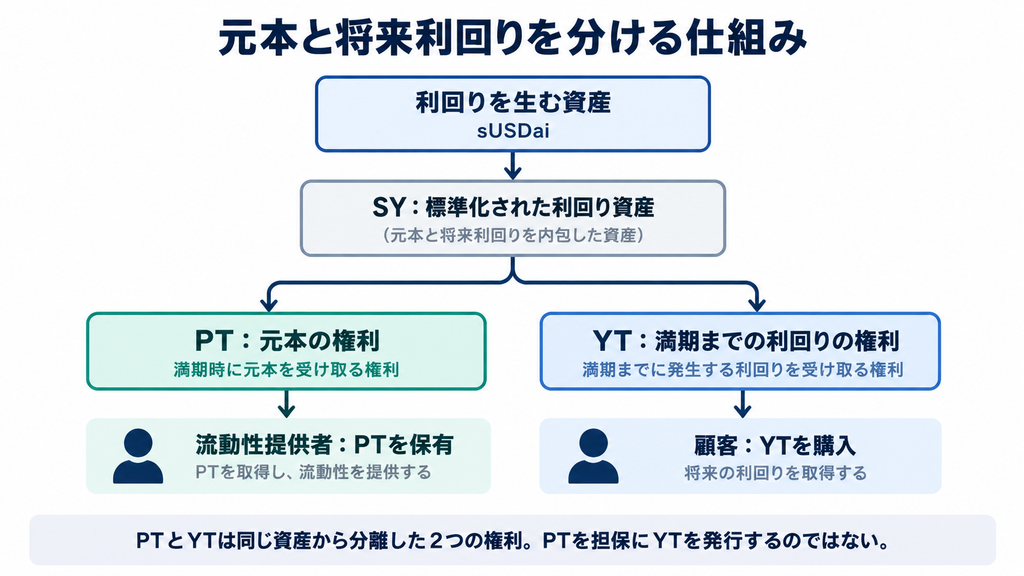
この分離によって、元本部分に関心がある人と、将来の変動利回りに関心がある人が、異なる権利を保有できます。
以前の「利回り付きステーブルコインから金の流れを追い、エッジ候補を絞る」(開発記録#514)では、利回りの原資や資金の流れに注目しました。今回のPendle研究は、その利回りが市場でどのように権利として売買されるのかを掘り下げるものです。
3.片方の権利への需要を、流動性提供者が引き受ける
ここからマーケットメイクの話になります。
例えば、ある参加者が将来利回りだけを取得したくてYTを買うとします。しかし、PTとYTはもともと同じ資産から組になって発行されます。そこで、取引を成立させるには、PT側を引き受ける相手や流動性が必要になります。
この役割を担うのが、指値注文を出す流動性提供者やPendle内部のAMMです。今回追跡した参加者には、顧客のYT購入に対応して、自身がPTを取得する取引が実際にありました。
ここでいうAMMは、主にPendleの内部にあるPTとSYの取引プールです。YTの売買も、このプールとPT/YTの発行・組み合わせを利用して成立します。別の分散型取引所のプールが、必ず必要になるわけではありません。
つまり、この市場の流動性提供者は、単に二つの価格差を取っているだけではありません。元本と将来利回りを別々に持ちたい参加者の注文を受け、その結果として発生する資産の偏りを引き受けています。
これを一般的なマーケットメイクの言葉で表せば、流動性を提供する対価として、一定の在庫リスクを引き受ける仕事です。ただし、取引対象が満期を持つ利回りの権利なので、通常の現物市場よりも在庫管理が複雑になります。
4.実在するマーケットメイカーは指値約定と在庫処分を組み合わせていた
実際の取引履歴を追跡すると、この構造がかなり具体的に見えてきました。
対象としたのは、Pendleの一つの利回り市場で継続的に注文を提示していた参加者です。約1週間の対象期間について、決済済みの売買を5往復復元できました。
| 確認した項目 | 結果 |
|---|---|
| 売買の往復 | 5往復(PTが4往復、YTが1往復) |
| 売買の勝敗 | 4勝1敗 |
| 決済済み売買の合計 | +20.80 sUSDai |
この数字は、実際のトークンの受払から計算した数量差です。ドル換算した全費用後の利益ではありません。
取引の中には、顧客の注文を受けてPTを取得し、しばらく保有した後、別の顧客の反対注文によって売却して利益を得た例がありました。
一方、PTを取得した後、反対注文を待たずに自分でPendleのAMMへ売却し、損失を出して在庫を解消した例もありました。この一度の損失は約23 sUSDaiで、5往復合計の数量益よりも大きいものでした。
さらに、YTを売却できた取引で、同時に新しいPTを取得している例もありました。つまり、ある在庫を売り切ったからといって、取引全体の在庫がゼロになるとは限りません。
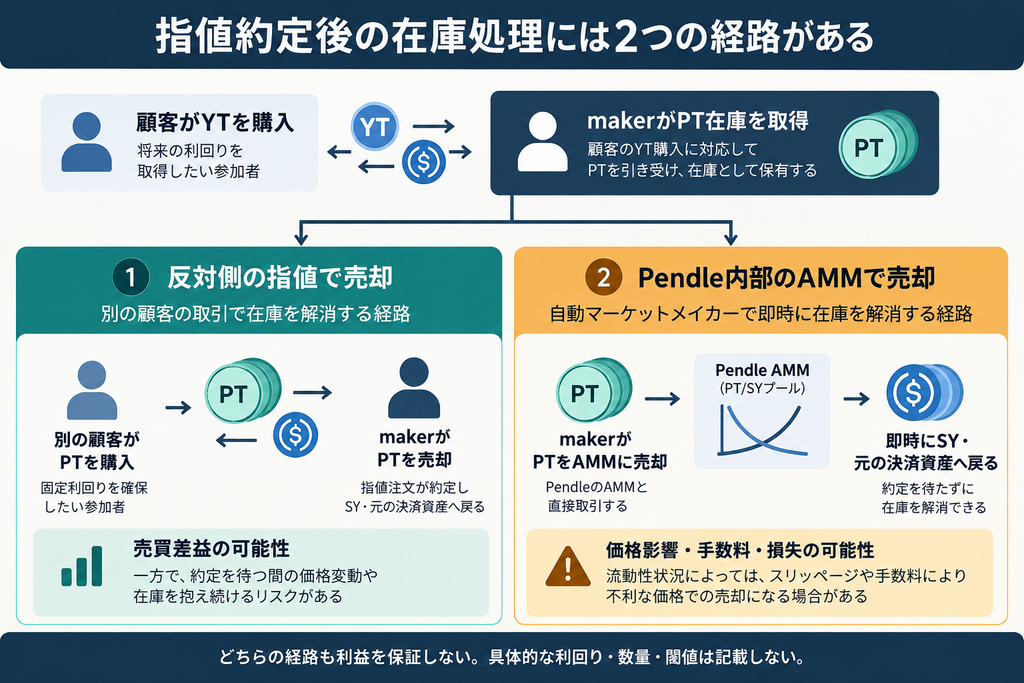
この一連の動きから、マーケットメイクでは、指値を置くだけでなく、約定後のPT・YT・待機資産の残高をまとめて把握し、必要に応じて処分する仕組みが必要だと分かります。
ただし、今回確認できたのは行動そのものです。どの基準で注文価格を決めたのか、どこまで在庫を持つつもりだったのか、なぜそのタイミングで損失処分したのかまでは確定していません。
5.収益は売買差益だけでなく流動性提供報酬からも生まれる
今回の追跡で、もう一つ重要だったのが報酬です。
Pendleには、一定の条件を満たす指値の流動性に対して、プロトコルのトークンであるPENDLEを配分する仕組みがあります。売買が成立した瞬間だけでなく、注文板に有効な流動性を提供していること自体にも対価が設定されています。
追跡対象の参加者については、複数市場の報酬をまとめて実際に受け取っている取引を確認できました。今回調べた市場に配賦された分は、合計で約25.09 PENDLEです。
当初はAPI上の報酬表示しか確認できていませんでしたが、調査範囲を別チェーンまで広げることで、公式の配布元から実際に資産が移転していることを照合できました。一方、移転後の取引所内でいくらで売却されたかは分かっていません。
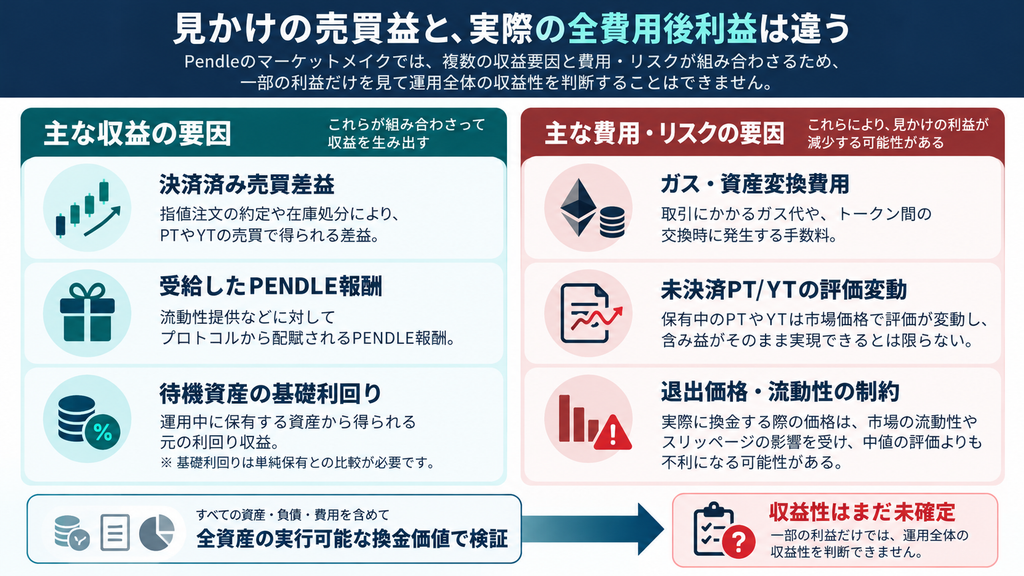
この結果から、今回の運用は売買差益だけで採算を評価するものではないと考えられます。
- 指値の約定や在庫処分で生じる売買損益
- 注文板に流動性を提供することで受け取る報酬
- 待機中に保有する利回り資産の価値変化
この三つを区別して考える必要があります。ただし、最後の基礎利回りは、マーケットメイクをしなくても保有するだけで得られる可能性があります。したがって、マーケットメイク固有の利益を測るときは、単純保有との差を比較する必要があります。
以前の「GMXの市場の偏りは利益になるのか」(開発記録#591)でも、プロトコルが提供する優遇が、そのまま個人の取得可能な利益になるわけではないことを検証しました。今回も、報酬の存在と全費用後の収益性は分けて判断します。
6.未決済在庫と退出費用が運用全体の収益性を左右する
ここが現在、最も慎重に扱っている部分です。
5往復の売買差益はプラスでした。報酬も実際に受け取っています。しかし、それだけでこの参加者が運用全体として利益を確保したとは言えません。
調査を広げると、追跡対象のウォレットには追加の資金投入があり、別チェーンの別市場には大きなYT在庫が残っていました。特定市場で在庫を解消できていても、ウォレット全体の在庫が解消したわけではなかったのです。
さらに、資産をどの価格で評価するかによって参考損益が大きく変化しました。
| 評価の対象 | 確認したこと |
|---|---|
| 対象市場の決済済み売買 | +20.80 sUSDaiの数量差 |
| 対象市場の単純保有比較 | 報酬評価前の参考差は約+15.69 USDC相当 |
| 対象市場の報酬込み参考比較 | 受給済みPENDLEを参考価格で評価すると約+67.60 USDC相当 |
| ウォレット全体の中値評価 | 追加資金等を調整した参考損益は約+347 USDC |
| 大きなYT在庫の退出条件を反映した別評価 | 参考差額は約−96 USDC |
これらは同じ範囲・同じ計算条件の数字ではありません。特に最後の二つは、開始時と終了時の価格評価方法も揃っていないため、その差を確定した売買損失として扱うことはできません。
重要なのは、表示上の時価評価がプラスでも、全在庫を実際に換金した後の利益が確保できるとは限らないということです。流動性が薄い市場では、保有量を一度に処分しようとすると、想定より不利な価格になる場合があります。
今回、資本面でも問題が見えてきました。指値の約定には一定の支払能力が必要で、その資金は数日単位で待機することがあります。フラッシュローンのように同一取引内で返済する仕組みでは、この待機資本をそのまま賄うことはできません。
つまり、この運用を評価するには、売買回数や勝率よりも、資本をどれだけ拘束し、どの程度の在庫リスクを引き受け、それに対してどれだけの追加収益が残るかを確認する必要があります。
7.抽出した運用モデルの再現性を他市場で検証する
今回の研究では、Pendleで実際に流動性を提供している参加者について、指値約定、在庫取得、反対注文による売却、AMMを利用した損失処分、そして報酬の実受給まで確認できました。
これによって、Pendleのマーケットメイクは、元本と将来利回りを分けて取引したい人たちに流動性を供給し、その結果生じる在庫を管理する運用だと理解できるようになってきました。
ただし、ここまでで再現可能なトレード上の優位性が証明されたわけではありません。 今回の参加者の全費用後利益も、どの価格で注文を提示し、どこまで損失を許容していたかという判断規則も、まだ確定していません。
現在は、この運用モデルがPendleのほかの市場でも観測されるのかを調べています。利回り、満期、流動性、報酬条件、在庫の退出可能性が変わったときにも、同じ収益構造が成立するのかを確認するためです。
その先には、似た権利分離や流動性提供の仕組みを持つ別のプロトコルへの応用可能性もあります。しかし、いまは汎用化を急がず、まず今回抽出したモデルの事実関係と経済性を固めます。
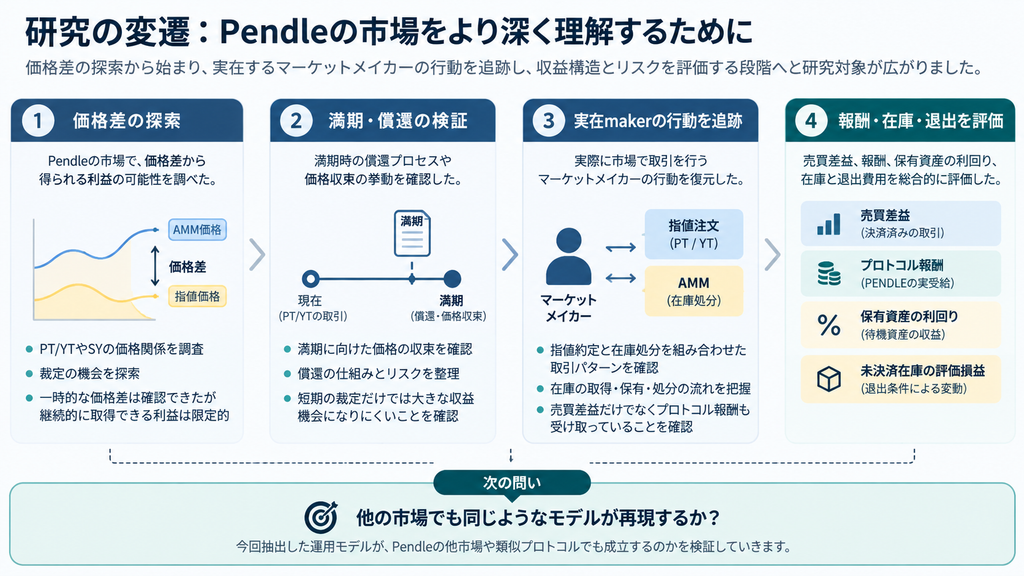
今回の理解更新は、「Pendleには価格差がある」ということではなく、「Pendleでは流動性を提供する参加者が、どの権利とリスクを引き受け、その対価を何から受け取っているのかが具体的に見えてきた」ということです。
引き続き、実際の収益性と他市場での再現性を検証していきます。
それでは、また。